




 Spotify
 iTunes
 Amazon
 Microsmeta Podcast
 Feed Atom 0.3
 Visiteurs Français
 English Visitors
 Visite guidate a Roma
 Think different!




\\ Home Page : Articolo
HANNO SUPPORTATO DIGITAL WORLDS INVIANDO PRODOTTI DA RECENSIRE
 |
 |
 |
 |
 |
 |
I padroni del mondo: chi controlla stretti, chip, terre rare e rotte nel disordine multipolare
Di Alex (del 01/01/2026 @ 15:23:25, in Geopolitica e tecnologia, letto 74 volte)
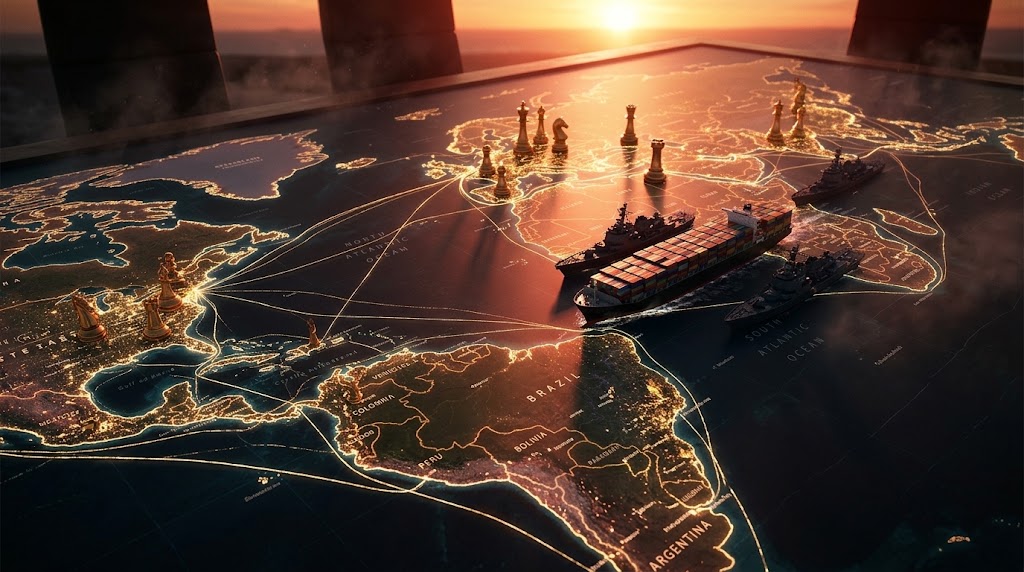
Una scacchiera globale con portacontainer, chip e minerali critici a simboleggiare i nodi del potere mondiale
Chi comanda davvero nel mondo di oggi? Non solo chi ha più testate o più dollari, ma chi controlla gli stretti marittimi, i macchinari per i chip, la raffinazione delle terre rare e i cavi sottomarini. Una mappa dei veri nodi del potere globale. LEGGI TUTTO L'ARTICOLO.
Bonus Video
Il potere nascosto nelle infrastrutture
Più dell'ottanta per cento delle merci scambiate nel mondo, in volume, viaggia ancora in nave, e la quasi totalità del traffico dati tra i continenti scorre in cavi di fibra ottica posati sul fondale marino. Pochi stretti larghi qualche decina di chilometri, una manciata di aziende che fabbricano macchinari senza alternative, un numero ristretto di impianti che raffinano i metalli indispensabili a batterie e magneti: la geografia del potere del XXI secolo assomiglia meno a una carta politica e più a uno schema di tubature, in cui conta chi tiene in mano le valvole. I veri padroni del mondo, in questa prospettiva, non sono soltanto gli Stati con le forze armate più grandi, ma gli attori che occupano i nodi da cui nessun altro può passare senza chiedere il permesso.
Questa lettura rovescia un'idea diffusa fino a pochi anni fa. Dopo il 1989 si pensava che l'integrazione dei mercati avrebbe reso la guerra un cattivo affare e che il commercio avrebbe disarmato le rivalità. Oggi si osserva il contrario: più le economie si intrecciano, più i nodi della rete diventano strumenti di pressione. Il sistema internazionale è entrato in una fase che gli studiosi descrivono come multipolarismo asimmetrico: esiste un polo occidentale guidato dagli Stati Uniti, esiste un asse di cooperazione pragmatica tra Cina e Russia con il contorno di Iran e Corea del Nord, ed esiste un gruppo di potenze medie che rifiuta di scegliere un campo e preferisce trattare con tutti.
L'interdipendenza armata: quando la rete diventa un'arma
Nel 2019 i politologi Henry Farrell e Abraham Newman hanno dato un nome preciso a questo fenomeno: weaponized interdependence, cioè interdipendenza armata. Il meccanismo è semplice da enunciare e difficile da contrastare. Le reti globali, finanziarie, tecnologiche e logistiche, non sono distribuite in modo uniforme ma si strutturano attorno a pochi snodi centrali. Chi controlla uno snodo, per ragioni giuridiche o fisiche, ottiene due poteri. Il primo è l'effetto panottico: può osservare i flussi che vi transitano, cioè sapere chi paga chi, chi compra che cosa e dove viaggiano le merci. Il secondo è l'effetto strozzatura: può escludere un avversario dalla rete, tagliandolo fuori dai pagamenti, dalle forniture o dalle tecnologie.
L'esempio più evidente è la finanza. Il dollaro resta la valuta più usata nelle riserve delle banche centrali e nel commercio internazionale, e gran parte dei pagamenti in dollari passa da banche e sistemi di compensazione soggetti alla giurisdizione statunitense, mentre il sistema di messaggistica interbancaria SWIFT ha sede in Belgio e opera sotto regole europee. Quando, nel 2022, dopo l'invasione dell'Ucraina, le riserve della banca centrale russa custodite all'estero, stimate attorno ai trecento miliardi di dollari, sono state congelate, il messaggio è stato recepito ben oltre Mosca: ciò che si pensava neutro e tecnico poteva diventare uno strumento di guerra economica. Da allora molte banche centrali hanno aumentato gli acquisti di oro, un bene che nessun governo straniero può bloccare con un clic, e diversi Paesi hanno promosso regolamenti bilaterali in valute locali.
Qui entra in gioco una dinamica di secondo e terzo ordine che spiega perché il potere coercitivo si logora quando viene usato troppo. Nel breve periodo sanzioni, controlli sulle esportazioni e limiti agli investimenti impongono costi pesanti al Paese colpito. Nel lungo periodo spingono però il bersaglio, e chi teme di diventarlo, a costruire infrastrutture parallele: sistemi di pagamento alternativi, flotte di petroliere fuori dai circuiti assicurativi occidentali, catene di fornitura ridondanti, alleanze industriali tra potenze revisioniste. Ogni sanzione è dunque anche un investimento, involontario, nella costruzione del sistema rivale.
Il risultato più vistoso è il passaggio dal modello just-in-time, che massimizzava l'efficienza riducendo scorte e costi, al modello just-in-case, che privilegia la sicurezza e la resilienza accettando di pagare di più. Le parole d'ordine sono friend-shoring, near-shoring e de-risking: produrre in Paesi amici o vicini, accorciare le filiere, diversificare i fornitori. Il prezzo è un aumento strutturale dei costi di produzione, che trasforma l'inflazione da fenomeno ciclico, legato alla politica monetaria, a variabile geopolitica permanente.
La mappa dei padroni, settore per settore
Per orientarsi nel quadro, la tabella seguente riassume chi occupa i nodi principali di ciascun settore, quale leva ne deriva e quale contromossa tentano gli avversari. Nessun attore domina tutto: il potere reale è frammentato, e proprio questa frammentazione genera la vulnerabilità reciproca.
| Settore | Chi occupa il nodo | Leva di potere | Contromossa degli altri |
|---|---|---|---|
| Finanza e pagamenti | Stati Uniti e sistema del dollaro; Unione Europea con SWIFT | Esclusione dai circuiti, congelamento delle riserve, sanzioni secondarie | Pagamenti in valute locali, acquisti di oro, circuiti bancari paralleli |
| Progettazione dei chip | Stati Uniti, con contributi britannici | Software di progettazione e architetture proprietarie | Sviluppo di progettazione e software nazionali in Cina |
| Macchinari per la litografia ultravioletta estrema | Paesi Bassi, con fornitori in Germania, Stati Uniti e Giappone | Un solo produttore al mondo di macchine per i nodi più avanzati | Programmi cinesi per costruire macchine alternative |
| Fabbricazione dei chip più avanzati | Taiwan e, in misura minore, Corea del Sud | Oltre il novanta per cento dei chip logici di ultima generazione | Sussidi occidentali per nuove fabbriche in Stati Uniti, Europa e Giappone |
| Raffinazione di minerali critici e magneti | Cina | Quote e licenze di esportazione su terre rare, gallio, germanio e grafite | Nuovi impianti di raffinazione in Occidente, accordi con i Paesi estrattori |
| Rotte marittime | Marine statunitense, cinese e delle potenze regionali; attori non statali armati | Capacità di garantire o negare il transito negli stretti | Corridoi terrestri e rotte alternative |
| Cavi e condotte sottomarine | Proprietari dei cavi, Stati rivieraschi, marine con capacità di sorveglianza | Possibilità di tagliare dati ed energia senza dichiarare guerra | Ridondanza dei cavi, pattugliamenti, nuove normative di protezione |
| Energia | Produttori di idrocarburi del Golfo, Russia, Stati Uniti, Qatar | Prezzi, volumi e destinazioni di petrolio e gas naturale liquefatto | Diversificazione dei fornitori, rinnovabili, nucleare |
Il mare, ultimo grande trono della geografia
La geopolitica classica ha sempre avuto due scuole. Per Alfred Mahan e, in modo diverso, per Nicholas Spykman, il dominio appartiene a chi controlla i mari e la fascia costiera che circonda l'Eurasia, il cosiddetto Rimland. Per Halford Mackinder, il potere appartiene a chi governa il cuore del continente, l'Heartland. Oggi le due logiche si incontrano nella contesa per i colli di bottiglia: le potenze marittime vogliono mantenere la libertà di navigazione, quelle continentali costruiscono ferrovie, oleodotti e porti per aggirare gli stretti controllati dai rivali.
La fragilità del sistema nasce da un dato molto semplice: i flussi si concentrano in passaggi obbligati strettissimi. Un drone navale, un missile balistico antinave, una mina o un'imbarcazione armata di un gruppo non statale possono bloccare per giorni o settimane il transito di navi che valgono centinaia di milioni di dollari. Qui si manifesta un'inversione storica del rapporto tra costi e difesa. Per mantenere aperta una rotta occorrono gruppi navali con portaerei e cacciatorpediniere dotati di intercettori il cui prezzo unitario si misura in centinaia di migliaia o in milioni di dollari, mentre chi vuole negare l'area, secondo la dottrina nota come Anti-Access/Area Denial, può usare vettori prodotti in serie a una frazione di quel costo. Chi difende paga di più di chi attacca, e questo cambia l'equilibrio tra grandi flotte e attori minori.
L'esempio recente più studiato è il Mar Rosso. Quando gli attacchi dei ribelli yemeniti hanno reso rischioso il passaggio da Bab el-Mandeb, gran parte delle compagnie ha scelto di doppiare il Capo di Buona Speranza, circumnavigando l'Africa. La deviazione aggiunge in media dieci o quattordici giorni al viaggio tra Asia orientale ed Europa e produce effetti a catena. Il primo è fisico: le navi restano più a lungo in mare, quindi la capacità effettiva della flotta mondiale si riduce e i noli salgono. Il secondo è assicurativo: i premi per il rischio di guerra aumentano. Il terzo è economico: l'Egitto perde una parte importante degli introiti del Canale di Suez. Il quarto è competitivo: i porti del Mediterraneo, avvantaggiati dalla rotta Suez-Gibilterra, rischiano di cedere terreno agli scali atlantici e del Nord Europa, dove le grandi compagnie concentrano le toccate per ottimizzare le rotte intorno all'Africa.
La tabella seguente raccoglie i principali colli di bottiglia, con i flussi che vi transitano, le vulnerabilità e gli effetti a catena in caso di interruzione. Le percentuali sono stime di ordine di grandezza e variano a seconda dell'anno e della fonte.
| Passaggio | Cosa transita | Vulnerabilità principali | Effetti a catena in caso di blocco |
|---|---|---|---|
| Stretto di Hormuz, tra Golfo Persico e Golfo di Oman | Una quota stimata tra un quinto e un quarto del petrolio consumato nel mondo e circa un quinto del gas naturale liquefatto commerciato | Tensione tra Iran, monarchie del Golfo e marine occidentali; rischio di mine e sequestri di navi | Shock inflattivo globale immediato e razionamenti nelle economie manifatturiere asiatiche |
| Bab el-Mandeb e Mar Rosso | Circa il dodici-quindici per cento del commercio mondiale e una quota molto alta del traffico di container tra Asia ed Europa | Missili e droni in mano ad attori non statali; instabilità nel Corno d'Africa e nello Yemen | Circumnavigazione dell'Africa, perdita di centralità dei porti mediterranei, calo dei ricavi egiziani |
| Stretto di Malacca | Oltre un quarto delle merci commerciate via mare; la gran parte del petrolio importato dalla Cina | Competizione navale nell'Indo-Pacifico; il cosiddetto dilemma di Malacca per la sicurezza energetica di Pechino | Paralisi delle filiere elettroniche e industriali dell'Asia orientale, spinta verso i corridoi terrestri |
| Stretto di Taiwan | Una quota molto rilevante delle navi portacontainer del mondo, stimata attorno al quaranta per cento | Tensione tra Pechino e Taipei; esercitazioni militari e rischio di quarantena navale | Interruzione della fornitura di chip e crollo delle catene di assemblaggio globali |
| Stretti turchi, Bosforo e Dardanelli | Cereali, fertilizzanti e petrolio del Mar Nero e del Caspio | Guerra russo-ucraina; applicazione turca della Convenzione di Montreux del 1936 | Crisi alimentare nei Paesi importatori del Nord Africa e del Medio Oriente, volatilità dei prezzi agricoli |
| Canale di Panama | Commercio tra la costa orientale degli Stati Uniti e l'Asia, gas naturale liquefatto statunitense | Siccità e calo del livello del lago Gatún; competizione tra Stati Uniti e Cina | Allungamento delle rotte attraverso lo stretto di Magellano, frammentazione del mercato del gas |
Fondali, cavi e gasdotti: la guerra che non si vede
Sotto la superficie delle rotte commerciali corre un'altra rete, ancora più concentrata. La quasi totalità delle comunicazioni intercontinentali, delle transazioni finanziarie quotidiane e dei collegamenti governativi passa da cavi sottomarini in fibra ottica che seguono gli stessi corridoi geografici delle navi. Accanto ai cavi ci sono gasdotti ed elettrodotti nel Mare del Nord, nel Baltico e nel Mediterraneo, la cui sorveglianza continua è tecnicamente difficilissima. Per questo si parla di seabed warfare, guerra dei fondali.
Il vantaggio di questo tipo di azione, per chi la compie, è la negazione plausibile. Un cavo spezzato da un'ancora trascinata, un gasdotto danneggiato da un'esplosione che nessuno rivendica, un guasto attribuibile a un incidente: l'attribuzione è lenta, spesso incerta, e rimane sotto la soglia che farebbe scattare una risposta militare. Gli episodi del Baltico e del Mare del Nord degli ultimi anni, dal sabotaggio dei gasdotti Nord Stream nel 2022 ai danni a condotte e cavi nel Baltico, hanno lasciato aperti molti interrogativi sull'origine e sull'intenzionalità, ma hanno già prodotto una conseguenza concreta: la protezione delle infrastrutture critiche sottomarine è entrata nell'agenda di NATO e Unione Europea. Chi può danneggiare ciò che gli altri non possono sorvegliare dispone di un potere di ricatto che non richiede una sola cannonata.
Chip e terre rare: il monopolio a forma di clessidra
Le catene del valore dell'alta tecnologia hanno la forma di una clessidra: ampie all'inizio, dove molti attori contribuiscono con idee, materie prime e componenti, ampie alla fine, dove molti Paesi usano i prodotti finiti, ma strettissime nel mezzo, dove pochi nodi svolgono funzioni insostituibili. Nei semiconduttori la strozzatura è quasi assoluta. La progettazione dei circuiti e il software di automazione per progettarli sono dominati da aziende statunitensi. Le macchine per la litografia ultravioletta estrema, necessarie a stampare i transistor dei chip più avanzati, sono prodotte da un'unica azienda dei Paesi Bassi, sostenuta da una rete di fornitori specializzati di ottiche e sorgenti laser in Germania, Stati Uniti e Giappone. E la fabbricazione dei chip logici più avanzati è concentrata per oltre il novanta per cento a Taiwan, isola situata a poche decine di miglia nautiche dalla Cina continentale.
Ne deriva un paradosso strategico di portata storica. L'economia digitale mondiale e i sistemi d'arma più sofisticati dipendono dalla stabilità fisica ed energetica di un territorio insulare lungo la Prima Catena di Isole dell'Indo-Pacifico. I tentativi di riportare la produzione entro i propri confini o in Paesi alleati, attraverso i sussidi del CHIPS and Science Act statunitense del 2022 e dello European Chips Act europeo del 2023, scontano ostacoli che il solo denaro non risolve in fretta: carenza di ingegneri e tecnici, lunghi tempi autorizzativi, costi energetici elevati, assenza dell'ecosistema di subfornitori che in Asia orientale opera a pochi chilometri dalle fabbriche. Costruire un impianto richiede anni, formare una squadra di tecnici altrettanto.
La stessa logica a parti invertite governa i minerali critici: litio, cobalto, nichel, grafite, gallio, germanio e i diciassette elementi delle terre rare. Il vero collo di bottiglia non è l'estrazione, che è distribuita tra Repubblica Democratica del Congo, Cile, Australia, Indonesia e Cina, ma il segmento intermedio: la raffinazione, la separazione chimica e la metallurgia, fino alla produzione dei magneti permanenti usati in motori elettrici, turbine eoliche e sistemi d'arma. In questo segmento la Cina controlla, a seconda del prodotto, una quota compresa tra circa il sessanta e circa il novanta per cento della capacità mondiale.
La tabella seguente scompone la filiera in tre segmenti e mette a confronto i due settori, mostrando dove si concentrano le vulnerabilità e quali politiche industriali ne discendono.
| Segmento della filiera | Semiconduttori avanzati | Minerali critici e terre rare | Politica industriale in risposta |
|---|---|---|---|
| A monte: progettazione ed estrazione | Dominio statunitense nel software di progettazione e nelle architetture, con contributi britannici | Estrazione dispersa tra Australia, Cile, Repubblica Democratica del Congo, Cina e Indonesia | Concessioni minerarie nel Sud globale, accordi bilaterali sulle materie prime |
| Nel mezzo: macchinari e raffinazione | Monopolio olandese della litografia ultravioletta estrema, oligopolio statunitense-giapponese nelle apparecchiature di deposizione e incisione | Predominio cinese nella raffinazione chimica e nei magneti permanenti | Restrizioni incrociate: blocco occidentale sulle macchine, limiti cinesi su gallio, germanio e grafite |
| A valle: fabbricazione e assemblaggio | Concentrazione estrema a Taiwan e in Corea del Sud | Predominio asiatico nelle celle per batterie e nei pannelli solari | Rilocalizzazione della produzione, dazi, filiere regionali chiuse |
Per rendere visibile quanto queste concentrazioni siano estreme, l'infografica seguente mostra in forma di barre il livello di controllo di alcuni nodi chiave. Ogni cella colorata vale un decimo; per i valori espressi come intervalli la barra raffigura il limite superiore della stima.
| Nodo strategico | Livello di concentrazione | Valore stimato | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Macchinari per la litografia ultravioletta estrema | Un solo produttore, quasi cento per cento | ||||||||||
| Chip logici più avanzati fabbricati a Taiwan | Oltre il novanta per cento | ||||||||||
| Raffinazione e magneti permanenti in Cina | Tra il sessanta e il novanta per cento | ||||||||||
| Commercio mondiale in volume che viaggia via mare | Oltre l'ottanta per cento | ||||||||||
Il paradosso più rilevante riguarda la transizione ecologica. Le politiche occidentali di decarbonizzazione accelerata rischiano di sostituire una dipendenza tattica e flessibile, quella dagli idrocarburi, i cui fornitori si possono cambiare in tempi relativamente brevi attraverso il commercio marittimo di petrolio e gas liquefatto, con una dipendenza strutturale e rigida da un fornitore sistemico di minerali e magneti. Chi detiene quella leva può rallentare o rendere antieconomica la trasformazione industriale dei concorrenti con quote di esportazione e licenze selettive, come mostrano le restrizioni già applicate a gallio, germanio e grafite. L'origine dello squilibrio è nelle scelte degli ultimi trent'anni: mentre l'Occidente esternalizzava la raffinazione per evitare l'impatto ambientale, le scorie tossiche e l'alta intensità energetica, Pechino pianificava l'integrazione verticale dell'intera filiera, acquisendo miniere all'estero e costruendo impianti in patria.
Le potenze medie: i padroni dell'ago della bilancia
Nel multipolarismo asimmetrico emerge un gruppo di attori che non sono superpotenze ma pesano più del loro Prodotto interno lordo: India, Turchia, Brasile, Arabia Saudita, Emirati Arabi Uniti, Indonesia. Nel bipolarismo della Guerra Fredda l'allineamento era rigido: o con Washington o con Mosca, salvo la parentesi dei Paesi Non Allineati. Oggi queste potenze praticano il multi-allineamento attivo, detto anche hedging strategico. Comprano armi da un blocco, energia o tecnologia dall'altro, partecipano a più forum contemporaneamente e sfruttano la competizione tra Stati Uniti, Cina e Unione Europea per ottenere investimenti, trasferimenti di tecnologia e concessioni diplomatiche senza condizioni politiche.
| Potenza media | Leva strategica | Come pratica il multi-allineamento |
|---|---|---|
| India | Grande mercato, produzione manifatturiera in crescita, posizione centrale nell'Oceano Indiano | Partecipa al dialogo di sicurezza con Stati Uniti, Giappone e Australia, acquista armi e petrolio dalla Russia, fa parte dei BRICS |
| Turchia | Controllo degli stretti turchi, industria dei droni armati, posizione tra Europa, Medio Oriente e Africa | Resta nella NATO, ha acquistato sistemi di difesa aerea russi, media tra Mosca e Kiev |
| Brasile | Materie prime agricole e minerarie, peso politico in America Latina | Esporta massicciamente verso la Cina, mantiene rapporti con Washington e con Bruxelles, partecipa ai BRICS |
| Arabia Saudita | Ruolo centrale nella produzione di petrolio e nel cartello dell'OPEC Plus | Garanzie di sicurezza con gli Stati Uniti, intensi rapporti economici con Cina e Russia |
| Emirati Arabi Uniti | Capitale finanziario, porti e hub logistici, investimenti in Africa | Tecnologia e difesa con l'Occidente, forti legami commerciali con la Cina, adesione ai BRICS dal 2024 |
| Indonesia | Grande produttore di nichel, controllo di stretti e arcipelaghi nel Sud-Est asiatico | Limita l'esportazione di minerale grezzo per attrarre industrie di trasformazione, coopera con Pechino e con Washington |
Per l'Occidente è una realtà scomoda: molti Paesi non si limitano a rifiutare un'alleanza esclusiva, ma fanno pagare il proprio sostegno. Per la Cina e la Russia è un'opportunità, perché riduce l'isolamento. Per le stesse potenze medie, tuttavia, c'è un rischio: il margine di manovra funziona finché le grandi potenze si bilanciano, e può restringersi bruscamente se la rivalità si trasforma in scontro aperto.
L'arco eurasiatico: quattro teatri, una sola partita
Il cambiamento più importante sul piano militare è la saldatura tra teatri che un tempo erano separati. Europa orientale, Levante, penisola coreana e Stretto di Taiwan non sono più compartimenti stagni ma fronti collegati di un solo equilibrio eurasiatico. A tenerli insieme è una cooperazione transazionale tra Russia, Cina, Iran e Corea del Nord. Non è un'alleanza formale con clausole di difesa collettiva come quella della NATO, e al suo interno restano diffidenze storiche profonde, ma i quattro attori condividono un obiettivo: logorare la capacità di proiezione globale degli Stati Uniti e dei suoi alleati, saturando attenzione diplomatica e scorte militari.
Lo scambio segue una logica di complementarità. Munizioni d'artiglieria, missili balistici e droni d'attacco vengono inviati verso il teatro europeo; in cambio arrivano tecnologie aerospaziali, sottomarine e missilistiche, forniture alimentari ed energetiche a prezzi scontati, componenti elettronici a duplice uso e copertura diplomatica nelle sedi multilaterali. Per gli Stati Uniti il dilemma è l'allocazione di risorse finite, come difese aeree, intercettori, munizioni guidate e assetti navali, tra tre teatri simultanei: Europa, Medio Oriente e Indo-Pacifico. La dottrina militare è passata dalla capacità di combattere due guerre regionali contemporaneamente alla concentrazione su un solo conflitto ad alta intensità contro un avversario di pari livello.
La guerra d'attrito industriale ha messo a nudo un'altra vulnerabilità: la base industriale della difesa occidentale. Dopo il 1991 il cosiddetto dividendo della pace e l'orientamento verso operazioni di contro-insurrezione hanno indotto Stati Uniti ed Europa a ridurre le scorte di munizioni e a favorire il consolidamento delle imprese del settore. Il modello risultante produce poche piattaforme sofisticatissime, con cicli di sviluppo decennali, costi unitari altissimi e catene di fornitura rigide, prive della capacità di espandersi rapidamente. In un conflitto lungo, invece, la quantità ha una qualità strategica: il consumo quotidiano di proiettili e missili intercettori supera di molto i ritmi della produzione di pace.
Per l'Unione Europea questo impone di ripensare la nozione di autonomia strategica. Il mercato europeo della difesa è frammentato: coesistono decine di sistemi terrestri, navali e aerei diversi per le stesse funzioni, mentre le forze armate statunitensi ne usano tipicamente uno o pochi per categoria. Ne derivano meno economie di scala, logistica complicata e minore interoperabilità. Superare la frammentazione significa però cedere quote di sovranità industriale nazionale e mobilitare risorse di bilancio che entrano in tensione con il modello di welfare e con i vincoli fiscali comunitari. È uno dei nodi politici più difficili del prossimo decennio.
Mediterraneo allargato, Sahel e Artico: i fianchi del potere
Per l'Europa, e in particolare per l'Italia, il concetto chiave è quello di Mediterraneo allargato. Non coincide con il solo bacino marittimo: si estende dal Golfo di Guinea e dalla fascia del Sahel a sud fino al Corno d'Africa, al Mar Rosso e al Golfo Persico a sud-est, e si collega a nord-est con il Mar Nero. In questo spazio si intrecciano energia, sicurezza, migrazioni e rotte commerciali.
La fascia del Sahel e del Nord Africa vive una ristrutturazione profonda, nata dal collasso delle architetture di sicurezza post-coloniali e dal progressivo arretramento dell'influenza europea, soprattutto francese. Al suo posto si inseriscono attori esterni. La Russia offre protezione e sopravvivenza politica alle giunte militari attraverso formazioni paramilitari riorganizzate sotto il controllo del Ministero della Difesa, note come Africa Corps, in cambio di concessioni minerarie e accesso a basi. La Cina consolida una presenza di lungo periodo con infrastrutture, porti e reti di telecomunicazione. Turchia ed Emirati Arabi Uniti agiscono come fornitori di finanziamenti, addestramento e tecnologie belliche a basso costo, come i droni armati.
Per il fianco sud europeo le conseguenze passano da due canali. Il primo è l'energia: sostituire il gas russo che arrivava via tubo ha aumentato la dipendenza dell'Europa meridionale dai gasdotti transmediterranei che portano gas da Algeria, Libia e Azerbaigian e dai terminali di rigassificazione alimentati da Qatar, Stati Uniti e Africa occidentale. La stabilità interna dei Paesi produttori nordafricani e la sicurezza delle condotte nel Canale di Sicilia diventano così un interesse vitale. Il secondo è la pressione migratoria: il controllo delle rotte attraverso il Sahara e le coste di Libia e Tunisia può essere usato da Stati e milizie come leva ibrida, la cosiddetta migrazione armata, per ottenere denaro, riconoscimento politico o concessioni diplomatiche.
All'estremo opposto, il riscaldamento globale apre un nuovo fronte: l'Artico. La Rotta Marittima Settentrionale lungo la costa russa promette in prospettiva di accorciare fino a circa il quaranta per cento i tempi tra l'Asia settentrionale e il Nord Europa rispetto al percorso via Suez, e la regione racchiude risorse non ancora sfruttate di idrocarburi, terre rare e pesca. La militarizzazione è già evidente: basi e radar russi riaperti e ammodernati lungo la costa, l'ingresso di Finlandia e Svezia nella NATO che porta a sette su otto gli Stati del Consiglio Artico appartenenti all'Alleanza, e la Cina che si definisce Stato quasi artico e parla di Via della Seta Polare. Il ghiaccio che si scioglie non cancella i confini: li sposta.
Tre scenari per i prossimi dieci anni
Il quadro non è una crisi passeggera destinata a rientrare nello status quo precedente, ma una mutazione di lungo periodo. La separazione tra economia e politica militare, che era stata l'anomalia dei tre decenni seguiti al 1989, è finita: le logiche di mercato sono ormai subordinate alla sicurezza nazionale e alla resilienza. La stabilità del sistema dipenderà dalla capacità delle grandi potenze di gestire un paradosso: rivalità profonda e interdipendenza materiale insieme. Un disaccoppiamento totale e immediato avrebbe costi recessivi e inflattivi insostenibili per tutti, quindi la competizione seguirà una geometria variabile. La tabella seguente descrive tre scenari plausibili, non previsioni, con i segnali da osservare per riconoscerli.
| Scenario | Descrizione | Segnali da osservare | Rischio principale |
|---|---|---|---|
| Biforcazione ordinata | Due ecosistemi separati nei settori sensibili come chip, intelligenza artificiale, telecomunicazioni e raffinazione, con commercio pragmatico nel resto | Controlli sull'export più estesi, standard tecnologici distinti, investimenti incrociati selettivi | Costi più alti e innovazione rallentata, ma conflitto contenuto |
| Frattura aperta | Crisi in uno dei nodi, come Taiwan, Hormuz o il Mar Rosso, che innesca un blocco esteso delle filiere | Incidenti navali, quarantene, embarghi sui minerali, escalation tra le potenze | Shock recessivo globale e rischio di scontro diretto tra grandi potenze |
| Mediazione delle potenze medie | Le potenze medie diventano camere di compensazione commerciale, finanziaria e industriale tra i blocchi | Crescita di pagamenti in valute locali, hub logistici regionali, forum multilaterali alternativi | Dipendenza dall'equilibrio tra i blocchi e vulnerabilità se la rivalità si inasprisce |
I padroni del mondo non sono un club di pochi governanti, ma una geografia di nodi: uno stretto, una fabbrica, una raffineria, un cavo, una valuta. Chi li presidia detiene un potere che nessun esercito, da solo, può cancellare, e chi dipende da quei nodi conosce il prezzo della propria vulnerabilità. Nel nuovo disordine multipolare la sovranità non si misura più soltanto con i confini e con le armi, ma con la capacità di non essere strozzati: diversificare le forniture, proteggere le infrastrutture, costruire industrie autonome, e soprattutto capire in anticipo dove si nasconderà il prossimo collo di bottiglia.
 Articolo
 Storico
 Stampa
Nessun commento trovato.
Disclaimer
L'indirizzo IP del mittente viene registrato, in ogni caso si raccomanda la buona educazione.
L'indirizzo IP del mittente viene registrato, in ogni caso si raccomanda la buona educazione.