




 Spotify
 iTunes
 Amazon
 Microsmeta Podcast
 Feed Atom 0.3
 Visiteurs Français
 English Visitors
 Visite guidate a Roma
 Think different!




\\ Home Page : Articolo
HANNO SUPPORTATO DIGITAL WORLDS INVIANDO PRODOTTI DA RECENSIRE
 |
 |
 |
 |
 |
 |
Ex Ilva di Taranto: studio di fattibilità sulla riconversione green tra brevetti cinesi, dazi europei e 10.000 lavoratori
Di Alex (del 01/01/2026 @ 12:27:20, in Geopolitica e tecnologia, letto 79 volte)
Ex Ilva di Taranto: studio di fattibilità sulla riconversione green tra brevetti cinesi, dazi europei e 10.000 lavoratori
[🔍 CLICCA PER INGRANDIRE]
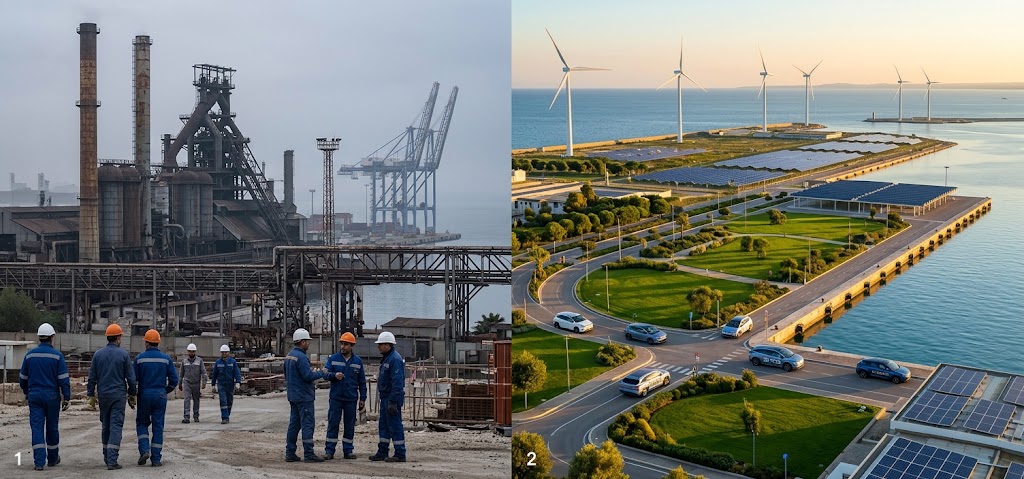
Dopo lo stop della Cassazione all'area a caldo, l'ex Ilva di Taranto cerca un futuro green per 10.000 lavoratori. Ma assemblare kit cinesi non basta: tra Cina, dazi europei e bonifiche ferme serve un polo ad alta integrazione, con 36.000 euro di incentivi per assunto. LEGGI TUTTO L'ARTICOLO.
🎧 Ascolta questo articolo
Il verdetto di fattibilità: i numeri dell'emergenza
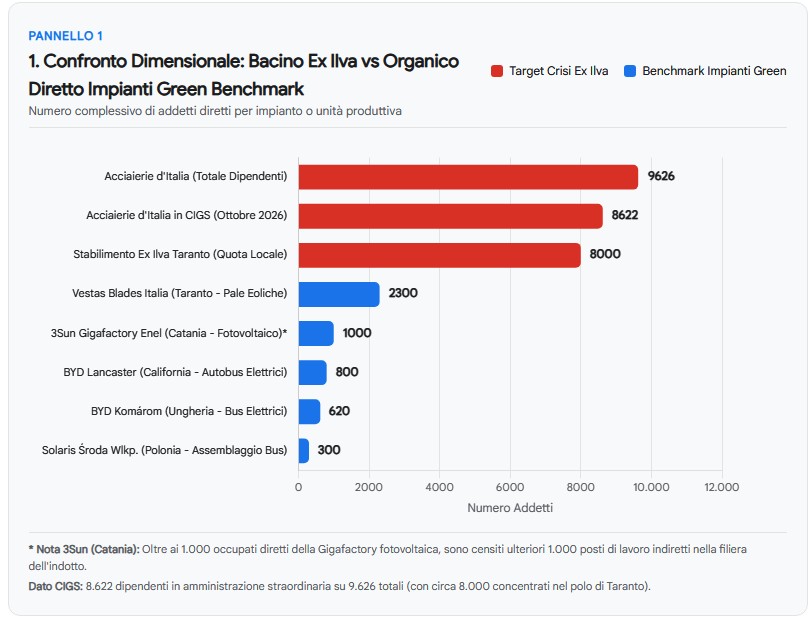
I numeri della crisi sono impietosi: su un organico complessivo di 9.626 dipendenti diretti, di cui circa 8.000 concentrati nel solo sito di Taranto, ben 8.622 risultano sospesi in cassa integrazione guadagni straordinaria (CIGS), dopo che la richiesta aziendale dell'ottobre 2026 ha esteso la misura a zero ore ad ulteriori 4.172 addetti. È questa la platea, arrotondata comunemente a 10.000 lavoratori includendo le controllate, che l'ipotesi di riconversione dovrebbe salvare. Il compendio industriale dell'ex Ilva (Acciaierie d'Italia S.p.A. e ILVA S.p.A., entrambe in amministrazione straordinaria) dovrebbe trasformarsi in un polo manifatturiero multi-settoriale dedicato alla transizione ecologica, con la produzione di moduli fotovoltaici, componenti eolici, autovetture elettriche e autobus a batteria e a idrogeno, grazie all'acquisizione di brevetti cinesi e all'impiego dei lavoratori in mansioni di assemblaggio. L'ipotesi si colloca in un momento di rottura storica per la siderurgia italiana: nell'ottobre 2026 la conferma del provvedimento giudiziale di spegnimento definitivo dell'area a caldo e la conseguente revoca degli ordini di approvvigionamento delle materie prime per il ciclo integrale hanno reso la crisi irreversibile nella sua configurazione tradizionale.
L'analisi tecnico-economica, doganale e regolatoria condotta dallo studio dimostra però che il modello industriale ipotizzato nella sua formulazione lineare, cioè l'acquisto di licenze o brevetti dalla Repubblica Popolare Cinese abbinato al mero assemblaggio locale di componenti importati secondo il modello Semi-Knocked-Down o Completely Knocked-Down (SKD/CKD) per saturare 10.000 addetti, risulta strutturalmente non bancabile e giuridicamente inattuabile. La prima causa è l'asimmetria tra intensità di capitale e assorbimento occupazionale nella manifattura green moderna, dove l'automazione spinta separa i volumi di investimento (CapEx) dalla creazione di posti di lavoro diretti. I benchmark operativi lo dicono chiaramente: la più grande gigafactory fotovoltaica europea, 3Sun di Catania, con 3 GW l'anno di capacità e 1 miliardo di euro di investimento, impiega a regime appena 900-1.000 addetti diretti; uno stabilimento europeo su larga scala per autobus elettrici, come quello di BYD a Komárom in Ungheria (oltre 1.000 bus l'anno), assorbe circa 620 lavoratori; il polo eolico già attivo a Taranto, Vestas Blades Italia, ne impiega 2.300 dopo 27 anni di radicamento territoriale e 240 milioni di euro di nuovi piani di espansione. Sommando quattro stabilimenti di puro assemblaggio sui livelli di scala standard del mercato europeo, il fabbisogno complessivo non supererebbe le 3.500-4.500 unità lavorative, lasciando scoperto oltre il 55% del bacino occupazionale dell'ex Ilva.
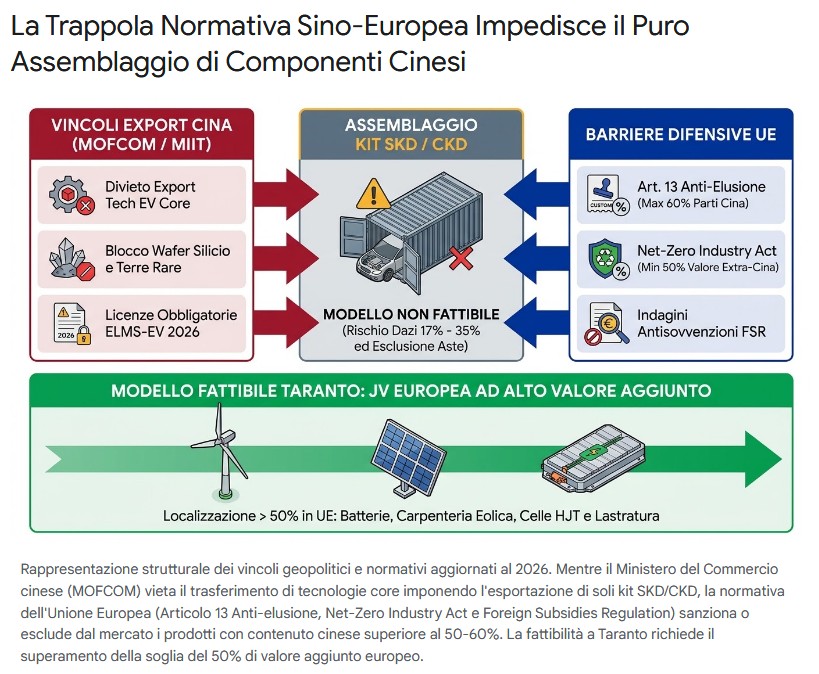
La trappola normativa sino-europea
Il secondo ostacolo insormontabile per il modello dell'assemblaggio è una vera e propria trappola normativa, generata dall'azione convergente dei blocchi all'esportazione tecnologica del Ministero del Commercio cinese (MOFCOM) e delle barriere difensive dell'Unione Europea. Sul fronte dell'offerta tecnologica, il MOFCOM ha formalmente intimato ai propri costruttori, tra cui BYD e Chery, di mantenere in patria il know-how e le tecnologie avanzate per i veicoli elettrici, limitando le operazioni estere al solo invio di kit di montaggio SKD/CKD. Il Catalogo delle tecnologie vietate o ristrette all'esportazione e il nuovo regime di licenze ELMS-EV, in vigore dal 1° gennaio 2026, bloccano inoltre il trasferimento di tecnologie per i wafer di silicio fotovoltaico, la raffinazione delle terre rare, i magneti permanenti e il software di controllo dei veicoli. Sul fronte opposto, l'Unione Europea ha eretto tre barriere che colpiscono esattamente l'assemblaggio di kit cinesi. La prima è l'Articolo 13 (Anti-elusione) del regolamento antisovvenzioni sugli EV, che applica retroattivamente dazi dal 17,0% al 35,3% se le parti cinesi superano il 60% del valore e il valore aggiunto locale è inferiore al 25%, a fronte di una soglia del 45%-50% richiesta per ottenere l'origine doganale europea. La seconda è il Net-Zero Industry Act (NZIA), i cui atti esecutivi, applicabili dal 30 dicembre 2025, escludono dalle aste pubbliche per le rinnovabili gli impianti fotovoltaici ed eolici con oltre il 50% del valore dei componenti di origine cinese, vietando espressamente l'importazione di drivetrain eolici dalla Cina. La terza è il Foreign Subsidies Regulation (FSR), che ha già costretto colossi cinesi del solare come LONGi e Shanghai Electric, e dei trasporti ferroviari come CRRC, a ritirarsi dalle gare pubbliche europee.
[🔍 CLICCA PER INGRANDIRE]
Idrogeno senza mercato e bonifiche ferme
Il terzo fattore ostativo riguarda l'incompatibilità economica dell'idrogeno nel trasporto pubblico su gomma e la paralisi storica delle bonifiche nel sito tarantino. Mentre il segmento degli autobus elettrici a batteria (BEB) presenta margini industriali positivi, con un margine lordo del 15-25% e un margine netto del 5-12%, il mercato dei bus a idrogeno (FCEB) ha subito nel biennio 2025-2026 un collasso di sostenibilità economica, dovuto a costi di acquisto fino a 2,5-3 volte superiori al diesel e all'esplosione dei costi operativi. L'episodio simbolo risale al marzo 2026, quando la città britannica di Aberdeen ha abbandonato la propria flotta a idrogeno perché il prezzo del combustibile era schizzato a 25 sterline al chilogrammo e la manutenzione delle stazioni di rifornimento pesava per il 30% del CapEx. A tutto ciò si aggiunge un vincolo fisico: le nuove linee manifatturiere non possono essere insediate immediatamente sulle aree dismesse dell'ex Ilva. In 27 anni, solo 5 ettari sui 4.289 ettari terrestri del Sito di Interesse Nazionale (SIN) di Taranto, pari allo 0,11%, sono stati bonificati, e il costo di decommissioning e bonifica dell'area siderurgica è stimato tra 3,8 e 5,0 miliardi di euro.
La soluzione ibrida a localizzazione profonda
Per rendere l'operazione industrialmente solida, finanziariamente bancabile e socialmente risolutiva per l'intero bacino dei 10.000 lavoratori, lo studio progetta una riconversione ibrida a localizzazione profonda, caratterizzata da un valore aggiunto europeo superiore al 50%. Invece di acquistare brevetti obsoleti o assemblare kit SKD gravati da dazi, il piano fattibile prevede la costituzione di joint venture a maggioranza europea (modello 51% partner UE e 49% partner tecnologico asiatico) che producano in loco i componenti ad alto valore aggiunto: celle fotovoltaiche tandem HJT-perovskite, carpenteria metallica pesante per fondazioni eoliche offshore galleggianti e pale in composito, assemblaggio di pacchi batteria, stampaggio di lamierati e lastratura per veicoli PHEV e BEV e per autobus elettrici. Questo nucleo manifatturiero assorbirebbe 5.800 addetti diretti. A esso si affiancherebbe l'impiego strutturato di 2.700 lavoratori nei cantieri pluriennali di decommissioning degli altiforni, bonifica ambientale del SIN e recupero di materie prime critiche, sfruttando le disposizioni del Disegno di Legge A.S. n. 2065 dell'ottobre 2026, oltre all'allocazione dei restanti 1.500 addetti nella logistica portuale integrata presso il San Cataldo Container Terminal (SCCT), nella manutenzione delle reti energetiche e nell'indotto specializzato. Sfruttando la finestra del nuovo decreto per le assunzioni effettuate tra il 1° novembre 2026 e il 31 dicembre 2027, i nuovi consorzi industriali potranno abbattere il costo del lavoro incassando fino a 36.000 euro di incentivi pubblici per ciascun lavoratore assunto, composti da 16.000 euro di sgravio contributivo biennale più 20.000 euro di contributo diretto INPS, per un sussidio di cassa fino a 360 milioni di euro sull'intera platea.
Lo stato degli impianti: la cronaca di un'agonia
La traiettoria industriale di Acciaierie d'Italia S.p.A., posta in amministrazione straordinaria nel febbraio 2024 insieme alla proprietaria degli asset ILVA S.p.A. e alle controllate operative ADI Energia S.r.l., ADI Servizi Marittimi S.r.l., ADI Tubiforma S.r.l. e ADI Socova S.a.S., è giunta a un punto di arresto definitivo nell'autunno del 2026. Nel corso dell'anno l'esecutivo ha tentato di preservare la continuità operativa degli impianti con iniezioni di liquidità d'emergenza per complessivi 530,5 milioni di euro: 149 milioni erogati nel gennaio 2026, 240 milioni stanziati nel maggio 2026 (100 milioni immediati e 140 a luglio), 100,5 milioni approvati dal Senato nel settembre 2026 e ulteriori 41 milioni decretati il 14 ottobre 2026 con lo scopo specifico di mantenere gli altiforni in riscaldo in attesa del pronunciamento della magistratura superiore.
Tra il 17 e il 20 ottobre 2026, dopo il rigetto di due istanze di sospensiva da parte della Corte d'Appello di Milano, la Suprema Corte di Cassazione ha confermato lo stop definitivo all'area a caldo dello stabilimento di Taranto. In ottemperanza al provvedimento, l'amministrazione straordinaria ha revocato gli ordini di acquisto delle materie prime destinate al ciclo integrale. Dal punto di vista ingegneristico e metallurgico, spegnere gli altiforni equivale a dismetterli in modo irreversibile: una perizia tecnica di Rina Consulting del settembre 2026 ha stimato in 830 milioni di euro il solo costo tecnico di ripristino dell'area a caldo dopo uno spegnimento, a causa della vetrificazione delle cariche refrattarie e dei danni strutturali da shock termico. Anche i due bandi di gara lanciati dai commissari straordinari, tra il luglio-agosto 2024 e la riapertura dei termini per le offerte vincolanti nell'agosto 2025, hanno confermato l'assenza di compratori per il ciclo integrale a carbone. Nell'agosto 2026 la stessa Federacciai ha predisposto una manifestazione di interesse congiunta di 14 imprese siderurgiche nazionali che esclude esplicitamente l'area a caldo di Taranto, mentre gli operatori privati si sono limitati a offerte su singoli siti di lavorazione a freddo, come nel caso di Marcegaglia per lo stabilimento di Racconigi.
Sul piano occupazionale lo spegnimento ha generato un'emergenza sociale senza precedenti. L'organico diretto del gruppo, pari a 9.626 unità, è distribuito per circa 8.000 addetti nel sito di Taranto e per la restante quota tra Genova Cornigliano, Novi Ligure, Racconigi e Milano. Nell'ottobre 2026 la direzione di Acciaierie d'Italia in amministrazione straordinaria ha attivato la procedura per estendere la CIGS a ulteriori 4.172 lavoratori, che sommati ai 4.450 dipendenti già in cassa integrazione portano il totale a 8.622.
Il pacchetto normativo d'urgenza: l'Articolo 2 e la formazione per le bonifiche
Per gestire l'impatto sociale della transizione e incentivare il subentro di nuovi investitori industriali nelle aree ex Ilva non valorizzate, il legislatore è intervenuto nell'autunno 2026 con un pacchetto d'urgenza: il Disegno di Legge A.S. n. 2065 di conversione del decreto-legge sull'ex Ilva, correlato al D.L. 30 aprile 2026, n. 62 (convertito dalla L. 25 giugno 2026, n. 112) e alla riforma dell'articolo 3 del D.L. n. 92/2025. L'Articolo 2 disciplina l'integrazione salariale e la condizionalità formativa per le bonifiche, autorizzando una spesa di 15 milioni di euro per il 2026 e di 30 milioni per il 2027. Nel quadro complessivo degli oneri, esteso all'indotto e ad ADI Servizi Marittimi S.r.l. e pari a 27,3 milioni nel 2026 e 56,1 milioni nel 2027 a valere sul Fondo sociale per occupazione e formazione, la misura integra il trattamento di CIGS dei dipendenti di Acciaierie d'Italia per 9 mesi a decorrere dal 1° ottobre 2026. A fronte di un massimale netto mensile INPS della CIGS di 1.340,56 euro nel 2026 e di 1.378,10 euro nel 2027, l'integrazione è esplicitamente vincolata alla partecipazione a percorsi di formazione professionale per la gestione delle bonifiche e allo svolgimento di lavori di pubblica utilità. I lavoratori decadono dal beneficio se rifiutano i corsi di riqualificazione o un'offerta di impiego con inquadramento retributivo almeno pari all'80% del livello di provenienza, situata entro 50 chilometri dalla residenza.
L'Articolo 3: 36.000 euro per ogni lavoratore assunto
L'Articolo 3 introduce incentivi diretti all'assunzione per i nuovi investitori privati, per favorire la ricollocazione stabile dei dipendenti di Acciaierie d'Italia S.p.A. e di ILVA S.p.A. in amministrazione straordinaria presso nuovi soggetti industriali, purché privi di assetti proprietari coincidenti o di rapporti di controllo o collegamento, ai sensi dell'articolo 2359 del Codice Civile, con le società cedenti. Per tutte le assunzioni a tempo indeterminato effettuate tra il 1° novembre 2026 e il 31 dicembre 2027, la norma istituisce due agevolazioni cumulabili. La prima è un esonero contributivo totale per un massimo di 24 mesi, fino a un tetto di 8.000 euro annui per lavoratore, pari a un risparmio previdenziale massimo di 16.000 euro nel biennio. La seconda è un contributo diretto a fondo perduto di 20.000 euro per ciascun lavoratore assunto a tempo pieno (riparametrato in proporzione per i contratti part-time non inferiori al 50% dell'orario normale), erogato dall'INPS in due tranche uguali da 10.000 euro al compimento del sesto e del ventiquattresimo mese dall'assunzione. Per ottenere la dote complessiva di 36.000 euro per singolo operaio, il nuovo datore di lavoro deve mantenere in servizio il dipendente per almeno 48 mesi e garantirgli un trattamento economico individuale non inferiore a quello complessivo stabilito dall'articolo 7 del D.L. n. 62/2026. A completamento del quadro, la sostituzione integrale dell'articolo 3 del D.L. n. 92/2025 istituisce una governance centralizzata sulle aree industriali dismesse: il Ministero delle Imprese e del Made in Italy (MIMIT) diventa interlocutore unico per la valorizzazione delle aree di proprietà di ILVA S.p.A. in amministrazione straordinaria attualmente inutilizzate, e la concessione degli spazi e delle agevolazioni pubbliche è vincolata al riassorbimento prioritario dei lavoratori del bacino siderurgico.
[🔍 CLICCA PER INGRANDIRE]
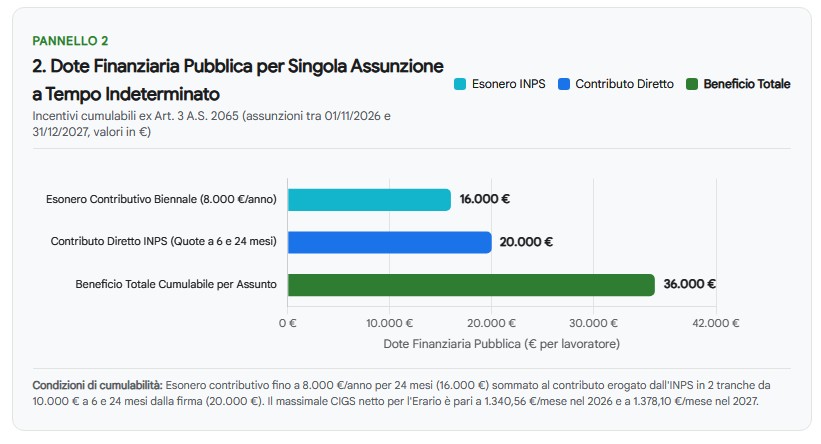
Il Sito di interesse nazionale: 5 ettari bonificati in 27 anni
Qualsiasi progetto di insediamento manifatturiero all'interno del perimetro ex Ilva deve confrontarsi con lo stato di compromissione delle matrici ambientali. Dopo il decreto di riperimetrazione approvato nel dicembre 2024, il Sito di Interesse Nazionale (SIN) di Taranto si estende su 11.161 ettari complessivi, suddivisi in 6.872 ettari di aree marine e 4.289 ettari di aree terrestri, rispetto agli originari 4.383 ettari a terra. Secondo i dati ufficiali del Ministero dell'Ambiente e della Sicurezza Energetica (MASE), in 27 anni dalla perimetrazione fino al 2026 le aree terrestri con procedimento di bonifica completato e certificato ammontano ad appena 5 ettari, cioè lo 0,1%-0,11% della superficie perimetrata a terra.
Questa paralisi operativa ha una conseguenza ingegneristica fondamentale: non è possibile costruire capannoni per l'elettronica fotovoltaica o linee di assemblaggio automobilistico direttamente sopra le aree dell'area a caldo, cioè cokeria, sinterizzazione, altiforni, acciaieria e parchi minerali, senza un preventivo smantellamento degli impianti inquinati e la messa in sicurezza permanente di falde e suoli. A livello internazionale il costo medio del semplice decommissioning fisico di una singola struttura d'altoforno si aggira sui 30 milioni di dollari, ma per un complesso integrato a ciclo continuo (BF-BOF) dell'estensione di Taranto le stime istituzionali indicano un fabbisogno compreso tra 3,8 e 5,0 miliardi di euro per completare la bonifica, la rimozione dei rifiuti industriali e la riconversione ambientale. A titolo di confronto europeo, nel sito siderurgico britannico di Port Talbot la sola sostituzione di due altiforni con un forno elettrico ad arco (EAF), da parte di Tata Steel e del governo del Regno Unito, ha richiesto un investimento congiunto di 1,3 miliardi di sterline per salvaguardare 5.000 posti di lavoro. L'attivazione su larga scala dei cantieri di bonifica nei SIN ha però un moltiplicatore fiscale elevato: le stime di settore indicano che lo Stato può recuperare fino a 4,7 miliardi di euro a livello nazionale sotto forma di maggiori entrate tributarie e contributi sociali generati dai lavori di risanamento. La tabella seguente riepiloga gli strumenti normativi, finanziari e infrastrutturali che definiscono il perimetro del progetto, dal bacino occupazionale agli incentivi, dai costi di bonifica al Just Transition Fund fino alla dotazione portuale.
[🔍 CLICCA PER INGRANDIRE]
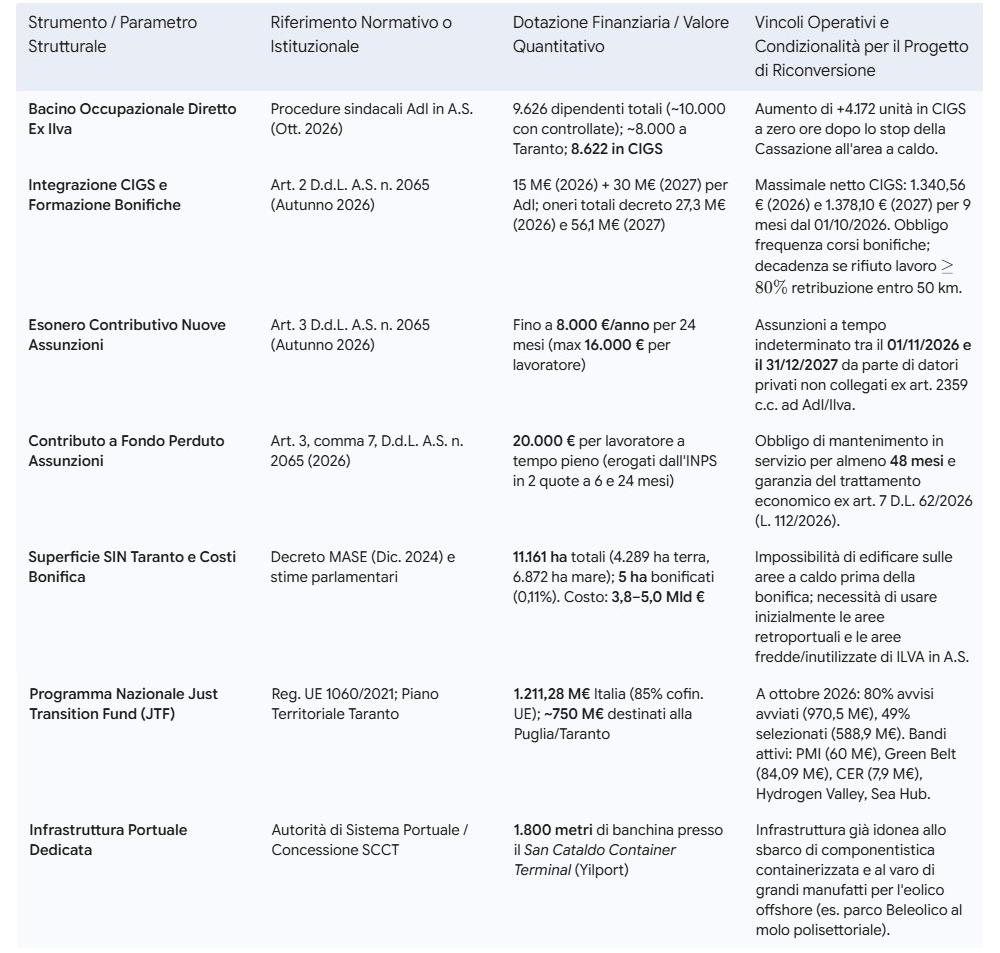
Porto di San Cataldo e Just Transition Fund: gli asset attivabili
Dal punto di vista logistico e finanziario Taranto dispone di due asset strategici immediatamente attivabili. Il primo è il complesso portuale, imperniato sul San Cataldo Container Terminal (SCCT) gestito dal gruppo Yilport, che offre 1.800 metri lineari di banchina a pescaggio profondo e ampi piazzali retroportuali, affiancato dal molo polisettoriale già utilizzato per l'assemblaggio e il varo delle turbine eoliche offshore. Questa configurazione consente di replicare a Taranto il modello logistico integrato porto-fabbrica sperimentato nel porto di Barcellona, dove il raddoppio delle importazioni di componenti auto in container e la concessione di terminal Ro-Ro automatizzati, operativi dal 2027 con NYK, hanno fornito la base logistica per la riconversione dell'ex sito Nissan.
Il secondo asset è il Just Transition Fund (JTF) 2021-2027, che su una dotazione nazionale di 1,211 miliardi di euro (1,029 miliardi di fondi europei, con tasso di cofinanziamento all'85%) riserva alla provincia di Taranto circa 750 milioni di euro. A ottobre 2026 l'80% degli avvisi risulta avviato (970,5 milioni di euro) e il 49% selezionato (588,9 milioni). Parte delle risorse è già allocata a interventi di rigenerazione ecologica urbana, come gli 84,09 milioni di euro della procedura Green Belt del Comune di Taranto, articolata in otto parchi naturali e costieri, e a sostegni per le micro e piccole imprese (60 milioni pubblicati nell'ottobre 2026), l'edilizia sostenibile (25 milioni) e le Comunità Energetiche Rinnovabili (7,9 milioni). Le linee d'azione regionali avviate nell'estate-autunno 2026 offrono però strumenti di cofinanziamento diretto per l'ecosistema industriale proposto: l'avviso Hydrogen Valley JTF, la procedura negoziale Sea Hub, l'avviso JTF Portuali 2026 e i fondi per la bonifica di siti dismessi, l'economia circolare e la riconversione delle competenze dei lavoratori.
Pechino chiude i rubinetti: MOFCOM e il caso delle "New Three"
Il presupposto centrale della proposta, acquisire sul mercato i brevetti cinesi per produrre a Taranto pannelli solari, pale eoliche, auto e autobus elettrici, si scontra con un mutamento radicale della politica industriale di Pechino. La Repubblica Popolare Cinese non consente più la cessione o la delocalizzazione incontrollata della proprietà intellettuale relativa alle cosiddette "New Three": celle solari, batterie agli ioni di litio e veicoli a nuova energia. Nel luglio e nel settembre 2024 il Ministero del Commercio cinese (MOFCOM) ha emesso direttive stringenti a tutti i costruttori automobilistici nazionali, ordinando di mantenere rigorosamente in patria le tecnologie EV avanzate (core EV technology) e scoraggiando la realizzazione di stabilimenti a ciclo completo all'estero. Per aggirare le barriere tariffarie occidentali senza trasferire know-how ai Paesi ospitanti, il MOFCOM ha esplicitamente istruito produttori come BYD e Chery a esportare esclusivamente kit di assemblaggio (knock-down kits, SKD/CKD) prodotti nelle fabbriche cinesi, limitando gli impianti esteri alle sole fasi finali di avvitamento e montaggio.
Questa strategia difensiva nasce dalla consapevolezza che l'espansione della produzione all'estero riduce l'export di veicoli finiti, che nel 2024 rappresentava il 2,5% dell'export totale cinese e lo 0,5% del PIL, senza essere compensata a sufficienza dall'export di componentistica, come già verificatosi in Thailandia. Il contesto è quello di una crescita dell'export EV rallentata al 14% e di cali in valore dell'8% per le batterie e del 31% per le celle solari, a causa della guerra dei prezzi da sovracapacità.
Il Catalogo delle tecnologie vietate e le terre rare
Parallelamente alle direttive informali del MOFCOM, Pechino ha blindato i brevetti industriali con due strumenti normativi vincolanti. Il primo è il Catalogo delle Tecnologie Vietate e Ristrette all'Esportazione: attraverso gli aggiornamenti del catalogo ministeriale e i controlli doganali (MOFCOM/GAC 2023-2026), la Cina ha sottoposto a divieto o a licenza governativa restrittiva l'esportazione delle tecnologie di fabbricazione dei wafer di silicio fotovoltaico di grande formato, dei sistemi LiDAR per la guida autonoma e dei processi di estrazione, separazione e produzione dei magneti permanenti in terre rare. Quest'ultimo vincolo ha un impatto diretto sia sui motori di trazione dei veicoli elettrici sia sui generatori sincroni a magneti permanenti delle turbine eoliche. Nel corso del 2025 il regime di licenze cinese sui magneti in terre rare ha provocato blocchi produttivi nelle linee di motori EV estere, allentandosi solo parzialmente nel settembre 2025, mentre nel gennaio 2026 Pechino ha ulteriormente inasprito i divieti di esportazione per i beni a duplice uso (dual-use).
Il sistema ELMS-EV: licenze, dogane e controllo del software
Il secondo strumento è il Sistema di Gestione delle Licenze di Esportazione EV (ELMS-EV), entrato in vigore il 1° gennaio 2026 per effetto del nuovo regolamento congiunto del MOFCOM e del Ministero dell'Industria e dell'Informatica (MIIT), che ha ristrutturato radicalmente i canali B2B di esportazione tecnologica e veicolare. Sotto il regime ELMS-EV i diritti di esportazione sono riservati ai soli costruttori titolari di qualifiche produttive MIIT e dotati di un codice ufficiale a 18 cifre, l'EV Export License Number (EELN). Il rilascio della licenza è subordinato a una serie di condizioni: la verifica doganale sul 100% dei carichi, con tempi di sdoganamento di 3-5 giorni nei porti di Shanghai e Ningbo; la tracciabilità seriale delle batterie (certificazioni UN38.3 e UL 2580, stato di carica massimo del 30% durante il trasporto marittimo UN 3480/3481, monitoraggio termico dei container ogni 4 ore con impianti antincendio a CO2); il rispetto dei nuovi standard obbligatori MIIT 2026 sull'efficienza energetica, con un consumo massimo di 15,1 kWh ogni 100 km per i BEV della classe da 2 tonnellate e un'autonomia elettrica minima WLTC di 43 km per gli ibridi plug-in; e soprattutto il controllo centralizzato dei pacchetti software internazionali e degli aggiornamenti Over-The-Air (OTA) tramite i database degli OEM cinesi. Qualsiasi tentativo di acquistare componenti o veicoli tramite intermediari non autorizzati dal MIIT comporta il blocco immediato in dogana e la disattivazione delle funzionalità software del veicolo.
Le barriere dell'Unione Europea: dazi antisovvenzioni e Articolo 13
Se un consorzio industriale a Taranto accettasse il dettato del MOFCOM, rinunciando alla proprietà intellettuale core e limitandosi a importare dalla Cina kit SKD/CKD di autovetture, autobus, moduli solari o turbine eoliche da far assemblare agli operai ex Ilva, andrebbe incontro alla paralisi commerciale sul mercato europeo per effetto di tre regolamenti comunitari convergenti. La prima barriera riguarda il regime doganale sui veicoli elettrici, regolato dai dazi compensativi, dalle regole di origine e dall'Articolo 13 sulle pratiche di elusione. L'Unione Europea applica alle autovetture elettriche a batteria (BEV) importate dalla Cina il dazio standard della nazione più favorita (MFN) del 10,0%, a cui si sommano i dazi compensativi antisovvenzioni definitivi compresi tra il 17,0% e il 35,3%: nello specifico 17,0% per BYD, 18,8% per Leapmotor e fino al 35,3% per SAIC/MG4. I veicoli ibridi plug-in (PHEV/REEV) sono invece attualmente soggetti a un dazio compensativo dello 0%, perché classificati sotto codici doganali HS differenti.
Per impedire che tali dazi vengano aggirati tramite stabilimenti di puro montaggio in territorio comunitario, l'ordinamento doganale europeo applica due filtri rigorosi. Il primo sono le regole di origine non preferenziali dell'UE, che richiedono il cambio di voce tariffaria (CTC) oppure una soglia di valore aggiunto locale compresa tra il 45% e il 50% del prezzo franco fabbrica affinché il veicolo acquisisca l'origine europea. Il secondo è l'Articolo 13 (Disposizioni Anti-elusione) del regolamento di difesa commerciale: se la Commissione Europea accerta che in un'operazione di assemblaggio all'interno dell'UE i componenti di origine cinese costituiscono oltre il 60% del valore totale delle parti e che il valore aggiunto generato in Europa è inferiore al 25%, le autorità doganali applicano retroattivamente l'intero dazio compensativo (17%-35,3%) previsto per i veicoli finiti (CBU) anche ai kit assemblati nello stabilimento europeo. L'efficacia dissuasiva di questa tenaglia è dimostrata dalla joint venture Leapmotor International, controllata al 51% da Stellantis: dopo aver avviato nel giugno 2024 l'assemblaggio della citycar elettrica cinese Leapmotor T03 presso lo stabilimento polacco di Tychy con kit SKD provenienti dalla Cina, Stellantis ha interrotto e cancellato la produzione della T03 a partire dal 30 marzo 2025, mantenendo l'importazione diretta per il SUV C10 e ripensando l'intera strategia di localizzazione.
[🔍 CLICCA PER INGRANDIRE]
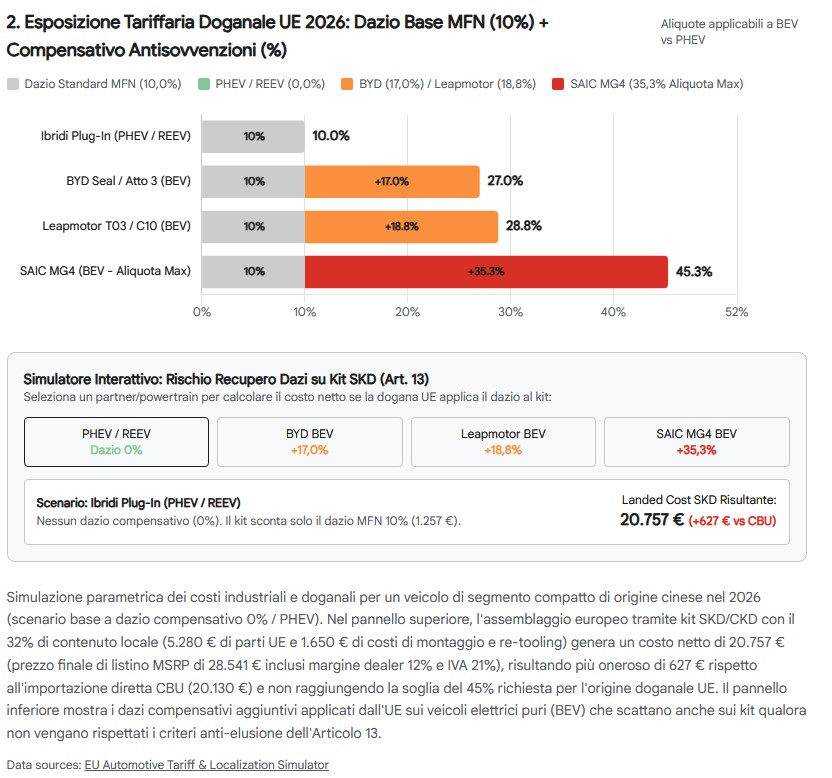
Il Net-Zero Industry Act: il filtro delle aste pubbliche
La seconda barriera è il Net-Zero Industry Act (NZIA, Regolamento UE 2024/1735), adottato formalmente nel maggio-giugno 2024 e reso operativo dal pacchetto di regolamenti di esecuzione e atti delegati della Commissione Europea del maggio 2025. Il NZIA mira a portare la capacità manifatturiera europea di tecnologie pulite (fotovoltaico, eolico onshore e offshore, batterie, elettrolizzatori e celle a combustibile, reti, pompe di calore, biometano e CCS) ad almeno il 40% del fabbisogno annuo dell'Unione entro il 2030, fissando un obiettivo specifico di 30 GW per il fotovoltaico. La norma cruciale per Taranto è contenuta nel regolamento di esecuzione sui criteri non di prezzo (Non-Price Criteria, NPC) nelle aste per le energie rinnovabili. A partire dal 30 dicembre 2025 tutti gli Stati membri devono applicare criteri di pre-qualificazione (condotta aziendale responsabile, cybersicurezza e sicurezza dei dati, capacità di consegna puntuale) e criteri di aggiudicazione legati alla sostenibilità e alla resilienza della catena di approvvigionamento, con un peso compreso tra il 15% e il 30% (o tra il 35% e il 50% dei punteggi di gara), ad almeno il 30% dei volumi annui delle aste rinnovabili, ovvero ad almeno 6 GW all'anno per Stato membro.
Il criterio di resilienza scatta obbligatoriamente per tutte le tecnologie o i componenti specifici in cui l'UE dipende per oltre il 50% delle importazioni da un singolo Paese terzo (o per oltre l'85% della fornitura di un componente), una fattispecie che identifica direttamente la Cina. Per superare il filtro nelle aste pubbliche europee, nel fotovoltaico almeno il 50% del valore dei componenti principali (wafer, celle, moduli, inverter) deve essere fabbricato al di fuori del Paese fornitore dominante. Nell'eolico, per almeno il 75% delle turbine di un progetto vige una regola stringente sul numero massimo di componenti principali importabili dalla Cina: massimo 3 per l'onshore e 4 per l'offshore. Le linee guida applicative stabiliscono inoltre che i gruppi di trasmissione (drivetrain) non possono essere importati dalla Cina, mentre la diversificazione dei magneti permanenti viene premiata come criterio di aggiudicazione. Di conseguenza uno stabilimento tarantino che si limitasse ad assemblare celle solari o componenti di turbine eoliche cinesi produrrebbe manufatti inidonei a partecipare alle aste pubbliche per le rinnovabili in Italia e nell'UE. Al contrario, strutturare lo stabilimento con una produzione integrata europea consente di richiedere lo status di "Progetto Strategico Net-Zero" ai sensi dell'Articolo 13 del NZIA, riservato a impianti con capacità pari o superiore a 1 GW all'anno, o tra i primi 10 in UE, o che riducono la dipendenza da importazioni superiori al 50%, ottenendo iter autorizzativi accelerati (fast-track permitting) e accesso prioritario ai finanziamenti nazionali ed europei.
Il Foreign Subsidies Regulation: le indagini sui colossi cinesi
La terza barriera è il Foreign Subsidies Regulation (FSR, Regolamento UE 2022/2560), pienamente applicabile dall'ottobre 2023/2024. Esso conferisce alla Commissione Europea il potere di indagare sulle sovvenzioni statali estere concesse nei tre anni precedenti a imprese che partecipano ad appalti pubblici nell'UE o a operazioni di fusione e acquisizione, con la facoltà di escludere l'offerente dalle gare o di infliggere sanzioni fino al 10% del fatturato annuo aggregato e penalità periodiche del 5% del fatturato medio giornaliero. Nel primo biennio di applicazione, a fronte di 1.108 notifiche in 213 gare d'appalto e di oltre 120 casi M&A pre-notificati, l'azione repressiva della Commissione si è concentrata quasi esclusivamente sui gruppi industriali cinesi nei settori oggetto di questo studio.
Nel comparto del trasporto pubblico, nel marzo 2024 la Commissione ha aperto la prima indagine approfondita (Fase 2) contro il colosso statale cinese CRRC Qingdao Sifang Locomotive, in una gara da 665 milioni di dollari per treni elettrici in Bulgaria, rilevando che l'azienda aveva ricevuto sussidi statali pari a cinque volte il valore dell'offerta e presentato un prezzo anomalo: CRRC si è ritirata dalla gara. Nel settore fotovoltaico, il 3 aprile 2024 la Commissione ha avviato due indagini approfondite contro il consorzio ENEVO / LONGi Solar Technologie e contro Shanghai Electric per la fornitura e gestione di un parco fotovoltaico in Romania, inducendo entrambi i gruppi cinesi a ritirare le offerte per evitare sanzioni e divieti formali. Nell'eolico, nell'aprile 2024 la Commissione ha lanciato una vasta indagine d'ufficio contro i produttori cinesi di turbine, inclusa Goldwind Science, per progetti di parchi eolici in Spagna, Grecia, Francia, Romania, Bulgaria e successivamente Germania.
Sul fronte delle acquisizioni e dell'extraterritorialità dei controlli, oltre ai raid ispettivi presso le sedi europee di Nuctech, in cui il Tribunale UE ha confermato il diritto della Commissione di sequestrare le caselle di posta elettronica archiviate su server in Cina, il 28 maggio 2026 la Commissione ha aperto la prima indagine approfondita M&A contro un acquirente cinese, relativa all'acquisizione di CECONOMY da parte di JD.com. Sotto la lente sono finiti sia i sussidi finanziari usati per pagare un premio del 43% sulle azioni sia l'integrazione post-fusione di capacità logistiche e tecnologiche sussidiate da Pechino. Qualsiasi joint venture a Taranto con una partecipazione cinese di controllo, o che utilizzi componenti massicciamente sussidiati da Pechino per partecipare alle gare pubbliche italiane ed europee per autobus elettrici, parchi solari o impianti eolici, verrebbe dunque paralizzata dalle indagini ai sensi dell'FSR.
Pilastro 1: la gigafactory fotovoltaica sul modello 3Sun
Per valutare la fattibilità e il reale assorbimento occupazionale di una fabbrica di pannelli solari a Taranto, il parametro di riferimento in Italia è la 3Sun Gigafactory di Enel Green Power a Catania, nota come "La Fabbrica del Sole". Nata nel 2010 come joint venture tra Enel, Sharp e STMicroelectronics e passata interamente sotto il controllo di Enel nel 2015, la fabbrica siciliana ha abbandonato il film sottile per specializzarsi, dal 2018-2019, nella produzione completamente automatizzata di celle e moduli bifacciali a eterogiunzione di silicio (HJT, 3SUN CORE-H) e nello sviluppo di celle tandem silicio-perovskite, progettate per superare il 30% di efficienza di conversione con una vita utile di almeno 35 anni.
L'espansione di 3Sun da 200 MW a 3 GW di capacità annua, pari a circa 15.000 moduli fotovoltaici al giorno e realizzata raddoppiando il sito con un nuovo stabilimento di 150.000 metri quadrati, fornisce i coefficienti tecnici ed economici per dimensionare un impianto analogo a Taranto. L'investimento complessivo per 3 GW di capacità integrata di celle e moduli ammonta a circa 1 miliardo di euro. La copertura finanziaria ha richiesto un'architettura complessa: circa 190 milioni di euro di sovvenzioni a fondo perduto, tra il Fondo per l'Innovazione Europeo per il progetto TANGO e il Contratto di Sviluppo nazionale (inclusi 89,5 milioni di aiuti di Stato a finalità regionale approvati dalla Commissione Europea nel luglio 2023), e un pacchetto di project finance bancario da 560 milioni firmato nel dicembre 2023 con la Banca Europea per gli Investimenti, affiancata da UniCredit, BPER Banca e Banco BPM, con garanzia Green di SACE all'80% sul credito senior. Il supporto della BEI, tra linee dirette garantite da InvestEU per 47,5 milioni e finanziamenti intermediati a UniCredit per 118 milioni, può raggiungere complessivamente 389,5 milioni. Sotto il profilo occupazionale, a fronte di 1 miliardo di investimento e 150.000 metri quadrati coperti, l'altissimo grado di automazione robotica delle camere bianche fa sì che 3Sun occupi a pieno regime appena 900-1.000 dipendenti diretti, cresciuti da una base storica di 200-600 addetti, oltre a circa 1.000 posti nell'indotto esterno.
Traslando questi parametri su Taranto emerge con chiarezza che una gigafactory fotovoltaica da 3 GW assorbirebbe solo il 10% dei 10.000 lavoratori dell'ex Ilva, con un costo di investimento pari a 1 milione di euro per singolo addetto diretto. Sul piano tecnologico, inoltre, Taranto non può limitarsi ad assemblare celle o wafer importati dalla Cina, tecnologia peraltro soggetta a restrizioni all'export di Pechino e a una feroce crisi di sovracapacità che ha depresso i margini globali. Deve invece adottare un processo integrato europeo, basato su tecnologia HJT/Tandem, riciclo del silicio e produzione di vetro solare temprato e telai in alluminio o acciaio speciale, per garantire che oltre il 50% del valore del modulo sia generato nell'UE, condizione indispensabile per accedere alle aste protette dal NZIA.
Pilastro 2: l'hub eolico, da Vestas a Beleolico
A differenza del fotovoltaico e dell'automotive, l'industria eolica gode a Taranto di un radicamento industriale consolidato e di una naturale vocazione marittimo-portuale. Nel territorio ionico operano già due realtà fondamentali. La prima è Vestas Blades Italia, leader nella manifattura di pale in composito: presente in Italia da 27 anni con oltre 5,6 GW di capacità eolica installata e una filiera nazionale di fornitori che genera commesse per oltre 100 milioni di euro l'anno, il gruppo danese ha fatto di Taranto il proprio hub strategico per le pale, inclusa la linea V112 e le pale offshore di ultima generazione. Dopo aver costruito 3 nuovi capannoni con il supporto di un Contratto di Sviluppo Invitalia da 40 milioni di euro (fondi PNRR), che ha portato l'organico da 1.700 a 2.000 unità, nel settembre 2025 l'amministratore delegato Henrik Andersen ha presentato al MIMIT un nuovo piano industriale su Taranto da 200 milioni di euro, articolato su tre progetti produttivi, che porta l'occupazione complessiva a circa 2.300 dipendenti, con una ricerca continua di operatori di materiali compositi, ispettori di qualità, manutentori e addetti alla logistica.
La seconda realtà è l'alleanza tra Renexia (InVento Italia) e la cinese MingYang Smart Energy. Nelle acque antistanti il molo polisettoriale del porto di Taranto, a 2,5 km dalla costa, è entrato in esercizio nel 2022 Beleolico, il primo parco eolico offshore del Mar Mediterraneo, sviluppato da Renexia (Toto Holding) con 30 MW di potenza ottenuti da 10 turbine fornite da MingYang. Sulla scorta di tale esperienza Renexia, il MIMIT e MingYang, azienda da 3,575 miliardi di euro di fatturato nel 2024 e leader globale nell'innovazione offshore, hanno siglato un'intesa strategica per creare una filiera nazionale dell'eolico offshore galleggiante (floating offshore wind). L'intesa prevede lo sviluppo di due siti produttivi tra Taranto e Brindisi dedicati alle gigantesche turbine MySE 18-292 da 18 MW, destinate ad alimentare il mega-parco offshore MedWind, a 80 km al largo della costa di Trapani.
L'analisi incrociata tra il progetto Renexia-MingYang e i vincoli del NZIA e dell'FSR rivela un'opportunità decisiva per la riconversione degli operai ex Ilva. Poiché la Commissione ha sottoposto a indagine d'ufficio i fornitori cinesi di turbine e poiché le regole di resilienza del NZIA vietano l'importazione dei drivetrain dalla Cina e impongono che non più di 3 componenti principali per l'onshore o 4 per l'offshore provengano da lì, l'accordo con MingYang non può ridursi allo sbarco nel porto di navicelle e pale cinesi da assemblare in banchina. Per rendere le turbine MySE 18-292 conformi al NZIA e bancabili nelle aste europee, lo stabilimento da insediare nelle aree ex Ilva deve acquisire in licenza il design aerodinamico e strutturale per produrre integralmente a Taranto le pale in fibra di vetro e carbonio, i mozzi in ghisa sferoidale e i telai di navicella, approvvigionando generatori e drivetrain da fornitori europei o realizzando in loco l'avvolgimento e l'assemblaggio elettromeccanico con componentistica europea.
Contestualmente, il progetto deve sfruttare le grandi officine meccaniche, le banchine e le competenze di carpenteria metallica pesante e saldatura degli operai siderurgici per realizzare un Polo di Carpenteria Pesante per fondazioni eoliche offshore galleggianti (substructures, o floater) e torri tubolari. La fabbricazione di una singola piattaforma galleggiante in acciaio per una turbina da 18 MW richiede infatti migliaia di tonnellate di carpenteria saldata speciale: una lavorazione ad alta intensità di manodopera qualificata, che rappresenta l'innesto occupazionale più naturale e diretto per riconvertire fino a 2.200 operai metalmeccanici dell'ex Ilva senza disperderne il patrimonio tecnico.
Pilastro 3: l'auto elettrica tra Barcellona, Tychy e Taranto
La proposta di riconvertire parte del sito ionico all'assemblaggio di autovetture elettriche su brevetto o piattaforma cinese richiama due precedenti industriali europei: la riconversione dell'ex stabilimento Nissan della Zona Franca di Barcellona da parte del gruppo cinese Chery, in joint venture con un partner locale, e l'operazione Stellantis-Leapmotor a Tychy, in Polonia. A Barcellona la progressiva deindustrializzazione del sito, la cui produzione era crollata dalle 200.000 unità annue precedenti al 2008 a un tasso di utilizzo inferiore al 20% prima della chiusura annunciata nel maggio 2020, ha lasciato un vuoto occupazionale che il governo spagnolo e la Generalitat della Catalogna hanno colmato attraendo Chery. Il gruppo cinese, che possiede oltre 10 siti di assemblaggio nel mondo e punta a realizzare fuori dalla Cina il 70% delle proprie esportazioni entro il 2030 (valutando anche l'impianto Nissan di Sunderland, nel Regno Unito), ha impostato lo stabilimento di Barcellona sul modello CKD, affiancato da spedizioni containerizzate.
Per verificare la sostenibilità finanziaria di un impianto automobilistico a Taranto basato su kit cinesi bisogna analizzare i costi unitari rilevati dall'EU Automotive Tariff & Localization Simulator 2026. Si prenda un veicolo compatto con costo di produzione franco fabbrica in Cina (Base FOB China Factory Cost) di 16.500 euro. Nello scenario di importazione diretta del veicolo finito (CBU), al costo FOB si sommano 1.800 euro di nolo marittimo Ro-Ro e transito portuale, per un valore imponibile CIF alla dogana europea di 18.300 euro; applicando il dazio MFN del 10% (1.830 euro), il costo netto franco importatore (Landed Cost) prima dei dazi compensativi si attesta a 20.130 euro.
Nello scenario alternativo di assemblaggio in Europa con kit SKD/CKD e il 32% di contenuto locale UE, si scorpora il 32% di componenti acquistati in Europa, pari a 5.280 euro (comprensivi di batteria locale o parti di sottosistema), e il valore del kit importato dalla Cina scende a 11.220 euro (16.500 meno 5.280). La spedizione del kit smontato in container verso un porto europeo come il terminal SCCT di Taranto riduce il nolo da 1.800 a 1.350 euro, con un risparmio logistico di 450 euro per veicolo: il valore CIF del kit diventa 12.570 euro e il dazio MFN del 10% scende a 1.257 euro, con un risparmio doganale di 573 euro rispetto al CBU. L'operazione di riassemblaggio in Europa e l'ammortamento del re-tooling aggiungono però un costo industriale (EU Assembly & Re-tooling Overhead) di 1.650 euro per veicolo. Sommando tutte le voci (11.220 euro di kit, 5.280 di parti UE, 1.350 di nolo, 1.257 di dazio e 1.650 di assemblaggio), il costo netto del veicolo assemblato in Europa sale a 20.757 euro: uno svantaggio economico netto di 627 euro per vettura rispetto all'importazione diretta CBU, con un prezzo finale di listino al consumatore (MSRP), inclusi il 12% di margine del concessionario e il 21% di IVA, pari a 28.541 euro.
[🔍 CLICCA PER INGRANDIRE]
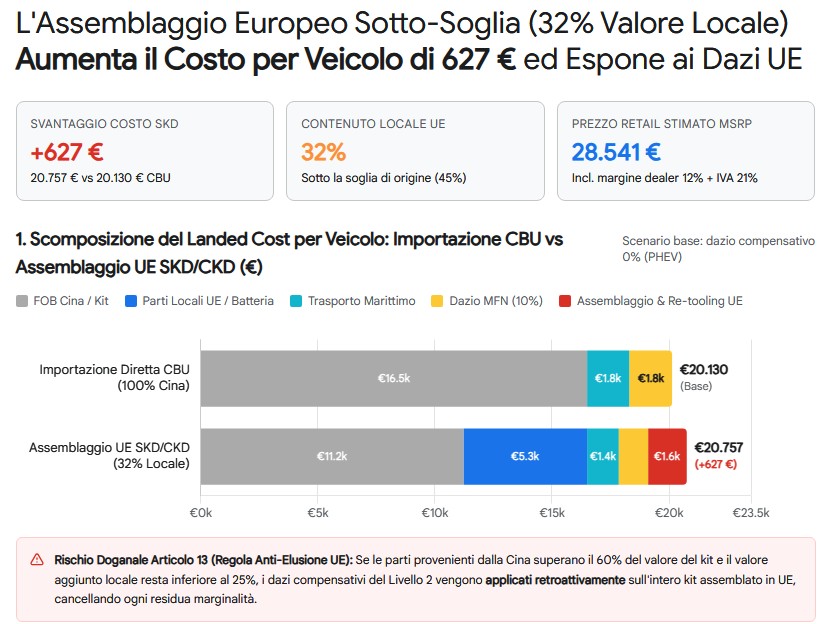
Questa aritmetica spiega perché Stellantis abbia fermato l'assemblaggio SKD della Leapmotor T03 in Polonia nel marzo 2025. Per i veicoli ibridi plug-in (PHEV/REEV), che godono di un dazio compensativo dello 0%, l'assemblaggio SKD in Europa costa 627 euro in più rispetto all'importazione diretta. Per i veicoli elettrici puri (BEV), gravati da dazi compensativi del 17,0%-35,3%, fermarsi al 32% di contenuto locale espone lo stabilimento al rischio di contestazione doganale ex Articolo 13 e al mancato raggiungimento della soglia del 45%-50% di valore aggiunto richiesta dalle regole di origine non preferenziali dell'UE. L'insediamento di un polo automobilistico a Taranto è quindi giustificato solo se si verificano due condizioni industriali.
La prima è il superamento della soglia del 50% di valore aggiunto europeo attraverso un ciclo CKD integrato. Lo stabilimento non deve limitarsi al montaggio meccanico finale (SKD), ma includere i reparti di stampaggio a freddo e a caldo dei lamierati (utilizzando acciaio verde o laminati prodotti a Novi Ligure e Cornigliano o da un futuro forno elettrico locale), la lastratura robotizzata, la verniciatura cataforetica e l'assemblaggio locale dei pacchi batteria (Battery Pack Assembly) con celle di produzione europea. In questo modo si azzera legalmente il dazio compensativo del 17%-35,3% sui BEV, generando un risparmio tariffario tra 3.100 e 6.450 euro per vettura, che assorbe ampiamente i 1.650 euro di overhead di assemblaggio. La seconda condizione è l'adozione di un mix produttivo flessibile, che affianchi sulle stesse linee piattaforme elettriche pure (BEV) e piattaforme ibride plug-in ad autonomia estesa (PHEV/REEV conformi ai nuovi limiti MIIT 2026 di almeno 43 km WLTC in elettrico puro), sfruttando l'esenzione dai dazi antisovvenzioni su queste ultime. Un impianto così configurato, con una capacità a regime di 80.000-100.000 veicoli l'anno e un CapEx di circa 650 milioni di euro, richiede 1.800 addetti diretti, contro i soli 500-800 di una linea SKD di semplice avvitamento.
Pilastro 4: gli autobus elettrici a batteria
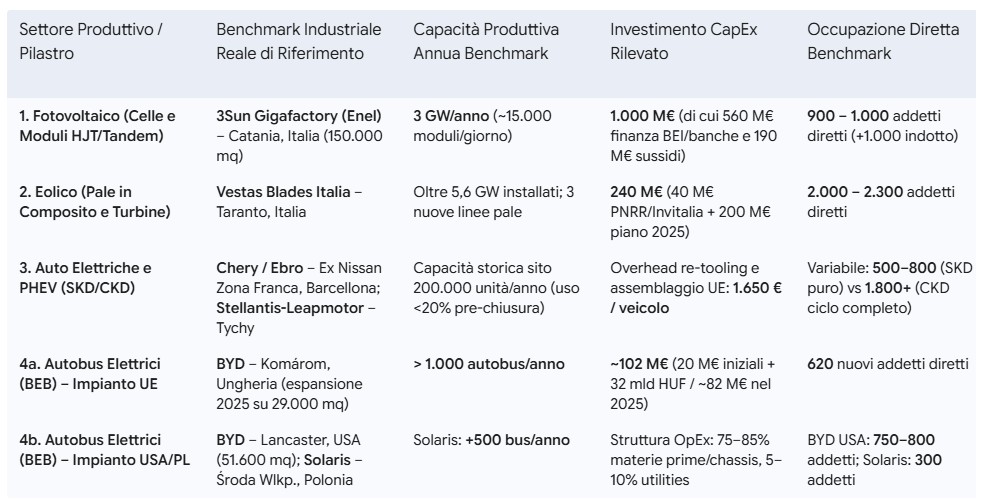
Il quarto pilastro riguarda la produzione di mezzi per il trasporto pubblico locale e interurbano, suddivisi tra autobus elettrici a batteria (BEB) e autobus elettrici a celle a combustibile alimentati a idrogeno (FCEB). L'analisi impone di separare nettamente le due tecnologie, perché presentano fondamentali industriali e di mercato antitetici. Per i BEB i parametri di impianto rilevati nel 2025-2026 confermano la solidità del modello di business, ma ridimensionano le aspettative di assorbimento occupazionale. In Europa BYD ha aperto nel 2017 il proprio stabilimento di autobus elettrici a Komárom, in Ungheria, con un investimento iniziale di 20 milioni di euro che includeva un centro di ricerca e test batterie. Nel giugno 2025 ha avviato il raddoppio del sito investendo 32 miliardi di fiorini ungheresi (circa 82 milioni di euro, assistiti da 3,1 miliardi di fiorini di sussidio pubblico) per edificare un nuovo stabilimento digitale di 29.000 metri quadrati: a regime produrrà oltre 1.000 autobus e camion elettrici l'anno creando 620 nuovi posti di lavoro.
Negli Stati Uniti lo stabilimento BYD di Lancaster, in California, esteso su 550.000-556.000 piedi quadrati (circa 51.600 metri quadrati), produce autobus da 30 a 60 piedi conformi al Buy America Act impiegando 750-800 operai sindacalizzati aderenti a SMART Local 105. Analogamente il leader europeo Solaris Bus & Coach, che nel 2025 ha consegnato 1.631 veicoli di cui l'86% a zero o basse emissioni, ha inaugurato a Środa Wielkopolska, in Polonia, un nuovo padiglione di assemblaggio finale con una capacità aggiuntiva di 500 autobus urbani l'anno e appena 300 posti di lavoro diretti.
Sotto il profilo economico-finanziario, i dati di settore (IMARC 2026) indicano che uno stabilimento di autobus elettrici raggiunge le economie di scala ottimali con una capacità tra 1.000 e 5.000 unità l'anno. I costi operativi (OpEx) sono dominati dall'acquisto di materie prime e sottosistemi: lo chassis e il pacco batterie al litio-ferro-fosfato (LFP) assorbono da soli il 75%-85% degli OpEx totali, mentre energia e utilities incidono per il 5%-10%. In condizioni normali l'impianto genera un margine industriale lordo (Gross Margin) del 15%-25% e un margine netto (Net Profit Margin) del 5%-12%. Un nuovo impianto a Taranto deve però tenere conto del rischio di concorrenza interna nel Mezzogiorno: a Flumeri, in provincia di Avellino, opera lo stabilimento di Industria Italiana Autobus (IIA, ex BredaMenarinibus), che dispone di una capacità teorica fino a 3.000 autobus l'anno ma ha storicamente sofferto un grave sottoutilizzo, con commesse per poche centinaia di mezzi (per esempio 322 autobus) e ricorso alla cassa integrazione. Per non creare un duplicato in sovracapacità, il sito di Taranto dovrebbe specializzarsi non solo sugli urbani da 12 metri, ma soprattutto sugli autobus interurbani elettrici (segmento Coach/Intercity), che la stessa Solaris ha pianificato di industrializzare con una nuova fabbrica entro il 2029, e sui veicoli commerciali pesanti, carrelli elevatori e trattori portuali elettrici, replicando il modello di BYD a Komárom. La tabella seguente mette a confronto i benchmark industriali dei quattro pilastri.
[🔍 CLICCA PER INGRANDIRE]
Gli autobus a idrogeno: perché il mercato non regge
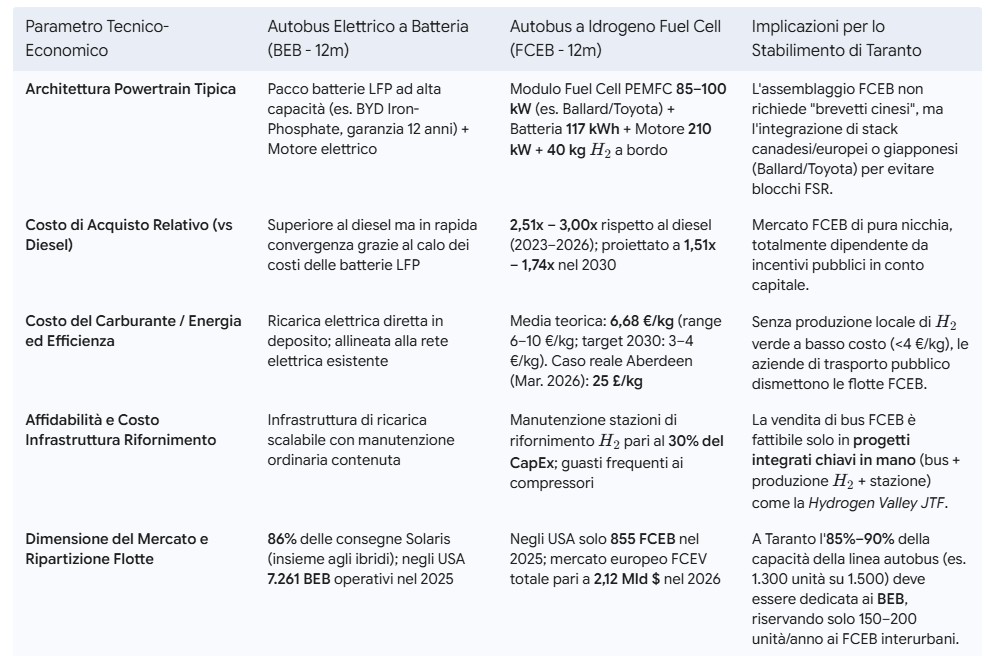
Per gli autobus a idrogeno (FCEB) l'analisi dei dati del biennio 2025-2026 evidenzia criticità strutturali che sconsigliano di destinare a questa tecnologia volumi produttivi di massa. Un autobus a idrogeno standard da 12 metri a due assi è un veicolo ibrido-elettrico complesso, che integra un modulo a celle a combustibile a membrana a scambio protonico (PEMFC) da 85-100 kW, un pacco batterie tampone da 117 kWh, un motore di trazione elettrico da 210 kW (per esempio Siemens) e serbatoi compositi ad alta pressione per stoccare a bordo circa 40 kg di idrogeno. Il modulo è fornito dai leader tecnologici Ballard Power Systems, come il FCveloCity-HD85 usato da Solaris Urbino Hydrogen, che detiene il 44,5% del mercato europeo e ha stretto una joint venture in Cina con Weichai, oppure da Toyota Motor Corporation, impegnata nel 2025-2027 con Isuzu nello sviluppo di una nuova generazione di FCEB.
Il mercato europeo complessivo dei veicoli a celle a combustibile è valutato in 2,12 miliardi di dollari nel 2026, in crescita da 1,78 miliardi nel 2025 e con una proiezione di 8,75 miliardi al 2034 (CAGR del 19,38%, con i veicoli commerciali al 56,5% della domanda grazie ai tempi rapidi di rifornimento). Il passaggio dalla fase dimostrativa (2021-2024) alla verifica di sostenibilità economica (2025-2026) ha però provocato la cancellazione di progetti pilota storici. Il primo ostacolo è il prezzo di acquisto: le analisi parametriche bottom-up indicano che nel 2023 un autobus a idrogeno costava 2,51 volte un diesel equivalente, in alcuni casi quasi il 300% in più. Anche ipotizzando una riduzione dei costi del 40% grazie alla standardizzazione dei moduli Toyota e Ballard, entro il 2030 il rapporto medio resterà tra 1,51 e 1,74 volte, cioè dal 51% al 74% più caro del diesel e molto più costoso di un BEB, che nel frattempo ha beneficiato del crollo dei prezzi delle celle LFP.
Il secondo e più grave ostacolo è lo shock dei costi operativi (Total Cost of Ownership), esemplificato dal fallimento del progetto di Aberdeen nel marzo 2026. La letteratura accademica ipotizzava un prezzo dell'idrogeno alla pompa tra 6 e 10 euro al chilogrammo, con una media globale di 6,68 euro contro 1,17 euro per litro equivalente del diesel e l'auspicio di scendere a 3-4 euro entro il 2030 con elettricità rinnovabile tra 40 e 80 euro al MWh. La realtà commerciale del 2025-2026 è stata drammatica: Aberdeen ha dovuto dismettere la propria flotta di autobus a idrogeno a due piani, la prima al mondo, perché il prezzo ha raggiunto 25 sterline al chilogrammo e la manutenzione straordinaria delle stazioni di rifornimento ha assorbito il 30% dell'intero CapEx infrastrutturale. Analoghe fragilità sono emerse nel 2025 dai bilanci di Foothill Transit in California. Nell'intero mercato statunitense la flotta di autobus a idrogeno contava appena 855 unità nel 2025 (da 575 nel 2024) contro 7.261 autobus elettrici a batteria (da 6.453), e persino il maxi-accordo quadro annunciato nel 2026 tra New Flyer e Ballard per 500 motori a celle a combustibile (50 MW, compreso l'ordine di 108 bus per SamTrans) riflette un mercato ristretto, dipendente da sussidi pubblici sovrapposti su veicolo, stazione di compressione e fornitura della molecola. La tabella seguente confronta le due tecnologie.
[🔍 CLICCA PER INGRANDIRE]
La linea autobus di Taranto: 1.500 mezzi l'anno, quasi tutti a batteria
Di conseguenza, nel piano industriale per Taranto la linea di produzione di autobus, dimensionata per 1.500 veicoli l'anno con 800 addetti diretti, dovrà destinare circa l'85%-90% della capacità agli autobus e ai mezzi pesanti elettrici a batteria, limitando gli autobus a idrogeno a una quota di nicchia di 150-200 unità l'anno, principalmente per tratte interurbane pesanti. Il modello è quello dei 35 bus intercity consegnati da MCV alle ferrovie austriache ÖBB nel 2026. I mezzi a idrogeno andranno venduti esclusivamente all'interno di pacchetti integrati che combinino la fornitura dei veicoli con la produzione di idrogeno verde finanziata dal bando Hydrogen Valley JTF di Taranto, la cui scheda di pre-informazione è stata approvata nel settembre 2026.
Il gap occupazionale e i tre comparti della riconversione
Il nodo critico dell'intero studio è la riconciliazione matematica tra il bacino dei 9.626-10.000 lavoratori diretti dell'ex Ilva, di cui 8.622 in CIGS nell'ottobre 2026, e la reale capacità di assorbimento della manifattura green. Dal confronto con gli impianti operativi in Europa e negli Stati Uniti risulta che, replicando a Taranto quattro stabilimenti limitati al solo assemblaggio finale, cioè una gigafactory solare da 3 GW (1.000 addetti), un'espansione di assemblaggio eolico (1.000), una linea SKD di auto elettriche (800) e una fabbrica di autobus elettrici sul modello di Komárom o Lancaster (700), l'occupazione diretta si fermerebbe a 3.500 lavoratori, lasciando oltre 6.100-6.500 dipendenti dell'ex Ilva privi di collocazione.
[🔍 CLICCA PER INGRANDIRE]
Per assorbire l'intero bacino dei 10.000 lavoratori, comprendente gli 8.000 addetti di Taranto più l'integrazione con i flussi di Genova Cornigliano, Novi Ligure e delle società controllate, il progetto deve abbandonare il paradigma dell'assemblaggio a basso valore aggiunto e articolarsi in tre macro-comparti operativi integrati. Il Comparto A è dedicato alla manifattura green ad alta integrazione verticale e assorbe 5.800 addetti diretti, suddivisi in quattro divisioni. La Divisione 1 è una Gigafactory Fotovoltaica HJT/Perovskite da 1.000 addetti, basata sulla produzione integrata di celle e moduli da 3 GW l'anno (modello 3Sun Catania) e abbinata alla fabbricazione in sito di telai metallici, strutture di montaggio tracker e robot per la pulizia senz'acqua dei pannelli. La Divisione 2 è il Polo Eolico Offshore Galleggiante, Torri e Pale in Composito da 2.200 addetti: oltre al consolidamento del polo Vestas (già a 2.300 dipendenti con un piano autonomo da 200 milioni), il nuovo polo ex Ilva, in sinergia con la filiera nazionale MIMIT-Renexia-MingYang per le turbine da 18 MW, impiega 2.200 ex siderurgici nella fabbricazione pesante in acciaio di floater e torri tubolari offshore, nei telai di navicella e nella laminazione di pale giganti, garantendo il pieno rispetto del criterio di resilienza del NZIA.
La Divisione 3 comprende lo Stabilimento Automotive CKD a Ciclo Completo con Battery Pack Assembly, da 1.800 addetti, strutturato come joint venture (51% partner europeo e 49% costruttore cinese come Chery o BYD) per produrre 100.000 veicoli l'anno (BEV e PHEV/REEV) con reparti di stampaggio, lastratura, verniciatura e assemblaggio pacchi batteria, superando il 50% di valore aggiunto UE per azzerare i dazi compensativi del 17%-35,3%. La Divisione 4 è lo Stabilimento Autobus Elettrici (BEB), Intercity, Mezzi Portuali e Nicchia FCEB da 800 addetti, dimensionato per 1.500 unità l'anno, di cui 1.300 BEB e camion o trattori elettrici e 200 FCEB integrati con moduli a celle a combustibile Ballard o Toyota per la Hydrogen Valley pugliese.
Il Comparto B è dedicato al decommissioning siderurgico, alle bonifiche ambientali del SIN e alla metallurgia circolare, e assorbe 2.700 addetti diretti. Sulla base dell'Articolo 2 del D.d.L. A.S. n. 2065, che finanzia la formazione dei lavoratori in CIGS per la gestione delle bonifiche e i lavori di pubblica utilità, e delle risorse JTF destinate alla decontaminazione dei siti dismessi e all'economia circolare, viene costituita una NewCo Ambientale e di Ingegneria delle Bonifiche. Questi 2.700 tecnici e operai specializzati saranno impegnati per un orizzonte di 10-15 anni nello smantellamento in sicurezza dell'area a caldo (altiforni e cokerie), nel recupero e riciclo di milioni di tonnellate di rottami ferrosi e di scorie d'altoforno (BFS), riutilizzabili nell'industria cementizia green, e nella bonifica dei 4.284 ettari terrestri ancora contaminati del SIN di Taranto.
Il Comparto C riunisce l'Hub Logistico Portuale (SCCT), le infrastrutture energetiche (Hydrogen Valley e CER) e l'indotto diretto in sito, assorbendo i restanti 1.500 addetti attraverso la riconversione del personale della logistica interna e delle controllate ADI Servizi Marittimi S.r.l. e ADI Energia S.r.l. Le nuove mansioni sono la gestione dei flussi containerizzati CKD e dei varo-trasporti eolici sulle banchine da 1.800 metri del San Cataldo Container Terminal, la conduzione degli elettrolizzatori della Hydrogen Valley JTF, la manutenzione delle Comunità Energetiche Rinnovabili (7,9 milioni JTF) e la realizzazione e gestione dei parchi della Green Belt (84,09 milioni JTF).
Il piano di riqualificazione: dall'altoforno alla camera bianca
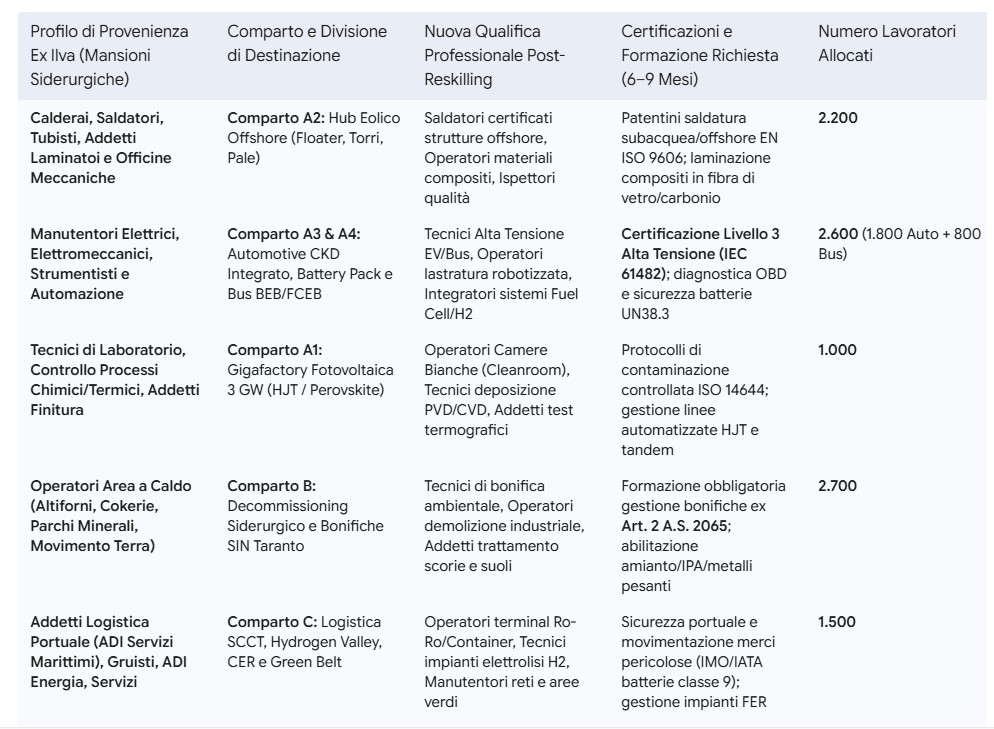
La fattibilità tecnica del trasferimento di 10.000 lavoratori dalla siderurgia integrale ai comparti delineati poggia su un elevato grado di affinità delle competenze di base (skill-matching), a condizione di strutturare percorsi di riqualificazione certificata della durata di 6-9 mesi, perfettamente coincidenti con i 9 mesi di integrazione CIGS decorrenti dal 1° ottobre 2026 previsti dall'Articolo 2 dell'A.S. n. 2065. Calderai, saldatori, tubisti e addetti ai laminatoi e alle officine meccaniche (2.200 lavoratori) diventano saldatori certificati per strutture offshore, operatori di materiali compositi e ispettori qualità nel Comparto A2. I manutentori elettrici, elettromeccanici, strumentisti e addetti all'automazione (2.600 lavoratori, di cui 1.800 per le auto e 800 per i bus) diventano tecnici di alta tensione per EV e bus, operatori di lastratura robotizzata e integratori di sistemi Fuel Cell/H2. I tecnici di laboratorio, controllo processi chimici e termici e addetti alla finitura (1.000 lavoratori) passano alla gigafactory fotovoltaica come operatori di camere bianche, tecnici di deposizione PVD/CVD e addetti ai test termografici. Gli operatori dell'area a caldo (altiforni, cokerie, parchi minerali, movimento terra), in numero di 2.700, si riqualificano come tecnici di bonifica ambientale, operatori di demolizione industriale e addetti al trattamento di scorie e suoli. Gli addetti alla logistica portuale di ADI Servizi Marittimi, i gruisti e il personale di ADI Energia e dei servizi (1.500 lavoratori) diventano operatori di terminal Ro-Ro e container, tecnici di impianti di elettrolisi dell'idrogeno e manutentori di reti e aree verdi.
Le certificazioni richieste sono altrettanto specifiche: patentini di saldatura subacquea/offshore EN ISO 9606 e laminazione di compositi in fibra di vetro e carbonio per l'eolico; certificazione di Livello 3 per l'alta tensione (IEC 61482), diagnostica OBD e sicurezza delle batterie UN38.3 per auto e bus; protocolli di contaminazione controllata ISO 14644 e gestione di linee automatizzate HJT e tandem per il fotovoltaico; formazione obbligatoria sulla gestione delle bonifiche ex Articolo 2 dell'A.S. 2065 e abilitazioni per amianto, IPA e metalli pesanti per il Comparto B; sicurezza portuale e movimentazione di merci pericolose (IMO/IATA, batterie di classe 9) e gestione di impianti da fonti rinnovabili per il Comparto C. Applicando la dote di 36.000 euro per lavoratore, gli incentivi dell'Articolo 3 ammontano a 79,2 milioni per i 2.200 del polo eolico, 93,6 milioni per i 2.600 di auto e bus, 36,0 milioni per i 1.000 della gigafactory solare, 97,2 milioni per i 2.700 delle bonifiche e 54,0 milioni per i 1.500 della logistica e dell'energia: in totale 360,0 milioni di euro per 10.000 lavoratori, nella finestra di assunzione dal 1° novembre 2026 al 31 dicembre 2027. La matrice seguente riassume l'intera corrispondenza tra profili di provenienza, comparti, nuove qualifiche e incentivi.
[🔍 CLICCA PER INGRANDIRE]
Il piano finanziario: 2.350 milioni di investimenti e le loro fonti
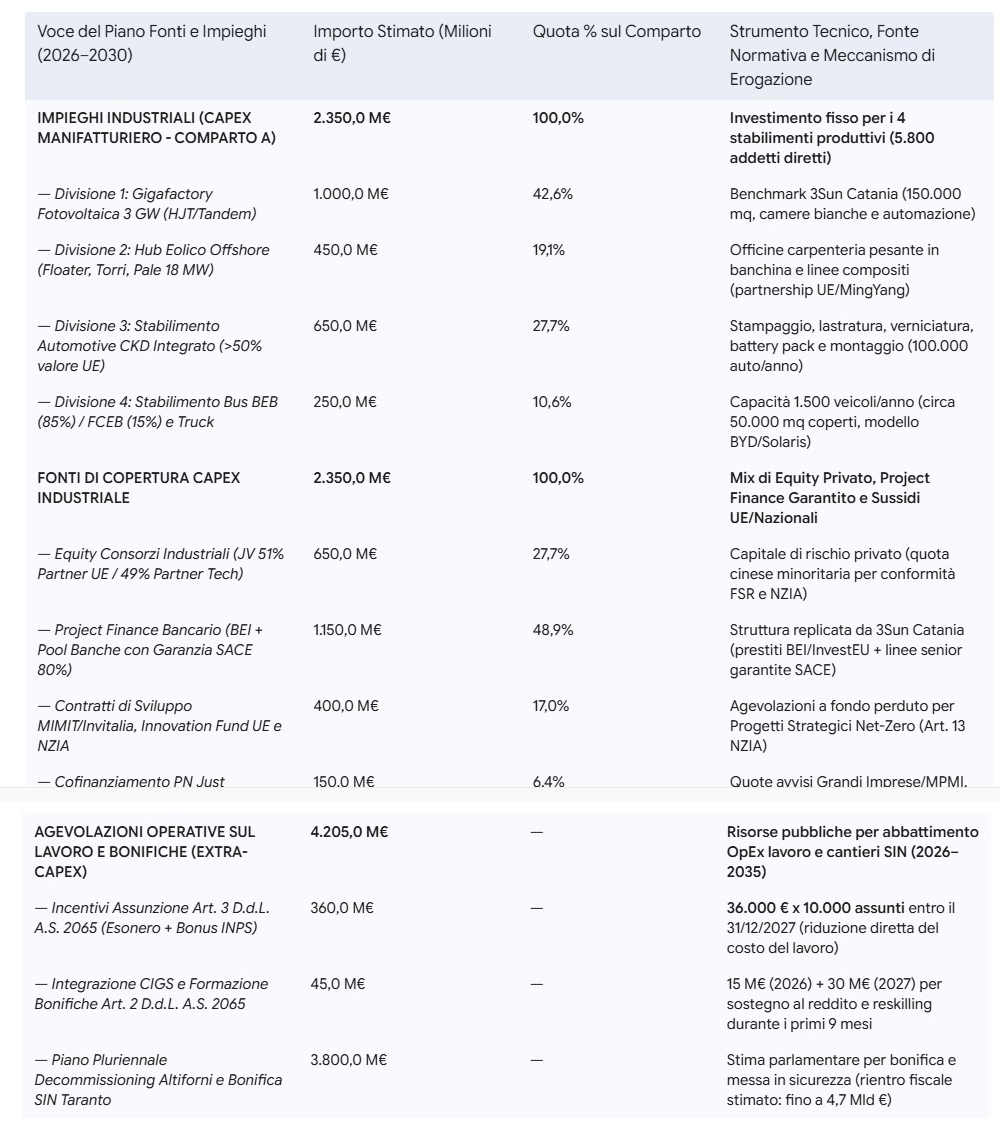
Dal punto di vista finanziario, l'architettura del conto economico di progetto e del piano fonti-impieghi (2026-2030) richiede una netta separazione contabile e giuridica tra i costi di risanamento delle passività ambientali pregresse, che restano a carico dello Stato, della procedura di amministrazione straordinaria e dei fondi dedicati al SIN, e gli investimenti industriali produttivi delle quattro divisioni manifatturiere, finanziati in logica di project finance e partenariato pubblico-privato. Per i quattro pilastri del Comparto A il fabbisogno di capitale fisso è stimato in 2.350 milioni di euro nel quadriennio 2026-2029, ripartiti in 1.000 milioni per la Gigafactory Fotovoltaica da 3 GW (42,6%), che replica il benchmark di costo di 3Sun a Catania; 450 milioni per il Polo Eolico Offshore Galleggiante, Carpenteria Floater e Pale (19,1%), che si sommano ai 240 milioni già attivati autonomamente da Vestas sul territorio; 650 milioni per lo Stabilimento Automotive CKD a ciclo completo (27,7%), comprensivo di stampaggio, lastratura, verniciatura, battery pack assembly e linea finale per 100.000 unità l'anno oltre ai costi di re-tooling; e 250 milioni per lo Stabilimento Autobus Elettrici (BEB), Coach, Mezzi Portuali e linea FCEB da 1.500 unità l'anno (10,6%), dimensionato in scala rispetto ai 102 milioni investiti da BYD a Komárom per una capacità superiore a 1.000 bus l'anno.
La copertura di questi 2.350 milioni prevede un mix di equity privato, project finance garantito e sussidi europei e nazionali. Il capitale dei consorzi industriali, in joint venture con il 51% a un partner europeo e il 49% a un partner tecnologico (la quota cinese minoritaria serve alla conformità con FSR e NZIA), vale 650 milioni (27,7%). Il project finance bancario, con BEI e un pool di banche con garanzia SACE all'80%, secondo la struttura replicata da 3Sun Catania, vale 1.150 milioni (48,9%). I Contratti di Sviluppo MIMIT/Invitalia, l'Innovation Fund UE e le agevolazioni NZIA per i Progetti Strategici Net-Zero valgono 400 milioni (17,0%), e il cofinanziamento del Programma Nazionale JTF Taranto, attraverso gli avvisi Grandi Imprese/MPMI, Hydrogen Valley, Sea Hub e Portuali 2026, vale 150 milioni (6,4%). Accanto al CapEx esistono agevolazioni operative sul lavoro e sulle bonifiche per 4.205 milioni (2026-2035): 360 milioni di incentivi all'assunzione (36.000 euro per 10.000 assunti entro il 31 dicembre 2027), 45 milioni di integrazione CIGS e formazione per le bonifiche (15 milioni nel 2026 e 30 nel 2027, a sostegno del reddito e della riqualificazione nei primi 9 mesi) e 3.800 milioni per il piano pluriennale di decommissioning degli altiforni e di bonifica del SIN, con un rientro fiscale stimato fino a 4,7 miliardi. La tabella seguente riassume impieghi e fonti.
[🔍 CLICCA PER INGRANDIRE]
Quanto vale davvero la dote pubblica sul costo del lavoro
La sostenibilità del conto economico gestionale delle nuove società operative è fortemente potenziata dagli incentivi dell'Articolo 3 del D.d.L. A.S. n. 2065. Assumendo a tempo indeterminato i 5.800 lavoratori destinati al Comparto A entro il termine perentorio del 31 dicembre 2027, i consorzi industriali incasseranno 208,8 milioni di euro di riduzione diretta del costo del lavoro nei primi 24 mesi (5.800 per 36.000 euro), mentre ulteriori 151,2 milioni (4.200 per 36.000 euro) sosterranno i bilanci delle società incaricate delle bonifiche e del decommissioning (Comparto B) e della logistica portuale e dei servizi energetici (Comparto C). Considerando un costo aziendale medio lordo annuo per operaio metalmeccanico qualificato di circa 42.000 euro, corrispondente a 168.000 euro sui 48 mesi di vincolo di permanenza obbligatoria previsto dall'Articolo 3, la dote pubblica di 36.000 euro abbatte il costo del lavoro complessivo del 21,4% sull'intero quadriennio e di oltre il 42% nei primi due anni critici di avvio produttivo, la fase in cui le linee sono ancora in collaudo e non generano pieni ricavi.
Conclusioni operative, prima parte: società conforme e Progetti Strategici Net-Zero
Per dare esecuzione immediata al piano a partire dal quarto trimestre del 2026, il decisore pubblico (MIMIT, MASE e Commissari Straordinari) e gli investitori privati devono attuare una strategia articolata su cinque direttrici. La prima è una strutturazione societaria pienamente conforme a NZIA, FSR e Articolo 13: occorre evitare l'acquisto passivo di licenze obsolete o la creazione di stabilimenti di mero avvitamento di kit cinesi, costituendo invece per i comparti Automotive, Bus ed Eolico joint venture a maggioranza europea (51% capitale europeo/nazionale e 49% partner tecnologico cinese) e imponendo per statuto e nei patti parasociali che almeno il 50%-55% del valore aggiunto, inclusi pacchi batteria, lamierati stampati, carpenteria pesante eolica per floater e celle fotovoltaiche HJT, sia prodotto in Italia o nell'UE. Questa soglia mette al riparo i veicoli dai dazi compensativi del 17%-35,3% ex Articolo 13, garantisce l'ammissibilità di moduli solari e turbine eoliche nelle aste pubbliche europee protette dal criterio di resilienza del NZIA e neutralizza il rischio di esclusione dagli appalti di trasporto pubblico locale ai sensi dell'FSR.
La seconda direttrice prevede che i consorzi promotori presentino alla Commissione Europea e al punto di contatto nazionale, entro il primo trimestre 2027, l'istanza per qualificare la Gigafactory Fotovoltaica da 3 GW e il Polo Eolico Offshore di Taranto come "Progetti Strategici Net-Zero" ai sensi dell'Articolo 13 del Regolamento UE 2024/1735, sfruttando il superamento della soglia di 1 GW l'anno e il contributo alla riduzione della dipendenza superiore al 50% dalla Cina per ottenere le corsie preferenziali autorizzative e l'accesso ai fondi sovrani ed europei.
Conclusioni operative, seconda parte: il calendario fiscale, le bonifiche e la scelta tecnologica
La terza direttrice è sincronizzare il cronoprogramma industriale con la finestra fiscale tra il 1° novembre 2026 e il 31 dicembre 2027. I 9 mesi di integrazione CIGS legati alla formazione per le bonifiche decorrono dal 1° ottobre 2026 e terminano il 30 giugno 2027, mentre gli incentivi da 36.000 euro per lavoratore scadono improrogabilmente il 31 dicembre 2027. Il MIMIT, agendo come interlocutore unico sulle aree di ILVA S.p.A. in amministrazione straordinaria ai sensi del D.L. 92/2025 riformato, deve quindi assegnare entro il primo semestre 2027 le aree retroportuali e i capannoni dell'area a freddo non contaminati, consentendo alle nuove società di contrattualizzare a tempo indeterminato i 10.000 lavoratori entro l'autunno 2027 senza perdere i 360 milioni di euro di dote INPS.
La quarta direttrice è lo scorporo definitivo dell'area a caldo e l'avvio della NewCo per le bonifiche del SIN, prendendo atto dell'irreversibilità dello spegnimento degli altiforni sancito dalla Cassazione nell'ottobre 2026 ed evitando di disperdere gli 830 milioni di euro stimati per un antieconomico ripristino del ciclo integrale. Tali risorse, unitamente ai fondi JTF per la decontaminazione dei siti dismessi, devono essere destinate all'avvio immediato dei cantieri di smantellamento e bonifica dei 4.284 ettari terrestri del SIN di Taranto, assorbendo stabilmente i 2.700 lavoratori formati ai sensi dell'Articolo 2 del D.d.L. A.S. 2065. La quinta direttrice riguarda i veicoli industriali e gli autobus: è indispensabile una focalizzazione tecnologica selettiva tra elettrico a batteria e idrogeno, concentrando gli investimenti sulla trazione elettrica a batteria (BEB) e sulle motorizzazioni ibride plug-in (PHEV/REEV) e confinando la produzione di autobus a idrogeno (FCEB) a lotti pre-contrattualizzati e integrati con la produzione locale di idrogeno verde della Hydrogen Valley JTF tarantina. Così il nuovo polo industriale non si espone ai fallimenti di mercato registrati dalle flotte FCEB europee e nordamericane nel biennio 2025-2026.
La conclusione dello studio è netta: la riconversione green dell'ex Ilva di Taranto e la salvaguardia dei suoi 10.000 lavoratori sono industrialmente e finanziariamente realizzabili solo abbandonando il modello vulnerabile del semplice assemblaggio di kit cinesi a favore di un Polo Manifatturiero Europeo ad alta integrazione verticale, abbinato a una grande infrastruttura nazionale di bonifica e decommissioning. Non si tratta di scegliere tra lavoro e ambiente, né tra Cina ed Europa: si tratta di capire che una fabbrica che si limita ad avvitare componenti prodotti altrove non offre né posti di lavoro sufficienti né un futuro commerciale, mentre un distretto che produce in loco il valore, e ripulisce il territorio che per decenni ha pagato il prezzo dell'acciaio, può trasformare l'ex Ilva da simbolo di una crisi irreversibile in un cantiere di rinascita per Taranto.
Gli altiforni spenti dell'ex Ilva di Taranto e il porto sullo sfondo, simbolo della riconversione industriale
Dopo lo stop della Cassazione all'area a caldo, l'ex Ilva di Taranto cerca un futuro green per 10.000 lavoratori. Ma assemblare kit cinesi non basta: tra Cina, dazi europei e bonifiche ferme serve un polo ad alta integrazione, con 36.000 euro di incentivi per assunto. LEGGI TUTTO L'ARTICOLO.
Bonus Video
Il verdetto di fattibilità: i numeri dell'emergenza
I numeri della crisi sono impietosi: su un organico complessivo di 9.626 dipendenti diretti, di cui circa 8.000 concentrati nel solo sito di Taranto, ben 8.622 risultano sospesi in cassa integrazione guadagni straordinaria (CIGS), dopo che la richiesta aziendale dell'ottobre 2026 ha esteso la misura a zero ore ad ulteriori 4.172 addetti. È questa la platea, arrotondata comunemente a 10.000 lavoratori includendo le controllate, che l'ipotesi di riconversione dovrebbe salvare. Il compendio industriale dell'ex Ilva (Acciaierie d'Italia S.p.A. e ILVA S.p.A., entrambe in amministrazione straordinaria) dovrebbe trasformarsi in un polo manifatturiero multi-settoriale dedicato alla transizione ecologica, con la produzione di moduli fotovoltaici, componenti eolici, autovetture elettriche e autobus a batteria e a idrogeno, grazie all'acquisizione di brevetti cinesi e all'impiego dei lavoratori in mansioni di assemblaggio. L'ipotesi si colloca in un momento di rottura storica per la siderurgia italiana: nell'ottobre 2026 la conferma del provvedimento giudiziale di spegnimento definitivo dell'area a caldo e la conseguente revoca degli ordini di approvvigionamento delle materie prime per il ciclo integrale hanno reso la crisi irreversibile nella sua configurazione tradizionale.
L'analisi tecnico-economica, doganale e regolatoria condotta dallo studio dimostra però che il modello industriale ipotizzato nella sua formulazione lineare, cioè l'acquisto di licenze o brevetti dalla Repubblica Popolare Cinese abbinato al mero assemblaggio locale di componenti importati secondo il modello Semi-Knocked-Down o Completely Knocked-Down (SKD/CKD) per saturare 10.000 addetti, risulta strutturalmente non bancabile e giuridicamente inattuabile. La prima causa è l'asimmetria tra intensità di capitale e assorbimento occupazionale nella manifattura green moderna, dove l'automazione spinta separa i volumi di investimento (CapEx) dalla creazione di posti di lavoro diretti. I benchmark operativi lo dicono chiaramente: la più grande gigafactory fotovoltaica europea, 3Sun di Catania, con 3 GW l'anno di capacità e 1 miliardo di euro di investimento, impiega a regime appena 900-1.000 addetti diretti; uno stabilimento europeo su larga scala per autobus elettrici, come quello di BYD a Komárom in Ungheria (oltre 1.000 bus l'anno), assorbe circa 620 lavoratori; il polo eolico già attivo a Taranto, Vestas Blades Italia, ne impiega 2.300 dopo 27 anni di radicamento territoriale e 240 milioni di euro di nuovi piani di espansione. Sommando quattro stabilimenti di puro assemblaggio sui livelli di scala standard del mercato europeo, il fabbisogno complessivo non supererebbe le 3.500-4.500 unità lavorative, lasciando scoperto oltre il 55% del bacino occupazionale dell'ex Ilva.
La trappola normativa sino-europea
Il secondo ostacolo insormontabile per il modello dell'assemblaggio è una vera e propria trappola normativa, generata dall'azione convergente dei blocchi all'esportazione tecnologica del Ministero del Commercio cinese (MOFCOM) e delle barriere difensive dell'Unione Europea. Sul fronte dell'offerta tecnologica, il MOFCOM ha formalmente intimato ai propri costruttori, tra cui BYD e Chery, di mantenere in patria il know-how e le tecnologie avanzate per i veicoli elettrici, limitando le operazioni estere al solo invio di kit di montaggio SKD/CKD. Il Catalogo delle tecnologie vietate o ristrette all'esportazione e il nuovo regime di licenze ELMS-EV, in vigore dal 1° gennaio 2026, bloccano inoltre il trasferimento di tecnologie per i wafer di silicio fotovoltaico, la raffinazione delle terre rare, i magneti permanenti e il software di controllo dei veicoli. Sul fronte opposto, l'Unione Europea ha eretto tre barriere che colpiscono esattamente l'assemblaggio di kit cinesi. La prima è l'Articolo 13 (Anti-elusione) del regolamento antisovvenzioni sugli EV, che applica retroattivamente dazi dal 17,0% al 35,3% se le parti cinesi superano il 60% del valore e il valore aggiunto locale è inferiore al 25%, a fronte di una soglia del 45%-50% richiesta per ottenere l'origine doganale europea. La seconda è il Net-Zero Industry Act (NZIA), i cui atti esecutivi, applicabili dal 30 dicembre 2025, escludono dalle aste pubbliche per le rinnovabili gli impianti fotovoltaici ed eolici con oltre il 50% del valore dei componenti di origine cinese, vietando espressamente l'importazione di drivetrain eolici dalla Cina. La terza è il Foreign Subsidies Regulation (FSR), che ha già costretto colossi cinesi del solare come LONGi e Shanghai Electric, e dei trasporti ferroviari come CRRC, a ritirarsi dalle gare pubbliche europee.
La trappola normativa sino-europea tra vincoli export cinesi e barriere difensive UE
Idrogeno senza mercato e bonifiche ferme
Il terzo fattore ostativo riguarda l'incompatibilità economica dell'idrogeno nel trasporto pubblico su gomma e la paralisi storica delle bonifiche nel sito tarantino. Mentre il segmento degli autobus elettrici a batteria (BEB) presenta margini industriali positivi, con un margine lordo del 15-25% e un margine netto del 5-12%, il mercato dei bus a idrogeno (FCEB) ha subito nel biennio 2025-2026 un collasso di sostenibilità economica, dovuto a costi di acquisto fino a 2,5-3 volte superiori al diesel e all'esplosione dei costi operativi. L'episodio simbolo risale al marzo 2026, quando la città britannica di Aberdeen ha abbandonato la propria flotta a idrogeno perché il prezzo del combustibile era schizzato a 25 sterline al chilogrammo e la manutenzione delle stazioni di rifornimento pesava per il 30% del CapEx. A tutto ciò si aggiunge un vincolo fisico: le nuove linee manifatturiere non possono essere insediate immediatamente sulle aree dismesse dell'ex Ilva. In 27 anni, solo 5 ettari sui 4.289 ettari terrestri del Sito di Interesse Nazionale (SIN) di Taranto, pari allo 0,11%, sono stati bonificati, e il costo di decommissioning e bonifica dell'area siderurgica è stimato tra 3,8 e 5,0 miliardi di euro.
La soluzione ibrida a localizzazione profonda
Per rendere l'operazione industrialmente solida, finanziariamente bancabile e socialmente risolutiva per l'intero bacino dei 10.000 lavoratori, lo studio progetta una riconversione ibrida a localizzazione profonda, caratterizzata da un valore aggiunto europeo superiore al 50%. Invece di acquistare brevetti obsoleti o assemblare kit SKD gravati da dazi, il piano fattibile prevede la costituzione di joint venture a maggioranza europea (modello 51% partner UE e 49% partner tecnologico asiatico) che producano in loco i componenti ad alto valore aggiunto: celle fotovoltaiche tandem HJT-perovskite, carpenteria metallica pesante per fondazioni eoliche offshore galleggianti e pale in composito, assemblaggio di pacchi batteria, stampaggio di lamierati e lastratura per veicoli PHEV e BEV e per autobus elettrici. Questo nucleo manifatturiero assorbirebbe 5.800 addetti diretti. A esso si affiancherebbe l'impiego strutturato di 2.700 lavoratori nei cantieri pluriennali di decommissioning degli altiforni, bonifica ambientale del SIN e recupero di materie prime critiche, sfruttando le disposizioni del Disegno di Legge A.S. n. 2065 dell'ottobre 2026, oltre all'allocazione dei restanti 1.500 addetti nella logistica portuale integrata presso il San Cataldo Container Terminal (SCCT), nella manutenzione delle reti energetiche e nell'indotto specializzato. Sfruttando la finestra del nuovo decreto per le assunzioni effettuate tra il 1° novembre 2026 e il 31 dicembre 2027, i nuovi consorzi industriali potranno abbattere il costo del lavoro incassando fino a 36.000 euro di incentivi pubblici per ciascun lavoratore assunto, composti da 16.000 euro di sgravio contributivo biennale più 20.000 euro di contributo diretto INPS, per un sussidio di cassa fino a 360 milioni di euro sull'intera platea.
Lo stato degli impianti: la cronaca di un'agonia
La traiettoria industriale di Acciaierie d'Italia S.p.A., posta in amministrazione straordinaria nel febbraio 2024 insieme alla proprietaria degli asset ILVA S.p.A. e alle controllate operative ADI Energia S.r.l., ADI Servizi Marittimi S.r.l., ADI Tubiforma S.r.l. e ADI Socova S.a.S., è giunta a un punto di arresto definitivo nell'autunno del 2026. Nel corso dell'anno l'esecutivo ha tentato di preservare la continuità operativa degli impianti con iniezioni di liquidità d'emergenza per complessivi 530,5 milioni di euro: 149 milioni erogati nel gennaio 2026, 240 milioni stanziati nel maggio 2026 (100 milioni immediati e 140 a luglio), 100,5 milioni approvati dal Senato nel settembre 2026 e ulteriori 41 milioni decretati il 14 ottobre 2026 con lo scopo specifico di mantenere gli altiforni in riscaldo in attesa del pronunciamento della magistratura superiore.
Tra il 17 e il 20 ottobre 2026, dopo il rigetto di due istanze di sospensiva da parte della Corte d'Appello di Milano, la Suprema Corte di Cassazione ha confermato lo stop definitivo all'area a caldo dello stabilimento di Taranto. In ottemperanza al provvedimento, l'amministrazione straordinaria ha revocato gli ordini di acquisto delle materie prime destinate al ciclo integrale. Dal punto di vista ingegneristico e metallurgico, spegnere gli altiforni equivale a dismetterli in modo irreversibile: una perizia tecnica di Rina Consulting del settembre 2026 ha stimato in 830 milioni di euro il solo costo tecnico di ripristino dell'area a caldo dopo uno spegnimento, a causa della vetrificazione delle cariche refrattarie e dei danni strutturali da shock termico. Anche i due bandi di gara lanciati dai commissari straordinari, tra il luglio-agosto 2024 e la riapertura dei termini per le offerte vincolanti nell'agosto 2025, hanno confermato l'assenza di compratori per il ciclo integrale a carbone. Nell'agosto 2026 la stessa Federacciai ha predisposto una manifestazione di interesse congiunta di 14 imprese siderurgiche nazionali che esclude esplicitamente l'area a caldo di Taranto, mentre gli operatori privati si sono limitati a offerte su singoli siti di lavorazione a freddo, come nel caso di Marcegaglia per lo stabilimento di Racconigi.
Sul piano occupazionale lo spegnimento ha generato un'emergenza sociale senza precedenti. L'organico diretto del gruppo, pari a 9.626 unità, è distribuito per circa 8.000 addetti nel sito di Taranto e per la restante quota tra Genova Cornigliano, Novi Ligure, Racconigi e Milano. Nell'ottobre 2026 la direzione di Acciaierie d'Italia in amministrazione straordinaria ha attivato la procedura per estendere la CIGS a ulteriori 4.172 lavoratori, che sommati ai 4.450 dipendenti già in cassa integrazione portano il totale a 8.622.
Il pacchetto normativo d'urgenza: l'Articolo 2 e la formazione per le bonifiche
Per gestire l'impatto sociale della transizione e incentivare il subentro di nuovi investitori industriali nelle aree ex Ilva non valorizzate, il legislatore è intervenuto nell'autunno 2026 con un pacchetto d'urgenza: il Disegno di Legge A.S. n. 2065 di conversione del decreto-legge sull'ex Ilva, correlato al D.L. 30 aprile 2026, n. 62 (convertito dalla L. 25 giugno 2026, n. 112) e alla riforma dell'articolo 3 del D.L. n. 92/2025. L'Articolo 2 disciplina l'integrazione salariale e la condizionalità formativa per le bonifiche, autorizzando una spesa di 15 milioni di euro per il 2026 e di 30 milioni per il 2027. Nel quadro complessivo degli oneri, esteso all'indotto e ad ADI Servizi Marittimi S.r.l. e pari a 27,3 milioni nel 2026 e 56,1 milioni nel 2027 a valere sul Fondo sociale per occupazione e formazione, la misura integra il trattamento di CIGS dei dipendenti di Acciaierie d'Italia per 9 mesi a decorrere dal 1° ottobre 2026. A fronte di un massimale netto mensile INPS della CIGS di 1.340,56 euro nel 2026 e di 1.378,10 euro nel 2027, l'integrazione è esplicitamente vincolata alla partecipazione a percorsi di formazione professionale per la gestione delle bonifiche e allo svolgimento di lavori di pubblica utilità. I lavoratori decadono dal beneficio se rifiutano i corsi di riqualificazione o un'offerta di impiego con inquadramento retributivo almeno pari all'80% del livello di provenienza, situata entro 50 chilometri dalla residenza.
L'Articolo 3: 36.000 euro per ogni lavoratore assunto
L'Articolo 3 introduce incentivi diretti all'assunzione per i nuovi investitori privati, per favorire la ricollocazione stabile dei dipendenti di Acciaierie d'Italia S.p.A. e di ILVA S.p.A. in amministrazione straordinaria presso nuovi soggetti industriali, purché privi di assetti proprietari coincidenti o di rapporti di controllo o collegamento, ai sensi dell'articolo 2359 del Codice Civile, con le società cedenti. Per tutte le assunzioni a tempo indeterminato effettuate tra il 1° novembre 2026 e il 31 dicembre 2027, la norma istituisce due agevolazioni cumulabili. La prima è un esonero contributivo totale per un massimo di 24 mesi, fino a un tetto di 8.000 euro annui per lavoratore, pari a un risparmio previdenziale massimo di 16.000 euro nel biennio. La seconda è un contributo diretto a fondo perduto di 20.000 euro per ciascun lavoratore assunto a tempo pieno (riparametrato in proporzione per i contratti part-time non inferiori al 50% dell'orario normale), erogato dall'INPS in due tranche uguali da 10.000 euro al compimento del sesto e del ventiquattresimo mese dall'assunzione. Per ottenere la dote complessiva di 36.000 euro per singolo operaio, il nuovo datore di lavoro deve mantenere in servizio il dipendente per almeno 48 mesi e garantirgli un trattamento economico individuale non inferiore a quello complessivo stabilito dall'articolo 7 del D.L. n. 62/2026. A completamento del quadro, la sostituzione integrale dell'articolo 3 del D.L. n. 92/2025 istituisce una governance centralizzata sulle aree industriali dismesse: il Ministero delle Imprese e del Made in Italy (MIMIT) diventa interlocutore unico per la valorizzazione delle aree di proprietà di ILVA S.p.A. in amministrazione straordinaria attualmente inutilizzate, e la concessione degli spazi e delle agevolazioni pubbliche è vincolata al riassorbimento prioritario dei lavoratori del bacino siderurgico.
Dote finanziaria pubblica di 36.000 euro per singola assunzione a tempo indeterminato
Il Sito di interesse nazionale: 5 ettari bonificati in 27 anni
Qualsiasi progetto di insediamento manifatturiero all'interno del perimetro ex Ilva deve confrontarsi con lo stato di compromissione delle matrici ambientali. Dopo il decreto di riperimetrazione approvato nel dicembre 2024, il Sito di Interesse Nazionale (SIN) di Taranto si estende su 11.161 ettari complessivi, suddivisi in 6.872 ettari di aree marine e 4.289 ettari di aree terrestri, rispetto agli originari 4.383 ettari a terra. Secondo i dati ufficiali del Ministero dell'Ambiente e della Sicurezza Energetica (MASE), in 27 anni dalla perimetrazione fino al 2026 le aree terrestri con procedimento di bonifica completato e certificato ammontano ad appena 5 ettari, cioè lo 0,1%-0,11% della superficie perimetrata a terra.
Questa paralisi operativa ha una conseguenza ingegneristica fondamentale: non è possibile costruire capannoni per l'elettronica fotovoltaica o linee di assemblaggio automobilistico direttamente sopra le aree dell'area a caldo, cioè cokeria, sinterizzazione, altiforni, acciaieria e parchi minerali, senza un preventivo smantellamento degli impianti inquinati e la messa in sicurezza permanente di falde e suoli. A livello internazionale il costo medio del semplice decommissioning fisico di una singola struttura d'altoforno si aggira sui 30 milioni di dollari, ma per un complesso integrato a ciclo continuo (BF-BOF) dell'estensione di Taranto le stime istituzionali indicano un fabbisogno compreso tra 3,8 e 5,0 miliardi di euro per completare la bonifica, la rimozione dei rifiuti industriali e la riconversione ambientale. A titolo di confronto europeo, nel sito siderurgico britannico di Port Talbot la sola sostituzione di due altiforni con un forno elettrico ad arco (EAF), da parte di Tata Steel e del governo del Regno Unito, ha richiesto un investimento congiunto di 1,3 miliardi di sterline per salvaguardare 5.000 posti di lavoro. L'attivazione su larga scala dei cantieri di bonifica nei SIN ha però un moltiplicatore fiscale elevato: le stime di settore indicano che lo Stato può recuperare fino a 4,7 miliardi di euro a livello nazionale sotto forma di maggiori entrate tributarie e contributi sociali generati dai lavori di risanamento. La tabella seguente riepiloga gli strumenti normativi, finanziari e infrastrutturali che definiscono il perimetro del progetto, dal bacino occupazionale agli incentivi, dai costi di bonifica al Just Transition Fund fino alla dotazione portuale.
Strumenti normativi, incentivi e vincoli del sito ex Ilva di Taranto
Porto di San Cataldo e Just Transition Fund: gli asset attivabili
Dal punto di vista logistico e finanziario Taranto dispone di due asset strategici immediatamente attivabili. Il primo è il complesso portuale, imperniato sul San Cataldo Container Terminal (SCCT) gestito dal gruppo Yilport, che offre 1.800 metri lineari di banchina a pescaggio profondo e ampi piazzali retroportuali, affiancato dal molo polisettoriale già utilizzato per l'assemblaggio e il varo delle turbine eoliche offshore. Questa configurazione consente di replicare a Taranto il modello logistico integrato porto-fabbrica sperimentato nel porto di Barcellona, dove il raddoppio delle importazioni di componenti auto in container e la concessione di terminal Ro-Ro automatizzati, operativi dal 2027 con NYK, hanno fornito la base logistica per la riconversione dell'ex sito Nissan.
Il secondo asset è il Just Transition Fund (JTF) 2021-2027, che su una dotazione nazionale di 1,211 miliardi di euro (1,029 miliardi di fondi europei, con tasso di cofinanziamento all'85%) riserva alla provincia di Taranto circa 750 milioni di euro. A ottobre 2026 l'80% degli avvisi risulta avviato (970,5 milioni di euro) e il 49% selezionato (588,9 milioni). Parte delle risorse è già allocata a interventi di rigenerazione ecologica urbana, come gli 84,09 milioni di euro della procedura Green Belt del Comune di Taranto, articolata in otto parchi naturali e costieri, e a sostegni per le micro e piccole imprese (60 milioni pubblicati nell'ottobre 2026), l'edilizia sostenibile (25 milioni) e le Comunità Energetiche Rinnovabili (7,9 milioni). Le linee d'azione regionali avviate nell'estate-autunno 2026 offrono però strumenti di cofinanziamento diretto per l'ecosistema industriale proposto: l'avviso Hydrogen Valley JTF, la procedura negoziale Sea Hub, l'avviso JTF Portuali 2026 e i fondi per la bonifica di siti dismessi, l'economia circolare e la riconversione delle competenze dei lavoratori.
Pechino chiude i rubinetti: MOFCOM e il caso delle "New Three"
Il presupposto centrale della proposta, acquisire sul mercato i brevetti cinesi per produrre a Taranto pannelli solari, pale eoliche, auto e autobus elettrici, si scontra con un mutamento radicale della politica industriale di Pechino. La Repubblica Popolare Cinese non consente più la cessione o la delocalizzazione incontrollata della proprietà intellettuale relativa alle cosiddette "New Three": celle solari, batterie agli ioni di litio e veicoli a nuova energia. Nel luglio e nel settembre 2024 il Ministero del Commercio cinese (MOFCOM) ha emesso direttive stringenti a tutti i costruttori automobilistici nazionali, ordinando di mantenere rigorosamente in patria le tecnologie EV avanzate (core EV technology) e scoraggiando la realizzazione di stabilimenti a ciclo completo all'estero. Per aggirare le barriere tariffarie occidentali senza trasferire know-how ai Paesi ospitanti, il MOFCOM ha esplicitamente istruito produttori come BYD e Chery a esportare esclusivamente kit di assemblaggio (knock-down kits, SKD/CKD) prodotti nelle fabbriche cinesi, limitando gli impianti esteri alle sole fasi finali di avvitamento e montaggio.
Questa strategia difensiva nasce dalla consapevolezza che l'espansione della produzione all'estero riduce l'export di veicoli finiti, che nel 2024 rappresentava il 2,5% dell'export totale cinese e lo 0,5% del PIL, senza essere compensata a sufficienza dall'export di componentistica, come già verificatosi in Thailandia. Il contesto è quello di una crescita dell'export EV rallentata al 14% e di cali in valore dell'8% per le batterie e del 31% per le celle solari, a causa della guerra dei prezzi da sovracapacità.
Il Catalogo delle tecnologie vietate e le terre rare
Parallelamente alle direttive informali del MOFCOM, Pechino ha blindato i brevetti industriali con due strumenti normativi vincolanti. Il primo è il Catalogo delle Tecnologie Vietate e Ristrette all'Esportazione: attraverso gli aggiornamenti del catalogo ministeriale e i controlli doganali (MOFCOM/GAC 2023-2026), la Cina ha sottoposto a divieto o a licenza governativa restrittiva l'esportazione delle tecnologie di fabbricazione dei wafer di silicio fotovoltaico di grande formato, dei sistemi LiDAR per la guida autonoma e dei processi di estrazione, separazione e produzione dei magneti permanenti in terre rare. Quest'ultimo vincolo ha un impatto diretto sia sui motori di trazione dei veicoli elettrici sia sui generatori sincroni a magneti permanenti delle turbine eoliche. Nel corso del 2025 il regime di licenze cinese sui magneti in terre rare ha provocato blocchi produttivi nelle linee di motori EV estere, allentandosi solo parzialmente nel settembre 2025, mentre nel gennaio 2026 Pechino ha ulteriormente inasprito i divieti di esportazione per i beni a duplice uso (dual-use).
Il sistema ELMS-EV: licenze, dogane e controllo del software
Il secondo strumento è il Sistema di Gestione delle Licenze di Esportazione EV (ELMS-EV), entrato in vigore il 1° gennaio 2026 per effetto del nuovo regolamento congiunto del MOFCOM e del Ministero dell'Industria e dell'Informatica (MIIT), che ha ristrutturato radicalmente i canali B2B di esportazione tecnologica e veicolare. Sotto il regime ELMS-EV i diritti di esportazione sono riservati ai soli costruttori titolari di qualifiche produttive MIIT e dotati di un codice ufficiale a 18 cifre, l'EV Export License Number (EELN). Il rilascio della licenza è subordinato a una serie di condizioni: la verifica doganale sul 100% dei carichi, con tempi di sdoganamento di 3-5 giorni nei porti di Shanghai e Ningbo; la tracciabilità seriale delle batterie (certificazioni UN38.3 e UL 2580, stato di carica massimo del 30% durante il trasporto marittimo UN 3480/3481, monitoraggio termico dei container ogni 4 ore con impianti antincendio a CO2); il rispetto dei nuovi standard obbligatori MIIT 2026 sull'efficienza energetica, con un consumo massimo di 15,1 kWh ogni 100 km per i BEV della classe da 2 tonnellate e un'autonomia elettrica minima WLTC di 43 km per gli ibridi plug-in; e soprattutto il controllo centralizzato dei pacchetti software internazionali e degli aggiornamenti Over-The-Air (OTA) tramite i database degli OEM cinesi. Qualsiasi tentativo di acquistare componenti o veicoli tramite intermediari non autorizzati dal MIIT comporta il blocco immediato in dogana e la disattivazione delle funzionalità software del veicolo.
Le barriere dell'Unione Europea: dazi antisovvenzioni e Articolo 13
Se un consorzio industriale a Taranto accettasse il dettato del MOFCOM, rinunciando alla proprietà intellettuale core e limitandosi a importare dalla Cina kit SKD/CKD di autovetture, autobus, moduli solari o turbine eoliche da far assemblare agli operai ex Ilva, andrebbe incontro alla paralisi commerciale sul mercato europeo per effetto di tre regolamenti comunitari convergenti. La prima barriera riguarda il regime doganale sui veicoli elettrici, regolato dai dazi compensativi, dalle regole di origine e dall'Articolo 13 sulle pratiche di elusione. L'Unione Europea applica alle autovetture elettriche a batteria (BEV) importate dalla Cina il dazio standard della nazione più favorita (MFN) del 10,0%, a cui si sommano i dazi compensativi antisovvenzioni definitivi compresi tra il 17,0% e il 35,3%: nello specifico 17,0% per BYD, 18,8% per Leapmotor e fino al 35,3% per SAIC/MG4. I veicoli ibridi plug-in (PHEV/REEV) sono invece attualmente soggetti a un dazio compensativo dello 0%, perché classificati sotto codici doganali HS differenti.
Per impedire che tali dazi vengano aggirati tramite stabilimenti di puro montaggio in territorio comunitario, l'ordinamento doganale europeo applica due filtri rigorosi. Il primo sono le regole di origine non preferenziali dell'UE, che richiedono il cambio di voce tariffaria (CTC) oppure una soglia di valore aggiunto locale compresa tra il 45% e il 50% del prezzo franco fabbrica affinché il veicolo acquisisca l'origine europea. Il secondo è l'Articolo 13 (Disposizioni Anti-elusione) del regolamento di difesa commerciale: se la Commissione Europea accerta che in un'operazione di assemblaggio all'interno dell'UE i componenti di origine cinese costituiscono oltre il 60% del valore totale delle parti e che il valore aggiunto generato in Europa è inferiore al 25%, le autorità doganali applicano retroattivamente l'intero dazio compensativo (17%-35,3%) previsto per i veicoli finiti (CBU) anche ai kit assemblati nello stabilimento europeo. L'efficacia dissuasiva di questa tenaglia è dimostrata dalla joint venture Leapmotor International, controllata al 51% da Stellantis: dopo aver avviato nel giugno 2024 l'assemblaggio della citycar elettrica cinese Leapmotor T03 presso lo stabilimento polacco di Tychy con kit SKD provenienti dalla Cina, Stellantis ha interrotto e cancellato la produzione della T03 a partire dal 30 marzo 2025, mantenendo l'importazione diretta per il SUV C10 e ripensando l'intera strategia di localizzazione.
Esposizione tariffaria doganale europea 2026 e dazi compensativi antisovvenzioni
Il Net-Zero Industry Act: il filtro delle aste pubbliche
La seconda barriera è il Net-Zero Industry Act (NZIA, Regolamento UE 2024/1735), adottato formalmente nel maggio-giugno 2024 e reso operativo dal pacchetto di regolamenti di esecuzione e atti delegati della Commissione Europea del maggio 2025. Il NZIA mira a portare la capacità manifatturiera europea di tecnologie pulite (fotovoltaico, eolico onshore e offshore, batterie, elettrolizzatori e celle a combustibile, reti, pompe di calore, biometano e CCS) ad almeno il 40% del fabbisogno annuo dell'Unione entro il 2030, fissando un obiettivo specifico di 30 GW per il fotovoltaico. La norma cruciale per Taranto è contenuta nel regolamento di esecuzione sui criteri non di prezzo (Non-Price Criteria, NPC) nelle aste per le energie rinnovabili. A partire dal 30 dicembre 2025 tutti gli Stati membri devono applicare criteri di pre-qualificazione (condotta aziendale responsabile, cybersicurezza e sicurezza dei dati, capacità di consegna puntuale) e criteri di aggiudicazione legati alla sostenibilità e alla resilienza della catena di approvvigionamento, con un peso compreso tra il 15% e il 30% (o tra il 35% e il 50% dei punteggi di gara), ad almeno il 30% dei volumi annui delle aste rinnovabili, ovvero ad almeno 6 GW all'anno per Stato membro.
Il criterio di resilienza scatta obbligatoriamente per tutte le tecnologie o i componenti specifici in cui l'UE dipende per oltre il 50% delle importazioni da un singolo Paese terzo (o per oltre l'85% della fornitura di un componente), una fattispecie che identifica direttamente la Cina. Per superare il filtro nelle aste pubbliche europee, nel fotovoltaico almeno il 50% del valore dei componenti principali (wafer, celle, moduli, inverter) deve essere fabbricato al di fuori del Paese fornitore dominante. Nell'eolico, per almeno il 75% delle turbine di un progetto vige una regola stringente sul numero massimo di componenti principali importabili dalla Cina: massimo 3 per l'onshore e 4 per l'offshore. Le linee guida applicative stabiliscono inoltre che i gruppi di trasmissione (drivetrain) non possono essere importati dalla Cina, mentre la diversificazione dei magneti permanenti viene premiata come criterio di aggiudicazione. Di conseguenza uno stabilimento tarantino che si limitasse ad assemblare celle solari o componenti di turbine eoliche cinesi produrrebbe manufatti inidonei a partecipare alle aste pubbliche per le rinnovabili in Italia e nell'UE. Al contrario, strutturare lo stabilimento con una produzione integrata europea consente di richiedere lo status di "Progetto Strategico Net-Zero" ai sensi dell'Articolo 13 del NZIA, riservato a impianti con capacità pari o superiore a 1 GW all'anno, o tra i primi 10 in UE, o che riducono la dipendenza da importazioni superiori al 50%, ottenendo iter autorizzativi accelerati (fast-track permitting) e accesso prioritario ai finanziamenti nazionali ed europei.
Il Foreign Subsidies Regulation: le indagini sui colossi cinesi
La terza barriera è il Foreign Subsidies Regulation (FSR, Regolamento UE 2022/2560), pienamente applicabile dall'ottobre 2023/2024. Esso conferisce alla Commissione Europea il potere di indagare sulle sovvenzioni statali estere concesse nei tre anni precedenti a imprese che partecipano ad appalti pubblici nell'UE o a operazioni di fusione e acquisizione, con la facoltà di escludere l'offerente dalle gare o di infliggere sanzioni fino al 10% del fatturato annuo aggregato e penalità periodiche del 5% del fatturato medio giornaliero. Nel primo biennio di applicazione, a fronte di 1.108 notifiche in 213 gare d'appalto e di oltre 120 casi M&A pre-notificati, l'azione repressiva della Commissione si è concentrata quasi esclusivamente sui gruppi industriali cinesi nei settori oggetto di questo studio.
Nel comparto del trasporto pubblico, nel marzo 2024 la Commissione ha aperto la prima indagine approfondita (Fase 2) contro il colosso statale cinese CRRC Qingdao Sifang Locomotive, in una gara da 665 milioni di dollari per treni elettrici in Bulgaria, rilevando che l'azienda aveva ricevuto sussidi statali pari a cinque volte il valore dell'offerta e presentato un prezzo anomalo: CRRC si è ritirata dalla gara. Nel settore fotovoltaico, il 3 aprile 2024 la Commissione ha avviato due indagini approfondite contro il consorzio ENEVO / LONGi Solar Technologie e contro Shanghai Electric per la fornitura e gestione di un parco fotovoltaico in Romania, inducendo entrambi i gruppi cinesi a ritirare le offerte per evitare sanzioni e divieti formali. Nell'eolico, nell'aprile 2024 la Commissione ha lanciato una vasta indagine d'ufficio contro i produttori cinesi di turbine, inclusa Goldwind Science, per progetti di parchi eolici in Spagna, Grecia, Francia, Romania, Bulgaria e successivamente Germania.
Sul fronte delle acquisizioni e dell'extraterritorialità dei controlli, oltre ai raid ispettivi presso le sedi europee di Nuctech, in cui il Tribunale UE ha confermato il diritto della Commissione di sequestrare le caselle di posta elettronica archiviate su server in Cina, il 28 maggio 2026 la Commissione ha aperto la prima indagine approfondita M&A contro un acquirente cinese, relativa all'acquisizione di CECONOMY da parte di JD.com. Sotto la lente sono finiti sia i sussidi finanziari usati per pagare un premio del 43% sulle azioni sia l'integrazione post-fusione di capacità logistiche e tecnologiche sussidiate da Pechino. Qualsiasi joint venture a Taranto con una partecipazione cinese di controllo, o che utilizzi componenti massicciamente sussidiati da Pechino per partecipare alle gare pubbliche italiane ed europee per autobus elettrici, parchi solari o impianti eolici, verrebbe dunque paralizzata dalle indagini ai sensi dell'FSR.
Pilastro 1: la gigafactory fotovoltaica sul modello 3Sun
Per valutare la fattibilità e il reale assorbimento occupazionale di una fabbrica di pannelli solari a Taranto, il parametro di riferimento in Italia è la 3Sun Gigafactory di Enel Green Power a Catania, nota come "La Fabbrica del Sole". Nata nel 2010 come joint venture tra Enel, Sharp e STMicroelectronics e passata interamente sotto il controllo di Enel nel 2015, la fabbrica siciliana ha abbandonato il film sottile per specializzarsi, dal 2018-2019, nella produzione completamente automatizzata di celle e moduli bifacciali a eterogiunzione di silicio (HJT, 3SUN CORE-H) e nello sviluppo di celle tandem silicio-perovskite, progettate per superare il 30% di efficienza di conversione con una vita utile di almeno 35 anni.
L'espansione di 3Sun da 200 MW a 3 GW di capacità annua, pari a circa 15.000 moduli fotovoltaici al giorno e realizzata raddoppiando il sito con un nuovo stabilimento di 150.000 metri quadrati, fornisce i coefficienti tecnici ed economici per dimensionare un impianto analogo a Taranto. L'investimento complessivo per 3 GW di capacità integrata di celle e moduli ammonta a circa 1 miliardo di euro. La copertura finanziaria ha richiesto un'architettura complessa: circa 190 milioni di euro di sovvenzioni a fondo perduto, tra il Fondo per l'Innovazione Europeo per il progetto TANGO e il Contratto di Sviluppo nazionale (inclusi 89,5 milioni di aiuti di Stato a finalità regionale approvati dalla Commissione Europea nel luglio 2023), e un pacchetto di project finance bancario da 560 milioni firmato nel dicembre 2023 con la Banca Europea per gli Investimenti, affiancata da UniCredit, BPER Banca e Banco BPM, con garanzia Green di SACE all'80% sul credito senior. Il supporto della BEI, tra linee dirette garantite da InvestEU per 47,5 milioni e finanziamenti intermediati a UniCredit per 118 milioni, può raggiungere complessivamente 389,5 milioni. Sotto il profilo occupazionale, a fronte di 1 miliardo di investimento e 150.000 metri quadrati coperti, l'altissimo grado di automazione robotica delle camere bianche fa sì che 3Sun occupi a pieno regime appena 900-1.000 dipendenti diretti, cresciuti da una base storica di 200-600 addetti, oltre a circa 1.000 posti nell'indotto esterno.
Traslando questi parametri su Taranto emerge con chiarezza che una gigafactory fotovoltaica da 3 GW assorbirebbe solo il 10% dei 10.000 lavoratori dell'ex Ilva, con un costo di investimento pari a 1 milione di euro per singolo addetto diretto. Sul piano tecnologico, inoltre, Taranto non può limitarsi ad assemblare celle o wafer importati dalla Cina, tecnologia peraltro soggetta a restrizioni all'export di Pechino e a una feroce crisi di sovracapacità che ha depresso i margini globali. Deve invece adottare un processo integrato europeo, basato su tecnologia HJT/Tandem, riciclo del silicio e produzione di vetro solare temprato e telai in alluminio o acciaio speciale, per garantire che oltre il 50% del valore del modulo sia generato nell'UE, condizione indispensabile per accedere alle aste protette dal NZIA.
Pilastro 2: l'hub eolico, da Vestas a Beleolico
A differenza del fotovoltaico e dell'automotive, l'industria eolica gode a Taranto di un radicamento industriale consolidato e di una naturale vocazione marittimo-portuale. Nel territorio ionico operano già due realtà fondamentali. La prima è Vestas Blades Italia, leader nella manifattura di pale in composito: presente in Italia da 27 anni con oltre 5,6 GW di capacità eolica installata e una filiera nazionale di fornitori che genera commesse per oltre 100 milioni di euro l'anno, il gruppo danese ha fatto di Taranto il proprio hub strategico per le pale, inclusa la linea V112 e le pale offshore di ultima generazione. Dopo aver costruito 3 nuovi capannoni con il supporto di un Contratto di Sviluppo Invitalia da 40 milioni di euro (fondi PNRR), che ha portato l'organico da 1.700 a 2.000 unità, nel settembre 2025 l'amministratore delegato Henrik Andersen ha presentato al MIMIT un nuovo piano industriale su Taranto da 200 milioni di euro, articolato su tre progetti produttivi, che porta l'occupazione complessiva a circa 2.300 dipendenti, con una ricerca continua di operatori di materiali compositi, ispettori di qualità, manutentori e addetti alla logistica.
La seconda realtà è l'alleanza tra Renexia (InVento Italia) e la cinese MingYang Smart Energy. Nelle acque antistanti il molo polisettoriale del porto di Taranto, a 2,5 km dalla costa, è entrato in esercizio nel 2022 Beleolico, il primo parco eolico offshore del Mar Mediterraneo, sviluppato da Renexia (Toto Holding) con 30 MW di potenza ottenuti da 10 turbine fornite da MingYang. Sulla scorta di tale esperienza Renexia, il MIMIT e MingYang, azienda da 3,575 miliardi di euro di fatturato nel 2024 e leader globale nell'innovazione offshore, hanno siglato un'intesa strategica per creare una filiera nazionale dell'eolico offshore galleggiante (floating offshore wind). L'intesa prevede lo sviluppo di due siti produttivi tra Taranto e Brindisi dedicati alle gigantesche turbine MySE 18-292 da 18 MW, destinate ad alimentare il mega-parco offshore MedWind, a 80 km al largo della costa di Trapani.
L'analisi incrociata tra il progetto Renexia-MingYang e i vincoli del NZIA e dell'FSR rivela un'opportunità decisiva per la riconversione degli operai ex Ilva. Poiché la Commissione ha sottoposto a indagine d'ufficio i fornitori cinesi di turbine e poiché le regole di resilienza del NZIA vietano l'importazione dei drivetrain dalla Cina e impongono che non più di 3 componenti principali per l'onshore o 4 per l'offshore provengano da lì, l'accordo con MingYang non può ridursi allo sbarco nel porto di navicelle e pale cinesi da assemblare in banchina. Per rendere le turbine MySE 18-292 conformi al NZIA e bancabili nelle aste europee, lo stabilimento da insediare nelle aree ex Ilva deve acquisire in licenza il design aerodinamico e strutturale per produrre integralmente a Taranto le pale in fibra di vetro e carbonio, i mozzi in ghisa sferoidale e i telai di navicella, approvvigionando generatori e drivetrain da fornitori europei o realizzando in loco l'avvolgimento e l'assemblaggio elettromeccanico con componentistica europea.
Contestualmente, il progetto deve sfruttare le grandi officine meccaniche, le banchine e le competenze di carpenteria metallica pesante e saldatura degli operai siderurgici per realizzare un Polo di Carpenteria Pesante per fondazioni eoliche offshore galleggianti (substructures, o floater) e torri tubolari. La fabbricazione di una singola piattaforma galleggiante in acciaio per una turbina da 18 MW richiede infatti migliaia di tonnellate di carpenteria saldata speciale: una lavorazione ad alta intensità di manodopera qualificata, che rappresenta l'innesto occupazionale più naturale e diretto per riconvertire fino a 2.200 operai metalmeccanici dell'ex Ilva senza disperderne il patrimonio tecnico.
Pilastro 3: l'auto elettrica tra Barcellona, Tychy e Taranto
La proposta di riconvertire parte del sito ionico all'assemblaggio di autovetture elettriche su brevetto o piattaforma cinese richiama due precedenti industriali europei: la riconversione dell'ex stabilimento Nissan della Zona Franca di Barcellona da parte del gruppo cinese Chery, in joint venture con un partner locale, e l'operazione Stellantis-Leapmotor a Tychy, in Polonia. A Barcellona la progressiva deindustrializzazione del sito, la cui produzione era crollata dalle 200.000 unità annue precedenti al 2008 a un tasso di utilizzo inferiore al 20% prima della chiusura annunciata nel maggio 2020, ha lasciato un vuoto occupazionale che il governo spagnolo e la Generalitat della Catalogna hanno colmato attraendo Chery. Il gruppo cinese, che possiede oltre 10 siti di assemblaggio nel mondo e punta a realizzare fuori dalla Cina il 70% delle proprie esportazioni entro il 2030 (valutando anche l'impianto Nissan di Sunderland, nel Regno Unito), ha impostato lo stabilimento di Barcellona sul modello CKD, affiancato da spedizioni containerizzate.
Per verificare la sostenibilità finanziaria di un impianto automobilistico a Taranto basato su kit cinesi bisogna analizzare i costi unitari rilevati dall'EU Automotive Tariff & Localization Simulator 2026. Si prenda un veicolo compatto con costo di produzione franco fabbrica in Cina (Base FOB China Factory Cost) di 16.500 euro. Nello scenario di importazione diretta del veicolo finito (CBU), al costo FOB si sommano 1.800 euro di nolo marittimo Ro-Ro e transito portuale, per un valore imponibile CIF alla dogana europea di 18.300 euro; applicando il dazio MFN del 10% (1.830 euro), il costo netto franco importatore (Landed Cost) prima dei dazi compensativi si attesta a 20.130 euro.
Nello scenario alternativo di assemblaggio in Europa con kit SKD/CKD e il 32% di contenuto locale UE, si scorpora il 32% di componenti acquistati in Europa, pari a 5.280 euro (comprensivi di batteria locale o parti di sottosistema), e il valore del kit importato dalla Cina scende a 11.220 euro (16.500 meno 5.280). La spedizione del kit smontato in container verso un porto europeo come il terminal SCCT di Taranto riduce il nolo da 1.800 a 1.350 euro, con un risparmio logistico di 450 euro per veicolo: il valore CIF del kit diventa 12.570 euro e il dazio MFN del 10% scende a 1.257 euro, con un risparmio doganale di 573 euro rispetto al CBU. L'operazione di riassemblaggio in Europa e l'ammortamento del re-tooling aggiungono però un costo industriale (EU Assembly & Re-tooling Overhead) di 1.650 euro per veicolo. Sommando tutte le voci (11.220 euro di kit, 5.280 di parti UE, 1.350 di nolo, 1.257 di dazio e 1.650 di assemblaggio), il costo netto del veicolo assemblato in Europa sale a 20.757 euro: uno svantaggio economico netto di 627 euro per vettura rispetto all'importazione diretta CBU, con un prezzo finale di listino al consumatore (MSRP), inclusi il 12% di margine del concessionario e il 21% di IVA, pari a 28.541 euro.
Scomposizione del landed cost per veicolo e impatto dell'assemblaggio sotto-soglia
Questa aritmetica spiega perché Stellantis abbia fermato l'assemblaggio SKD della Leapmotor T03 in Polonia nel marzo 2025. Per i veicoli ibridi plug-in (PHEV/REEV), che godono di un dazio compensativo dello 0%, l'assemblaggio SKD in Europa costa 627 euro in più rispetto all'importazione diretta. Per i veicoli elettrici puri (BEV), gravati da dazi compensativi del 17,0%-35,3%, fermarsi al 32% di contenuto locale espone lo stabilimento al rischio di contestazione doganale ex Articolo 13 e al mancato raggiungimento della soglia del 45%-50% di valore aggiunto richiesta dalle regole di origine non preferenziali dell'UE. L'insediamento di un polo automobilistico a Taranto è quindi giustificato solo se si verificano due condizioni industriali.
La prima è il superamento della soglia del 50% di valore aggiunto europeo attraverso un ciclo CKD integrato. Lo stabilimento non deve limitarsi al montaggio meccanico finale (SKD), ma includere i reparti di stampaggio a freddo e a caldo dei lamierati (utilizzando acciaio verde o laminati prodotti a Novi Ligure e Cornigliano o da un futuro forno elettrico locale), la lastratura robotizzata, la verniciatura cataforetica e l'assemblaggio locale dei pacchi batteria (Battery Pack Assembly) con celle di produzione europea. In questo modo si azzera legalmente il dazio compensativo del 17%-35,3% sui BEV, generando un risparmio tariffario tra 3.100 e 6.450 euro per vettura, che assorbe ampiamente i 1.650 euro di overhead di assemblaggio. La seconda condizione è l'adozione di un mix produttivo flessibile, che affianchi sulle stesse linee piattaforme elettriche pure (BEV) e piattaforme ibride plug-in ad autonomia estesa (PHEV/REEV conformi ai nuovi limiti MIIT 2026 di almeno 43 km WLTC in elettrico puro), sfruttando l'esenzione dai dazi antisovvenzioni su queste ultime. Un impianto così configurato, con una capacità a regime di 80.000-100.000 veicoli l'anno e un CapEx di circa 650 milioni di euro, richiede 1.800 addetti diretti, contro i soli 500-800 di una linea SKD di semplice avvitamento.
Pilastro 4: gli autobus elettrici a batteria
Il quarto pilastro riguarda la produzione di mezzi per il trasporto pubblico locale e interurbano, suddivisi tra autobus elettrici a batteria (BEB) e autobus elettrici a celle a combustibile alimentati a idrogeno (FCEB). L'analisi impone di separare nettamente le due tecnologie, perché presentano fondamentali industriali e di mercato antitetici. Per i BEB i parametri di impianto rilevati nel 2025-2026 confermano la solidità del modello di business, ma ridimensionano le aspettative di assorbimento occupazionale. In Europa BYD ha aperto nel 2017 il proprio stabilimento di autobus elettrici a Komárom, in Ungheria, con un investimento iniziale di 20 milioni di euro che includeva un centro di ricerca e test batterie. Nel giugno 2025 ha avviato il raddoppio del sito investendo 32 miliardi di fiorini ungheresi (circa 82 milioni di euro, assistiti da 3,1 miliardi di fiorini di sussidio pubblico) per edificare un nuovo stabilimento digitale di 29.000 metri quadrati: a regime produrrà oltre 1.000 autobus e camion elettrici l'anno creando 620 nuovi posti di lavoro.
Negli Stati Uniti lo stabilimento BYD di Lancaster, in California, esteso su 550.000-556.000 piedi quadrati (circa 51.600 metri quadrati), produce autobus da 30 a 60 piedi conformi al Buy America Act impiegando 750-800 operai sindacalizzati aderenti a SMART Local 105. Analogamente il leader europeo Solaris Bus & Coach, che nel 2025 ha consegnato 1.631 veicoli di cui l'86% a zero o basse emissioni, ha inaugurato a Środa Wielkopolska, in Polonia, un nuovo padiglione di assemblaggio finale con una capacità aggiuntiva di 500 autobus urbani l'anno e appena 300 posti di lavoro diretti.
Sotto il profilo economico-finanziario, i dati di settore (IMARC 2026) indicano che uno stabilimento di autobus elettrici raggiunge le economie di scala ottimali con una capacità tra 1.000 e 5.000 unità l'anno. I costi operativi (OpEx) sono dominati dall'acquisto di materie prime e sottosistemi: lo chassis e il pacco batterie al litio-ferro-fosfato (LFP) assorbono da soli il 75%-85% degli OpEx totali, mentre energia e utilities incidono per il 5%-10%. In condizioni normali l'impianto genera un margine industriale lordo (Gross Margin) del 15%-25% e un margine netto (Net Profit Margin) del 5%-12%. Un nuovo impianto a Taranto deve però tenere conto del rischio di concorrenza interna nel Mezzogiorno: a Flumeri, in provincia di Avellino, opera lo stabilimento di Industria Italiana Autobus (IIA, ex BredaMenarinibus), che dispone di una capacità teorica fino a 3.000 autobus l'anno ma ha storicamente sofferto un grave sottoutilizzo, con commesse per poche centinaia di mezzi (per esempio 322 autobus) e ricorso alla cassa integrazione. Per non creare un duplicato in sovracapacità, il sito di Taranto dovrebbe specializzarsi non solo sugli urbani da 12 metri, ma soprattutto sugli autobus interurbani elettrici (segmento Coach/Intercity), che la stessa Solaris ha pianificato di industrializzare con una nuova fabbrica entro il 2029, e sui veicoli commerciali pesanti, carrelli elevatori e trattori portuali elettrici, replicando il modello di BYD a Komárom. La tabella seguente mette a confronto i benchmark industriali dei quattro pilastri.
Benchmark industriali dei quattro pilastri produttivi: capacità, investimento e occupazione
Gli autobus a idrogeno: perché il mercato non regge
Per gli autobus a idrogeno (FCEB) l'analisi dei dati del biennio 2025-2026 evidenzia criticità strutturali che sconsigliano di destinare a questa tecnologia volumi produttivi di massa. Un autobus a idrogeno standard da 12 metri a due assi è un veicolo ibrido-elettrico complesso, che integra un modulo a celle a combustibile a membrana a scambio protonico (PEMFC) da 85-100 kW, un pacco batterie tampone da 117 kWh, un motore di trazione elettrico da 210 kW (per esempio Siemens) e serbatoi compositi ad alta pressione per stoccare a bordo circa 40 kg di idrogeno. Il modulo è fornito dai leader tecnologici Ballard Power Systems, come il FCveloCity-HD85 usato da Solaris Urbino Hydrogen, che detiene il 44,5% del mercato europeo e ha stretto una joint venture in Cina con Weichai, oppure da Toyota Motor Corporation, impegnata nel 2025-2027 con Isuzu nello sviluppo di una nuova generazione di FCEB.
Il mercato europeo complessivo dei veicoli a celle a combustibile è valutato in 2,12 miliardi di dollari nel 2026, in crescita da 1,78 miliardi nel 2025 e con una proiezione di 8,75 miliardi al 2034 (CAGR del 19,38%, con i veicoli commerciali al 56,5% della domanda grazie ai tempi rapidi di rifornimento). Il passaggio dalla fase dimostrativa (2021-2024) alla verifica di sostenibilità economica (2025-2026) ha però provocato la cancellazione di progetti pilota storici. Il primo ostacolo è il prezzo di acquisto: le analisi parametriche bottom-up indicano che nel 2023 un autobus a idrogeno costava 2,51 volte un diesel equivalente, in alcuni casi quasi il 300% in più. Anche ipotizzando una riduzione dei costi del 40% grazie alla standardizzazione dei moduli Toyota e Ballard, entro il 2030 il rapporto medio resterà tra 1,51 e 1,74 volte, cioè dal 51% al 74% più caro del diesel e molto più costoso di un BEB, che nel frattempo ha beneficiato del crollo dei prezzi delle celle LFP.
Il secondo e più grave ostacolo è lo shock dei costi operativi (Total Cost of Ownership), esemplificato dal fallimento del progetto di Aberdeen nel marzo 2026. La letteratura accademica ipotizzava un prezzo dell'idrogeno alla pompa tra 6 e 10 euro al chilogrammo, con una media globale di 6,68 euro contro 1,17 euro per litro equivalente del diesel e l'auspicio di scendere a 3-4 euro entro il 2030 con elettricità rinnovabile tra 40 e 80 euro al MWh. La realtà commerciale del 2025-2026 è stata drammatica: Aberdeen ha dovuto dismettere la propria flotta di autobus a idrogeno a due piani, la prima al mondo, perché il prezzo ha raggiunto 25 sterline al chilogrammo e la manutenzione straordinaria delle stazioni di rifornimento ha assorbito il 30% dell'intero CapEx infrastrutturale. Analoghe fragilità sono emerse nel 2025 dai bilanci di Foothill Transit in California. Nell'intero mercato statunitense la flotta di autobus a idrogeno contava appena 855 unità nel 2025 (da 575 nel 2024) contro 7.261 autobus elettrici a batteria (da 6.453), e persino il maxi-accordo quadro annunciato nel 2026 tra New Flyer e Ballard per 500 motori a celle a combustibile (50 MW, compreso l'ordine di 108 bus per SamTrans) riflette un mercato ristretto, dipendente da sussidi pubblici sovrapposti su veicolo, stazione di compressione e fornitura della molecola. La tabella seguente confronta le due tecnologie.
Autobus elettrici a batteria e autobus a idrogeno a confronto
La linea autobus di Taranto: 1.500 mezzi l'anno, quasi tutti a batteria
Di conseguenza, nel piano industriale per Taranto la linea di produzione di autobus, dimensionata per 1.500 veicoli l'anno con 800 addetti diretti, dovrà destinare circa l'85%-90% della capacità agli autobus e ai mezzi pesanti elettrici a batteria, limitando gli autobus a idrogeno a una quota di nicchia di 150-200 unità l'anno, principalmente per tratte interurbane pesanti. Il modello è quello dei 35 bus intercity consegnati da MCV alle ferrovie austriache ÖBB nel 2026. I mezzi a idrogeno andranno venduti esclusivamente all'interno di pacchetti integrati che combinino la fornitura dei veicoli con la produzione di idrogeno verde finanziata dal bando Hydrogen Valley JTF di Taranto, la cui scheda di pre-informazione è stata approvata nel settembre 2026.
Il gap occupazionale e i tre comparti della riconversione
Il nodo critico dell'intero studio è la riconciliazione matematica tra il bacino dei 9.626-10.000 lavoratori diretti dell'ex Ilva, di cui 8.622 in CIGS nell'ottobre 2026, e la reale capacità di assorbimento della manifattura green. Dal confronto con gli impianti operativi in Europa e negli Stati Uniti risulta che, replicando a Taranto quattro stabilimenti limitati al solo assemblaggio finale, cioè una gigafactory solare da 3 GW (1.000 addetti), un'espansione di assemblaggio eolico (1.000), una linea SKD di auto elettriche (800) e una fabbrica di autobus elettrici sul modello di Komárom o Lancaster (700), l'occupazione diretta si fermerebbe a 3.500 lavoratori, lasciando oltre 6.100-6.500 dipendenti dell'ex Ilva privi di collocazione.
Confronto dimensionale tra bacino occupazionale ex Ilva e benchmark industriali green
Per assorbire l'intero bacino dei 10.000 lavoratori, comprendente gli 8.000 addetti di Taranto più l'integrazione con i flussi di Genova Cornigliano, Novi Ligure e delle società controllate, il progetto deve abbandonare il paradigma dell'assemblaggio a basso valore aggiunto e articolarsi in tre macro-comparti operativi integrati. Il Comparto A è dedicato alla manifattura green ad alta integrazione verticale e assorbe 5.800 addetti diretti, suddivisi in quattro divisioni. La Divisione 1 è una Gigafactory Fotovoltaica HJT/Perovskite da 1.000 addetti, basata sulla produzione integrata di celle e moduli da 3 GW l'anno (modello 3Sun Catania) e abbinata alla fabbricazione in sito di telai metallici, strutture di montaggio tracker e robot per la pulizia senz'acqua dei pannelli. La Divisione 2 è il Polo Eolico Offshore Galleggiante, Torri e Pale in Composito da 2.200 addetti: oltre al consolidamento del polo Vestas (già a 2.300 dipendenti con un piano autonomo da 200 milioni), il nuovo polo ex Ilva, in sinergia con la filiera nazionale MIMIT-Renexia-MingYang per le turbine da 18 MW, impiega 2.200 ex siderurgici nella fabbricazione pesante in acciaio di floater e torri tubolari offshore, nei telai di navicella e nella laminazione di pale giganti, garantendo il pieno rispetto del criterio di resilienza del NZIA.
La Divisione 3 comprende lo Stabilimento Automotive CKD a Ciclo Completo con Battery Pack Assembly, da 1.800 addetti, strutturato come joint venture (51% partner europeo e 49% costruttore cinese come Chery o BYD) per produrre 100.000 veicoli l'anno (BEV e PHEV/REEV) con reparti di stampaggio, lastratura, verniciatura e assemblaggio pacchi batteria, superando il 50% di valore aggiunto UE per azzerare i dazi compensativi del 17%-35,3%. La Divisione 4 è lo Stabilimento Autobus Elettrici (BEB), Intercity, Mezzi Portuali e Nicchia FCEB da 800 addetti, dimensionato per 1.500 unità l'anno, di cui 1.300 BEB e camion o trattori elettrici e 200 FCEB integrati con moduli a celle a combustibile Ballard o Toyota per la Hydrogen Valley pugliese.
Il Comparto B è dedicato al decommissioning siderurgico, alle bonifiche ambientali del SIN e alla metallurgia circolare, e assorbe 2.700 addetti diretti. Sulla base dell'Articolo 2 del D.d.L. A.S. n. 2065, che finanzia la formazione dei lavoratori in CIGS per la gestione delle bonifiche e i lavori di pubblica utilità, e delle risorse JTF destinate alla decontaminazione dei siti dismessi e all'economia circolare, viene costituita una NewCo Ambientale e di Ingegneria delle Bonifiche. Questi 2.700 tecnici e operai specializzati saranno impegnati per un orizzonte di 10-15 anni nello smantellamento in sicurezza dell'area a caldo (altiforni e cokerie), nel recupero e riciclo di milioni di tonnellate di rottami ferrosi e di scorie d'altoforno (BFS), riutilizzabili nell'industria cementizia green, e nella bonifica dei 4.284 ettari terrestri ancora contaminati del SIN di Taranto.
Il Comparto C riunisce l'Hub Logistico Portuale (SCCT), le infrastrutture energetiche (Hydrogen Valley e CER) e l'indotto diretto in sito, assorbendo i restanti 1.500 addetti attraverso la riconversione del personale della logistica interna e delle controllate ADI Servizi Marittimi S.r.l. e ADI Energia S.r.l. Le nuove mansioni sono la gestione dei flussi containerizzati CKD e dei varo-trasporti eolici sulle banchine da 1.800 metri del San Cataldo Container Terminal, la conduzione degli elettrolizzatori della Hydrogen Valley JTF, la manutenzione delle Comunità Energetiche Rinnovabili (7,9 milioni JTF) e la realizzazione e gestione dei parchi della Green Belt (84,09 milioni JTF).
Il piano di riqualificazione: dall'altoforno alla camera bianca
La fattibilità tecnica del trasferimento di 10.000 lavoratori dalla siderurgia integrale ai comparti delineati poggia su un elevato grado di affinità delle competenze di base (skill-matching), a condizione di strutturare percorsi di riqualificazione certificata della durata di 6-9 mesi, perfettamente coincidenti con i 9 mesi di integrazione CIGS decorrenti dal 1° ottobre 2026 previsti dall'Articolo 2 dell'A.S. n. 2065. Calderai, saldatori, tubisti e addetti ai laminatoi e alle officine meccaniche (2.200 lavoratori) diventano saldatori certificati per strutture offshore, operatori di materiali compositi e ispettori qualità nel Comparto A2. I manutentori elettrici, elettromeccanici, strumentisti e addetti all'automazione (2.600 lavoratori, di cui 1.800 per le auto e 800 per i bus) diventano tecnici di alta tensione per EV e bus, operatori di lastratura robotizzata e integratori di sistemi Fuel Cell/H2. I tecnici di laboratorio, controllo processi chimici e termici e addetti alla finitura (1.000 lavoratori) passano alla gigafactory fotovoltaica come operatori di camere bianche, tecnici di deposizione PVD/CVD e addetti ai test termografici. Gli operatori dell'area a caldo (altiforni, cokerie, parchi minerali, movimento terra), in numero di 2.700, si riqualificano come tecnici di bonifica ambientale, operatori di demolizione industriale e addetti al trattamento di scorie e suoli. Gli addetti alla logistica portuale di ADI Servizi Marittimi, i gruisti e il personale di ADI Energia e dei servizi (1.500 lavoratori) diventano operatori di terminal Ro-Ro e container, tecnici di impianti di elettrolisi dell'idrogeno e manutentori di reti e aree verdi.
Le certificazioni richieste sono altrettanto specifiche: patentini di saldatura subacquea/offshore EN ISO 9606 e laminazione di compositi in fibra di vetro e carbonio per l'eolico; certificazione di Livello 3 per l'alta tensione (IEC 61482), diagnostica OBD e sicurezza delle batterie UN38.3 per auto e bus; protocolli di contaminazione controllata ISO 14644 e gestione di linee automatizzate HJT e tandem per il fotovoltaico; formazione obbligatoria sulla gestione delle bonifiche ex Articolo 2 dell'A.S. 2065 e abilitazioni per amianto, IPA e metalli pesanti per il Comparto B; sicurezza portuale e movimentazione di merci pericolose (IMO/IATA, batterie di classe 9) e gestione di impianti da fonti rinnovabili per il Comparto C. Applicando la dote di 36.000 euro per lavoratore, gli incentivi dell'Articolo 3 ammontano a 79,2 milioni per i 2.200 del polo eolico, 93,6 milioni per i 2.600 di auto e bus, 36,0 milioni per i 1.000 della gigafactory solare, 97,2 milioni per i 2.700 delle bonifiche e 54,0 milioni per i 1.500 della logistica e dell'energia: in totale 360,0 milioni di euro per 10.000 lavoratori, nella finestra di assunzione dal 1° novembre 2026 al 31 dicembre 2027. La matrice seguente riassume l'intera corrispondenza tra profili di provenienza, comparti, nuove qualifiche e incentivi.
Matrice di riconversione professionale dei lavoratori ex Ilva
Il piano finanziario: 2.350 milioni di investimenti e le loro fonti
Dal punto di vista finanziario, l'architettura del conto economico di progetto e del piano fonti-impieghi (2026-2030) richiede una netta separazione contabile e giuridica tra i costi di risanamento delle passività ambientali pregresse, che restano a carico dello Stato, della procedura di amministrazione straordinaria e dei fondi dedicati al SIN, e gli investimenti industriali produttivi delle quattro divisioni manifatturiere, finanziati in logica di project finance e partenariato pubblico-privato. Per i quattro pilastri del Comparto A il fabbisogno di capitale fisso è stimato in 2.350 milioni di euro nel quadriennio 2026-2029, ripartiti in 1.000 milioni per la Gigafactory Fotovoltaica da 3 GW (42,6%), che replica il benchmark di costo di 3Sun a Catania; 450 milioni per il Polo Eolico Offshore Galleggiante, Carpenteria Floater e Pale (19,1%), che si sommano ai 240 milioni già attivati autonomamente da Vestas sul territorio; 650 milioni per lo Stabilimento Automotive CKD a ciclo completo (27,7%), comprensivo di stampaggio, lastratura, verniciatura, battery pack assembly e linea finale per 100.000 unità l'anno oltre ai costi di re-tooling; e 250 milioni per lo Stabilimento Autobus Elettrici (BEB), Coach, Mezzi Portuali e linea FCEB da 1.500 unità l'anno (10,6%), dimensionato in scala rispetto ai 102 milioni investiti da BYD a Komárom per una capacità superiore a 1.000 bus l'anno.
La copertura di questi 2.350 milioni prevede un mix di equity privato, project finance garantito e sussidi europei e nazionali. Il capitale dei consorzi industriali, in joint venture con il 51% a un partner europeo e il 49% a un partner tecnologico (la quota cinese minoritaria serve alla conformità con FSR e NZIA), vale 650 milioni (27,7%). Il project finance bancario, con BEI e un pool di banche con garanzia SACE all'80%, secondo la struttura replicata da 3Sun Catania, vale 1.150 milioni (48,9%). I Contratti di Sviluppo MIMIT/Invitalia, l'Innovation Fund UE e le agevolazioni NZIA per i Progetti Strategici Net-Zero valgono 400 milioni (17,0%), e il cofinanziamento del Programma Nazionale JTF Taranto, attraverso gli avvisi Grandi Imprese/MPMI, Hydrogen Valley, Sea Hub e Portuali 2026, vale 150 milioni (6,4%). Accanto al CapEx esistono agevolazioni operative sul lavoro e sulle bonifiche per 4.205 milioni (2026-2035): 360 milioni di incentivi all'assunzione (36.000 euro per 10.000 assunti entro il 31 dicembre 2027), 45 milioni di integrazione CIGS e formazione per le bonifiche (15 milioni nel 2026 e 30 nel 2027, a sostegno del reddito e della riqualificazione nei primi 9 mesi) e 3.800 milioni per il piano pluriennale di decommissioning degli altiforni e di bonifica del SIN, con un rientro fiscale stimato fino a 4,7 miliardi. La tabella seguente riassume impieghi e fonti.
Piano fonti e impieghi della riconversione 2026-2030
Quanto vale davvero la dote pubblica sul costo del lavoro
La sostenibilità del conto economico gestionale delle nuove società operative è fortemente potenziata dagli incentivi dell'Articolo 3 del D.d.L. A.S. n. 2065. Assumendo a tempo indeterminato i 5.800 lavoratori destinati al Comparto A entro il termine perentorio del 31 dicembre 2027, i consorzi industriali incasseranno 208,8 milioni di euro di riduzione diretta del costo del lavoro nei primi 24 mesi (5.800 per 36.000 euro), mentre ulteriori 151,2 milioni (4.200 per 36.000 euro) sosterranno i bilanci delle società incaricate delle bonifiche e del decommissioning (Comparto B) e della logistica portuale e dei servizi energetici (Comparto C). Considerando un costo aziendale medio lordo annuo per operaio metalmeccanico qualificato di circa 42.000 euro, corrispondente a 168.000 euro sui 48 mesi di vincolo di permanenza obbligatoria previsto dall'Articolo 3, la dote pubblica di 36.000 euro abbatte il costo del lavoro complessivo del 21,4% sull'intero quadriennio e di oltre il 42% nei primi due anni critici di avvio produttivo, la fase in cui le linee sono ancora in collaudo e non generano pieni ricavi.
Conclusioni operative, prima parte: società conforme e Progetti Strategici Net-Zero
Per dare esecuzione immediata al piano a partire dal quarto trimestre del 2026, il decisore pubblico (MIMIT, MASE e Commissari Straordinari) e gli investitori privati devono attuare una strategia articolata su cinque direttrici. La prima è una strutturazione societaria pienamente conforme a NZIA, FSR e Articolo 13: occorre evitare l'acquisto passivo di licenze obsolete o la creazione di stabilimenti di mero avvitamento di kit cinesi, costituendo invece per i comparti Automotive, Bus ed Eolico joint venture a maggioranza europea (51% capitale europeo/nazionale e 49% partner tecnologico cinese) e imponendo per statuto e nei patti parasociali che almeno il 50%-55% del valore aggiunto, inclusi pacchi batteria, lamierati stampati, carpenteria pesante eolica per floater e celle fotovoltaiche HJT, sia prodotto in Italia o nell'UE. Questa soglia mette al riparo i veicoli dai dazi compensativi del 17%-35,3% ex Articolo 13, garantisce l'ammissibilità di moduli solari e turbine eoliche nelle aste pubbliche europee protette dal criterio di resilienza del NZIA e neutralizza il rischio di esclusione dagli appalti di trasporto pubblico locale ai sensi dell'FSR.
La seconda direttrice prevede che i consorzi promotori presentino alla Commissione Europea e al punto di contatto nazionale, entro il primo trimestre 2027, l'istanza per qualificare la Gigafactory Fotovoltaica da 3 GW e il Polo Eolico Offshore di Taranto come "Progetti Strategici Net-Zero" ai sensi dell'Articolo 13 del Regolamento UE 2024/1735, sfruttando il superamento della soglia di 1 GW l'anno e il contributo alla riduzione della dipendenza superiore al 50% dalla Cina per ottenere le corsie preferenziali autorizzative e l'accesso ai fondi sovrani ed europei.
Conclusioni operative, seconda parte: il calendario fiscale, le bonifiche e la scelta tecnologica
La terza direttrice è sincronizzare il cronoprogramma industriale con la finestra fiscale tra il 1° novembre 2026 e il 31 dicembre 2027. I 9 mesi di integrazione CIGS legati alla formazione per le bonifiche decorrono dal 1° ottobre 2026 e terminano il 30 giugno 2027, mentre gli incentivi da 36.000 euro per lavoratore scadono improrogabilmente il 31 dicembre 2027. Il MIMIT, agendo come interlocutore unico sulle aree di ILVA S.p.A. in amministrazione straordinaria ai sensi del D.L. 92/2025 riformato, deve quindi assegnare entro il primo semestre 2027 le aree retroportuali e i capannoni dell'area a freddo non contaminati, consentendo alle nuove società di contrattualizzare a tempo indeterminato i 10.000 lavoratori entro l'autunno 2027 senza perdere i 360 milioni di euro di dote INPS.
La quarta direttrice è lo scorporo definitivo dell'area a caldo e l'avvio della NewCo per le bonifiche del SIN, prendendo atto dell'irreversibilità dello spegnimento degli altiforni sancito dalla Cassazione nell'ottobre 2026 ed evitando di disperdere gli 830 milioni di euro stimati per un antieconomico ripristino del ciclo integrale. Tali risorse, unitamente ai fondi JTF per la decontaminazione dei siti dismessi, devono essere destinate all'avvio immediato dei cantieri di smantellamento e bonifica dei 4.284 ettari terrestri del SIN di Taranto, assorbendo stabilmente i 2.700 lavoratori formati ai sensi dell'Articolo 2 del D.d.L. A.S. 2065. La quinta direttrice riguarda i veicoli industriali e gli autobus: è indispensabile una focalizzazione tecnologica selettiva tra elettrico a batteria e idrogeno, concentrando gli investimenti sulla trazione elettrica a batteria (BEB) e sulle motorizzazioni ibride plug-in (PHEV/REEV) e confinando la produzione di autobus a idrogeno (FCEB) a lotti pre-contrattualizzati e integrati con la produzione locale di idrogeno verde della Hydrogen Valley JTF tarantina. Così il nuovo polo industriale non si espone ai fallimenti di mercato registrati dalle flotte FCEB europee e nordamericane nel biennio 2025-2026.
La conclusione dello studio è netta: la riconversione green dell'ex Ilva di Taranto e la salvaguardia dei suoi 10.000 lavoratori sono industrialmente e finanziariamente realizzabili solo abbandonando il modello vulnerabile del semplice assemblaggio di kit cinesi a favore di un Polo Manifatturiero Europeo ad alta integrazione verticale, abbinato a una grande infrastruttura nazionale di bonifica e decommissioning. Non si tratta di scegliere tra lavoro e ambiente, né tra Cina ed Europa: si tratta di capire che una fabbrica che si limita ad avvitare componenti prodotti altrove non offre né posti di lavoro sufficienti né un futuro commerciale, mentre un distretto che produce in loco il valore, e ripulisce il territorio che per decenni ha pagato il prezzo dell'acciaio, può trasformare l'ex Ilva da simbolo di una crisi irreversibile in un cantiere di rinascita per Taranto.
 Articolo
 Storico
 Stampa
Nessun commento trovato.
Disclaimer
L'indirizzo IP del mittente viene registrato, in ogni caso si raccomanda la buona educazione.
L'indirizzo IP del mittente viene registrato, in ogni caso si raccomanda la buona educazione.