




 Spotify
 iTunes
 Amazon
 Microsmeta Podcast
 Feed Atom 0.3
 Visiteurs Français
 English Visitors
 Visite guidate a Roma
 Think different!




\\ Home Page : Storico : Automotive (inverti l'ordine)
Di seguito gli interventi pubblicati in questa sezione, in ordine cronologico.
Di Alex (del 02/07/2026 @ 10:00:00, in Automotive, letto 559 volte)
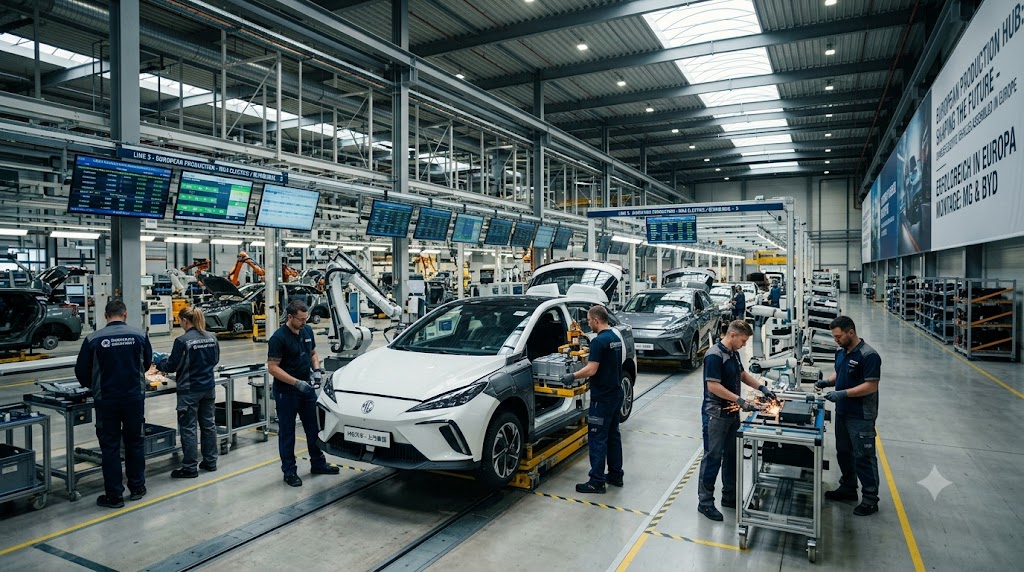
Operai in fabbrica europea montano auto elettriche cinesi
La strategia dell'usato industriale
Nel cuore della Catalogna, l'ex stabilimento Nissan di Barcellona è rimasto per mesi in una sorta di limbo produttivo dopo l'addio del costruttore giapponese, che ha lasciato dietro di sè capannoni vuoti, linee di assemblaggio parzialmente smontate e una manodopera specializzata in cerca di una nuova identità. Chery ha fiutato l'occasione e ha deciso di rilevare quegli spazi non per costruire un impianto da zero, ma per innestare la propria produzione di veicoli elettrici su un corpo industriale già formato. È un modus operandi che ricorda la logica del trapianto: invece di arare un terreno vergine, si utilizza un organismo esistente, con i suoi vasi sanguigni logistici già funzionanti, le sue connessioni ferroviarie e portuali, la sua rete di fornitori locali abituati a lavorare just‑in‑time. La mossa catalana non è isolata. Geely ha messo gli occhi su un'area inattiva all'interno dello stabilimento Ford di Almussafes, vicino Valencia, dove la capacità produttiva è stata ridimensionata dal progressivo abbandono dei modelli a combustione. BYD, dal canto suo, sta valutando di entrare in metà della fabbrica Volkswagen di Dresda, la celebre Gläserne Manufaktur, inaugurata nel 2002 per assemblare la Phaeton e oggi convertita solo in parte a funzioni di mobilità elettrica e showroom. In ciascuno di questi casi non si tratta di acquisizioni vere e proprie, ma di affitti di linee e capannoni, operazioni che permettono ai marchi cinesi di cominciare a produrre in Europa nel giro di pochi mesi anzichè nei tre‑cinque anni necessari per edificare un nuovo sito. I vantaggi per i proprietari degli impianti sono altrettanto evidenti: mantenere attiva una fabbrica, anche se parzialmente, significa conservare posti di lavoro, competenze ingegneristiche e indotto, evitando i costi sociali e politici di una chiusura definitiva. Per Nissan, l'intesa con Chery a Sunderland, nel Regno Unito, rappresenta un paracadute in un momento in cui la domanda di crossover a benzina sta calando più rapidamente del previsto. Per Ford, cedere parte dello spazio di Almussafes a Geely potrebbe finanziare la transizione elettrica dei modelli che ancora intende produrre in proprio. Questa convergenza di interessi sta ridisegnando la geografia dell'auto in Europa molto più velocemente di quanto avessero previsto gli analisti. Fino a ieri si immaginava un'invasione di vetture made in China trasportate via nave, oggi si assiste a un ingresso silenzioso dentro i cancelli delle fabbriche che per decenni hanno rappresentato l'orgoglio industriale del Vecchio Continente. La domanda che in molti si pongono è se questa coabitazione forzata finirà per rafforzare o per indebolire il tessuto manifatturiero europeo. La risposta non è univoca e dipende in larga misura dalla capacità dei costruttori storici di imparare dai nuovi arrivati, anzichè limitarsi a incassare affitti e royalty. La fabbrica di Barcellona, per esempio, non assemblerà soltanto modelli Chery già collaudati in Cina, ma fungerà da testa di ponte per una piattaforma modulare che potrebbe essere condivisa con altri marchi occidentali in cerca di una via rapida all'elettrificazione. Se questa logica si estenderà ad altri siti, l'Europa rischia di diventare un gigantesco laboratorio di badge engineering sotto regia cinese.
Il peso dei dazi europei
Per comprendere la corsa alla produzione locale bisogna mettere sotto la lente i numeri che gravano su ogni automobile importata dalla Cina. L'Unione Europea applica un dazio doganale standard del 10 per cento sul valore della vettura, una barriera già significativa ma non sufficiente a fermare l'ondata di modelli elettrici a prezzo competitivo. A questa tariffa si sono aggiunte, a partire dall'autunno 2024, le misure anti‑sussidi stabilite dopo l'inchiesta della Commissione europea sui contributi pubblici ricevuti dai produttori cinesi. L'indagine ha portato a prelievi aggiuntivi differenziati: per BYD l'extra dazio è stato fissato al 17 per cento, per Geely al 18,8 per cento, per SAIC al 35,3 per cento, mentre altri costruttori che hanno collaborato con l'inchiesta si sono visti applicare un'aliquota media del 20,7 per cento e chi non ha collaborato ha subito il prelievo massimo. Sommando il dazio base e quello anti‑sussidi, una vettura di un marchio colpito dalle misure più severe può arrivare a pagare oltre il 45 per cento di sovrapprezzo doganale prima di varcare il confine dell'Unione. È un onere che annulla completamente il vantaggio di costo derivante dalla produzione in Cina, dove le batterie al litio‑ferro‑fosfato e la manodopera hanno prezzi notevolmente inferiori a quelli europei. Produrre all'interno del mercato unico, invece, consente di azzerare queste voci e di competere ad armi pari con i costruttori locali, pur sostenendo i maggiori costi del lavoro europeo. Non solo: una fabbrica in Spagna, in Germania o nel Regno Unito dà accesso agli incentivi statali per la produzione di veicoli a zero emissioni, compresi i sussidi per la costruzione di Gigafactory di batterie, creando un ecosistema integrato che i dazi avrebbero reso economicamente insostenibile se gestito a distanza. La scelta di entrare negli impianti esistenti, piuttosto che costruirne di nuovi, è anche una risposta alla cronica lentezza burocratica europea, dove i permessi ambientali e le autorizzazioni edilizie possono dilatare i tempi fino a un decennio. Rilevando una fabbrica già operativa, i cinesi scavalcano queste pastoie e si presentano ai governi locali non come concorrenti che cercano di erodere quote di mercato, ma come salvatori di posti di lavoro. Il meccanismo psicologico è potente: i sindacati e le amministrazioni regionali, messi di fronte all'alternativa tra accettare l'affitto a una società cinese o veder chiudere definitivamente lo stabilimento, finiscono quasi sempre per appoggiare la prima opzione. In questo modo la politica dei dazi, pensata per proteggere l'industria europea, sta paradossalmente accelerando la delocalizzazione al contrario dei costruttori cinesi, che da esportatori si trasformano in produttori interni. Il paradosso è reso ancora più evidente dal fatto che molti degli impianti a rischio chiusura appartengono proprio a quei gruppi che avevano fortemente caldeggiato l'introduzione dei dazi, sostenendo che senza barriere doganali l'industria europea sarebbe stata spazzata via. Oggi quelle stesse aziende si trovano a negoziare con i rivali di ieri per cedere quote delle proprie fabbriche, in una spirale che ricorda la favola dell'apprendista stregone. Se i dazi vengono aggirati dalla produzione locale, l'unica difesa residua per i marchi europei resta la capacità di innovare più in fretta e di proporre modelli che il consumatore percepisca come superiori in termini di design, affidabilità e servizi post‑vendita. Ma mentre le discussioni sulla competitività si trascinano nei consessi di Bruxelles, le linee di assemblaggio di Barcellona, Sunderland e forse presto Dresda cominciano a sfornare i primi esemplari con il marchio cinese, pronti a invadere le concessionarie del continente.
L'avanzata dei marchi cinesi in numeri e la dipendenza tecnologica
I dati di mercato dipingono un quadro che non lascia spazio a interpretazioni tranquillizzanti. Nel primo trimestre del 2026, i marchi automobilistici cinesi hanno venduto in Europa 285.000 veicoli, con una crescita dell'88 per cento rispetto allo stesso periodo dell'anno precedente. La quota di mercato complessiva è salita oltre l'8 per cento, partendo da un 4,5 per cento che già aveva fatto scattare i primi allarmi. Se si isola il segmento delle auto elettriche pure, la penetrazione è ancora più marcata: in paesi come la Norvegia, i Paesi Bassi e la Germania, i modelli cinesi rappresentano ormai oltre il 15 per cento delle immatricolazioni a batteria, con punte che sfiorano il 20 per cento nei mesi di lancio di nuovi prodotti. La crescita non è trainata soltanto dai prezzi aggressivi, ma anche da un miglioramento tangibile della qualità percepita e da strategie di marketing sempre più raffinate, che fanno leva su campagne digitali e partnership con influencer locali. Parallelamente, i gruppi storici europei stanno tagliando la capacità produttiva dedicata ai motori termici. Volkswagen ha annunciato un piano che prevede la riduzione di 734.000 unità annue negli stabilimenti tedeschi nell'arco di quattro anni, mentre Ford ha già dimezzato i turni a Colonia e Nissan ha ridotto la produzione a Sunderland prima di avviare le trattative con Chery. Il combinato disposto di questi fenomeni sta creando un vuoto che i costruttori cinesi sono prontissimi a riempire, non solo con le proprie vetture ma con l'intero ecosistema di batterie, software e piattaforme che ruota attorno a un'auto moderna. Quando BYD entra in una fabbrica, non porta soltanto i telai da assemblare: porta il proprio sistema Blade Battery, il software di gestione termica, gli inverter al carburo di silicio e una catena di fornitori che dalla Cina si estende fino alle miniere di litio in Sud America. Questa integrazione verticale, che in patria ha permesso a BYD di controllare ogni fase della produzione fino ai chip, rischia di trasferirsi in Europa insieme alle linee di montaggio, creando una dipendenza tecnologica molto più profonda di quella che si poteva immaginare quando si parlava semplicemente di importazioni di auto finite. Il nodo cruciale non è più se le fabbriche europee sopravvivranno, ma chi controllerà le piattaforme su cui gireranno le vetture del futuro. Se la piattaforma modulare di Chery diventasse lo standard condiviso da più marchi occidentali, come già accade con l'architettura MEB di Volkswagen, si creerebbe un ecosistema in cui l'Europa fornisce i capannoni e la manodopera, mentre la Cina fornisce il cervello elettronico e il cuore elettrochimico. In questa prospettiva, il dibattito sui dazi appare quasi marginale rispetto alla partita molto più grande dell'autonomia tecnologica. Ogni nuovo stabilimento che apre sotto insegna cinese è un laboratorio in cui si sperimentano processi produttivi che, una volta rodati, potranno essere replicati su larga scala, abbassando ulteriormente i costi e mettendo sotto pressione i pochi costruttori europei che ancora cercano di mantenere internamente la progettazione dei powertrain. Il vero spartiacque sarà la capacità dell'industria europea di sviluppare batterie allo stato solido e software di bordo proprietari prima che l'integrazione cinese diventi irreversibile. Se questo traguardo verrà mancato, l'Europa si ritroverà nella posizione di un grande assemblatore a basso valore aggiunto, esattamente il ruolo che temeva di dover subire quando ha imposto i dazi per proteggersi.
L'ingresso dei costruttori cinesi nelle fabbriche europee non è un'invasione, ma un matrimonio di interessi dettato dalla necessità di entrambe le parti. Per l'Europa si tratta di decidere se limitarsi a fornire lo spazio fisico oppure usare questa convivenza per assorbire rapidamente le innovazioni che arrivano dall'Oriente, trasformando una minaccia in un'opportunità di rilancio industriale.
 (p)Link
 Commenti
 Storico
 Stampa
Di Alex (del 30/05/2026 @ 12:00:00, in Automotive, letto 538 volte)

La nuova Ferrari Luce elettrica presentata al Quirinale, con volante futuristico donato al Presidente Mattarella
Il 25 maggio 2026, la prima Ferrari elettrica, la Luce, è stata svelata tra gli onori del Quirinale e le critiche feroci di Montezemolo. Crollo in Borsa (-8,37% a Milano) e prezzo di 550mila euro. Eppure il vero fossato non è tecnologico, ma culturale: Maranello trasforma l'auto in un'opera d'arte firmata LoveFrom, fondata da Jony Ive. LEGGI TUTTO L'ARTICOLO
Bonus Video
La presentazione e il terremoto finanziario
La mattina del 25 maggio 2026, il Quirinale ha ospitato una cerimonia senza precedenti: la presentazione al Presidente della Repubblica Sergio Mattarella della Ferrari Luce, la prima vettura interamente elettrica prodotta a Maranello. Un evento carico di simbolismo, in cui l'Italia proiettava la sua immagine di eccellenza manifatturiera verso un futuro sostenibile. Poche ore dopo, la stessa vettura veniva mostrata a Papa Leone XIV a Castel Gandolfo, con la donazione di un volante futuristico che incarnava l'incontro tra ingegneria e spiritualità. Tuttavia, la narrativa trionfalistica si è scontrata immediatamente con il verdetto spietato dei mercati finanziari. All'apertura delle contrattazioni, il titolo Ferrari ha registrato un calo dell'8,37 per cento sulla Borsa di Milano e del 5,26 per cento al Nasdaq, bruciando miliardi di capitalizzazione in pochi minuti. Gli analisti hanno attribuito il tracollo a un mix di scetticismo sul prezzo di lancio — fissato a 550.000 euro, ben al di sopra della fascia media delle supercar ibride — e di timori sulla capacità del marchio di mantenere la propria identità sonora e meccanica nell'era del silenzio elettrico. Luca Cordero di Montezemolo, presidente storico della Ferrari, ha rilasciato dichiarazioni roventi, sostenendo che la transizione forzata all'elettrico rischia di distruggere il mito costruito in settant'anni di vittorie in Formula Uno e di granturismo con motori V12. La sua provocazione — «almeno i cinesi non ci copieranno» — ha fatto il giro del mondo, ma racchiude un'analisi ben più complessa di quanto sembri.
La reazione negativa non è sorprendente se si considera il profilo della clientela Ferrari. L'acquirente tipo non è semplicemente un appassionato di prestazioni estreme, ma un collezionista che investe in un bene rifugio, in un oggetto il cui valore tende a crescere nel tempo grazie all'esclusività, alla storia e alla componente emotiva del rombo del motore. L'elettrico, per sua natura, azzera alcune di queste dimensioni: il suono scompare, la complessità meccanica del propulsore viene sostituita da celle batteria standardizzabili, e la possibilità di replicare le prestazioni con componenti commodity diventa un rischio concreto. Il mercato lo ha capito immediatamente: se la differenza tra una Ferrari e una vettura elettrica ad alte prestazioni si riduce a una questione di software e di accelerazione lineare, il differenziale di prezzo non regge. Ecco perché il titolo ha reagito in modo così violento. Tuttavia, ridurre l'analisi a una mera questione di cavalli e secondi sullo zero-cento significa non cogliere la sofisticata strategia che Maranello ha messo in campo per rispondere a questa sfida epocale.
Il fossato culturale: da prodotto tecnologico a opera d'arte
La vera partita che Ferrari sta giocando non si misura con i cronometri, ma con la capacità di trasformare un'automobile in un manufatto artistico inavvicinabile dalla concorrenza. La collaborazione quinquennale con lo studio LoveFrom, fondato da Jony Ive e Marc Newson, i due designer che hanno plasmato l'estetica di Apple, rappresenta la chiave di volta di questa strategia. La Ferrari Luce non è stata concepita come un'auto da corsa elettrificata, ma come una scultura cinetica, un'opera d'arte su ruote. I dettagli manifatturieri comunicano questa ambizione: oltre quaranta componenti interne sono realizzate in vetro massiccio lavorato a mano, un processo che richiede settimane di artigianato per ogni esemplare. Il mozzo del volante è fresato dal pieno di un blocco di alluminio aeronautico, richiedendo quattro ore di lavorazione a controllo numerico e poi di finitura manuale. Persino la leva del cambio, un elemento apparentemente secondario, è stata traforata con 13.000 microfori praticati al laser, creando un effetto tattile e visivo che nessun altro costruttore può permettersi di replicare su larga scala. Questi dettagli non hanno alcuna funzione prestazionale; servono a erigere un fossato culturale incolmabile. Un produttore cinese o californiano può, con investimenti adeguati, raggiungere 1.500 cavalli e un'autonomia di 800 chilometri, ma non può riprodurre la densità simbolica di un marchio che affonda le sue radici nelle corse di inizio Novecento e che ha saputo costruire un'aura di esclusività assimilabile a quella di un atelier di alta gioielleria.
L'analogia con il mondo del lusso è illuminante. Un orologio meccanico di alta gamma non viene acquistato per la precisione — qualsiasi quarzo da dieci euro è più preciso — ma per la storia, la complicazione artigianale, la rarità. Allo stesso modo, Ferrari sta posizionando la Luce come un oggetto di collezionismo che trascende la funzione di trasporto. Il prezzo di 550.000 euro non va paragonato a quello di una Xiaomi SU7 Ultra da 70.000 dollari con 1.548 cavalli, ma a quello di una scultura di Jeff Koons o di un mobile di Gio Ponti. In questa prospettiva, la critica di Montezemolo diventa fuorviante: non si tratta di difendere il motore termico a oltranza, ma di capire che il valore del Cavallino risiede nella sua capacità di incarnare un'idea di bellezza e di artigianalità che prescinde dalla fonte di energia. La collaborazione con LoveFrom punta proprio a creare un linguaggio formale completamente nuovo, in cui la mancanza di un radiatore anteriore e di prese d'aria modifica i volumi, dando vita a superfici fluide, quasi organiche, che richiamano la scultura contemporanea piuttosto che l'aerodinamica tradizionale.
Confronto impietoso: Ferrari Luce versus Xiaomi SU7 Ultra
| Caratteristica Tecnica | Ferrari Luce (Elettrica) | Xiaomi SU7 Ultra |
| Prezzo di Listino | 550.000 euro (circa 645.000 dollari) | Circa 70.000 dollari |
| Configurazione Motore | Quattro motori indipendenti, trazione integrale | Tre motori ad altissima densità energetica |
| Potenza Erogata | 1.050 cavalli | 1.548 cavalli |
| Dettagli Manifatturieri | Interni in vetro massiccio, 13.000 microfori laser, 5 posti | Scocca in fibra di carbonio, aerodinamica attiva |
| Posizionamento di Mercato | Oggetto d'arte e collezionismo esclusivo | Hypercar elettrica di massa ad alte prestazioni |
La strategia di lungo termine e il ruolo dell'idrogeno
Dietro la transizione elettrica, Ferrari sta inoltre investendo in una tecnologia che potrebbe riportare il suono e la complessità termica nel futuro del marchio: il motore a idrogeno a combustione interna. La divisione ricerca e sviluppo di Maranello ha brevettato un sistema di iniezione diretta di idrogeno che consentirebbe di mantenere l'architettura di un motore V12, con tanto di vibrazioni e sonorità, ma con emissioni di scarico costituite esclusivamente da vapore acqueo. Questa soluzione, se portata a maturità, rappresenterebbe il vero ponte tra la tradizione e la sostenibilità, offrendo ai clienti più facoltosi la possibilità di scegliere tra l'elettrico puro, destinato a un uso urbano e a una clientela attenta all'immagine, e l'idrogeno, riservato ai modelli più estremi e all'esperienza di guida più emozionale. Il progetto è ancora in fase avanzata di laboratorio, ma dimostra che la dirigenza Ferrari non intende abbandonare il proprio DNA termico, bensì reinventarlo. In questo scenario, la Luce non è l'inizio della fine del mito, ma il primo tassello di un ecosistema multi-energetico in cui il vero valore aggiunto non sarà più la meccanica, ma l'esperienza sensoriale e la narrazione del lusso.
La tensione tra passato e futuro, tra rombo e silenzio, si riflette anche nel delicato equilibrio geopolitico del lusso automobilistico. La Cina non è solo un concorrente sul piano tecnologico, ma anche il più grande mercato di sbocco per le supercar. Ferrari vende in Cina una quota crescente della propria produzione, e non può permettersi di alienarsi quella clientela con messaggi percepiti come ostili o denigratori. La frase di Montezemolo, «almeno i cinesi non ci copieranno», è un boomerang che potrebbe danneggiare le relazioni commerciali in Estremo Oriente, dove il rispetto formale e il prestigio sono valori negoziali fondamentali. La risposta ufficiale di Maranello è stata un comunicato in cui si ribadisce l'ammirazione per l'ingegneria cinese e si sottolinea la diversità di posizionamento tra la produzione di massa tecnologica e l'artigianato di lusso italiano. Questa diplomazia industriale è parte integrante della strategia per proteggere un marchio che vale decine di miliardi di euro e che non può essere sacrificato sull'altare di polemiche generazionali.
La Ferrari Luce non è semplicemente un'auto elettrica: è un'operazione culturale che sposta l'asticella della competizione dal piano ingegneristico a quello dell'arte e dell'esclusività. Un azzardo che, se riuscirà, ridefinirà il concetto stesso di lusso automobilistico per i prossimi decenni.
Di Alex (del 29/05/2026 @ 17:00:00, in Automotive, letto 1041 volte)

Linea di produzione auto elettriche Xiaomi YU7
Xiaomi sta vendendo decine di migliaia di auto elettriche, eppure per ogni veicolo consegnato perde centinaia di euro. Questo paradosso non è un fallimento ma una strategia: investire massicciamente in fabbriche e tecnologia per raggiungere le economie di scala che, un giorno, trasformeranno la passione in profitto. LEGGI TUTTO L'ARTICOLO
Bonus Video
L'analisi economica del primo trimestre del 2026
Negli ultimi anni abbiamo assistito a un fenomeno industriale senza precedenti: grandi aziende nate per produrre telefoni cellulari e dispositivi tecnologici hanno deciso di investire miliardi per iniziare a fabbricare automobili da zero. Il caso più emblematico è quello di Xiaomi Group, multinazionale cinese famosa in tutto il mondo per i suoi smartphone, che ha fatto il suo ingresso nel competitivo mercato dei veicoli elettrici (EV) e dei sistemi di intelligenza artificiale applicati alla guida. I bilanci economici del primo trimestre del 2026 rivelano tuttavia un enorme paradosso: l'azienda vende un numero impressionante di vetture e riscuote un enorme successo tra i clienti, ma perde denaro per ogni singolo veicolo che esce dalle sue fabbriche. I risultati finanziari presentati da Xiaomi relativi ai primi tre mesi del 2026 mostrano numeri sbalorditivi sul fronte del fatturato, ma aprono riflessioni importanti sulla gestione dei costi industriali nel settore delle auto elettriche. La divisione aziendale dedicata ai veicoli elettrici intelligenti e alla tecnologia AI ha generato in soli tre mesi ricavi per 28,6 miliardi di yuan (pari a circa 3,6 miliardi di euro). Questo fatturato da capogiro è stato generato dalla consegna di 157.000 automobili sul mercato, con un incremento del 240% rispetto alle 46.000 consegnate nello stesso periodo del 2025. Tuttavia, guardando la riga dei profitti, emerge il dato problematico: la divisione ha registrato una perdita operativa netta di 1,8 miliardi di yuan (circa 227 milioni di euro). Dividendo questa perdita per il numero di vetture consegnate, emerge che nel primo trimestre del 2026 Xiaomi ha perso circa 1.445 euro per ogni singola automobile venduta. Nel primo trimestre del 2025, la perdita unitaria era di appena 543 euro a vettura, segno che la crescita esponenziale delle vendite non ha ancora assorbito i crescenti costi fissi e variabili. Questo peggioramento è dovuto a diversi fattori concomitanti: l'aumento dei prezzi delle materie prime come il litio e il cobalto per le batterie, la riduzione dei sussidi statali cinesi all'acquisto di EV, e un mix di vendita sfavorevole dovuto alla minore incidenza del modello di punta SU7 Ultra, che garantisce margini più elevati. Tuttavia, l'azienda ha dichiarato di aspettarsi un miglioramento nella seconda metà dell'anno, quando la produzione raggiungerà il pieno regime e i costi fissi verranno spalmati su un numero ancora maggiore di unità.
La spiegazione del paradosso: cosa sono le economie di scala
Per un ragazzo del secondo ginnasio che studia le basi dell'economia o della storia industriale, perdere 1.445 euro a macchina potrebbe sembrare un fallimento totale, un errore di gestione imperdonabile. Nella realtà industriale, invece, questo fenomeno fa parte di una strategia pianificata definita "scalata del mercato" ed è strettamente legato al concetto di economie di scala. Immaginiamo di voler stampare un giornalino scolastico. Per realizzare la primissima copia dovremo acquistare i computer, i programmi di scrittura, assumere i grafici e comprare una stampante professionale. Quella prima copia ci costerà, ipoteticamente, 10.000 euro. Se però decidiamo di stamparne 10.000, i costi dei macchinari e del lavoro iniziale rimarranno identici, mentre dovremo pagare solo la carta e l'inchiostro in più. Il costo di ogni singola copia scenderà così a pochi centesimi. Nel mondo dell'automobile accade lo stesso. Progettare un'auto elettrica avanzata richiede lo sviluppo di software complessi, test di sicurezza, la costruzione di fabbriche gigantesche e l'acquisto di robot industriali. Questi sono i cosiddetti costi fissi (milioni di yuan). Quando la produzione è all'inizio, questi enormi costi fissi si dividono su poche automobili prodotte (poche migliaia), rendendo il costo medio di ogni singola vettura incredibilmente alto. In formula economica, il costo medio unitario è dato dalla somma del costo variabile (materie prime e componenti) e del costo fisso diviso per il numero di unità. All'inizio della produzione, il costo medio supera ampiamente il prezzo di vendita dell'auto, generando una perdita unitaria. L'unico modo che un'azienda ha per smettere di perdere soldi è aumentare a dismisura il numero di automobili prodotte e vendute, in modo che la quota dei costi fissi che pesa su ciascun veicolo diventi piccolissima. Questo processo, chiamato "rampa di produzione", è tipico di ogni nuova casa automobilistica, comprese Tesla e le startup cinesi come Nio e Xpeng, che hanno tutte attraversato anni di perdite prima di raggiungere il pareggio. Xiaomi ha un vantaggio competitivo: la sua enorme liquidità derivante dal business degli smartphone le permette di finanziare questa fase senza ricorrere a prestiti onerosi. Inoltre, la sua esperienza nella catena di fornitura elettronica le consente di negoziare prezzi vantaggiosi per chip e sensori, componenti fondamentali per le auto intelligenti.
Il successo dei modelli YU7 e SU7 e le prospettive future
Se analizziamo i dati commerciali di Xiaomi, appare evidente che la strategia delle economie di scala stia funzionando a pieno ritmo. La nuova gamma di vetture crossover denominata YU7 ha raggiunto l'incredibile cifra di 230.000 unità vendute in appena dieci mesi dal suo lancio commerciale, diventando il vero motore finanziario della compagnia. L'offerta di Xiaomi copre diverse fasce di prezzo e prestazioni per attrarre un pubblico variegato: YU7 Standard, il modello di ingresso per le famiglie, venduto a 219.900 yuan (circa 27.700 euro); YU7 GT, la versione sportiva e potenziata, lanciata a maggio del 2026 al prezzo di 319.900 yuan (circa 40.300 euro); SU7 Nuova Generazione, la berlina di punta introdotta a marzo, che ha registrato un boom di vendite superando gli 88.000 ordini confermati in poche settimane. Per vendere un numero così elevato di auto, Xiaomi ha investito massicciamente nel territorio, arrivando a possedere 378 punti vendita in 143 città della Cina continentale al 31 marzo 2026. I dati del mese di aprile 2026 indicano che la svolta economica verso il profitto reale potrebbe essere molto vicina. In quel singolo mese, l'azienda ha consegnato 49.800 veicoli, registrando un balzo del 112% rispetto all'anno precedente e una crescita spettacolare del 38% rispetto al mese di marzo. Con questo ritmo produttivo costante, gli impianti lavoreranno al massimo della loro capacità, i costi di acquisto delle batterie caleranno grazie ai grandi volumi e Xiaomi potrà finalmente trasformare il suo successo tecnologico in un profitto finanziario sostenibile. L'azienda ha annunciato di voler raggiungere le 500.000 consegne annue entro il 2027, un traguardo che la collocherebbe tra i primi cinque produttori di EV in Cina. La strategia di Xiaomi non si limita alla vendita di automobili: l'integrazione con l'ecosistema dei dispositivi smart (telefoni, wearable, casa connessa) crea un'esperienza utente unica, dove l'auto diventa il centro di controllo della vita digitale. Questo approccio, simile a quello di Apple, potrebbe garantire margini aggiuntivi attraverso servizi software e abbonamenti, come la guida autonoma avanzata o l'intrattenimento a bordo. Le sfide rimangono enormi: la concorrenza cinese è spietata, con colossi come BYD che dominano il mercato dei EV economici e Tesla che mantiene un vantaggio tecnologico. Tuttavia, la capacità di Xiaomi di innovare rapidamente e di sfruttare la propria base di fan fedeli (i cosiddetti "Mi Fans") rappresenta un asset unico per fidelizzare i clienti e trasformare la perdita iniziale in un vantaggio competitivo di lungo periodo.
Tabella dei principali indicatori finanziari e produttivi
| Variabile Finanziaria e Produttiva | I Trimestre 2025 | I Trimestre 2026 | Variazione |
|---|---|---|---|
| Automobili Consegnate | 46.000 | 157.000 | +240% |
| Ricavi del Segmento EV + AI | Dato non disponibile | 28,6 miliardi di yuan (3,6 miliardi €) | N/D |
| Perdite Operative Totali | Dato non disponibile | 1,8 miliardi di yuan (227 milioni €) | N/D |
| Margine di Guadagno Lordo | 18,5% | 12,3% | -6,2 punti percentuali |
| Perdita Unitaria per Veicolo | 543 euro | 1.445 euro | +166% |
La scommessa di Xiaomi sulle auto elettriche è un esempio magistrale di capitalismo paziente. Ogni vettura venduta in perdita oggi è un mattone per costruire il dominio di domani, in un mercato dove solo chi osa investire senza guadagnare immediatamente potrà raccogliere i frutti della rivoluzione verde.
Di Alex (del 06/05/2026 @ 17:00:00, in Automotive, letto 626 volte)

Veicolo modulare terrestre con drone eVTOL integrato di XPeng
L'industria automobilistica globale sta attraversando un cambio di paradigma che trascende la semplice transizione dai motori a combustione interna verso l'elettrificazione. La convergenza tecnologica tra droni, veicoli terrestri e aviazione leggera sta materializzando il concetto di Urban Air Mobility (UAM), con l'obiettivo di decongestionare le infrastrutture stradali saturando lo spazio aereo a bassa quota. L'innovazione più dirompente e vicina alla produzione di massa in questo settore è rappresentata dal modulo 'Land Aircraft Carrier' sviluppato dall'azienda asiatica ARIDGE (precedentemente nota come XPeng AEROHT, affiliata di XPeng).
Ricostruzione AI
Il Contesto e l'Evoluzione
A differenza dei prototipi precedenti come l'XPeng X2, il 'Land Aircraft Carrier' abbandona il concetto di un'unica auto volante per adottare un approccio modulare simbiotico, composto da una 'Nave Madre' terrestre e da un modulo di volo eVTOL (Electric Vertical Takeoff and Landing) separabile.
| Sottosistema | Specifiche Tecniche e Prestazionali | Dettagli Operativi |
| Modulo Terrestre (Nave Madre) | Architettura 800V Carburo di Silicio (SiC); Sistema di trazione 6x6 All-Wheel Drive. Dimensioni: 5.5m (L) x 2.0m (W) x 2.0m (H). | Range CLTC > 1000 km. Sterzatura posteriore. Guidabile con patente standard C cinese. |
| Modulo Aereo (eVTOL) | Propulsione Elettrica Distribuita (DEP) con ridondanza motori/rotori; Capacità 2 passeggeri. | Ricarica rapida 30-80% in 18 minuti. Esegue 5-6 voli per ricarica/pieno della Nave Madre. Decollo e atterraggio automatici. |
Analisi dei Dettagli e delle Dinamiche
Questa configurazione permette al veicolo terrestre, che si presenta a metà tra un pick-up off-road futuristico e un camper (equipaggiabile per lunghe esplorazioni), di inglobare il drone nel vano posteriore, operando come stazione di trasporto e ricarica mobile.
Implicazioni Pratiche e Tecnologiche
Il limite intrinseco alla diffusione dei veicoli eVTOL è la sicurezza operativa a bassa quota. XPeng ha superato questo ostacolo ingegnerizzando un rivoluzionario sistema di paracadute di salvataggio multi-stadio. Mentre gli standard aeronautici tradizionali richiedono oltre 200 metri di altitudine per il dispiegamento efficace di un paracadute, questo sistema, capace di sostenere fino a 1000 kg (1 tonnellata) di peso, si attiva in sicurezza a un'altitudine ultra-bassa di soli 50 metri. Tale innovazione garantisce un atterraggio d'emergenza a circa 5 m/s, proteggendo gli occupanti e abbattendo un gap di sicurezza fondamentale per i voli in ambito urbano. Inoltre, il sistema di Propulsione Elettrica Distribuita (DEP) assicura che, in caso di avaria di uno o più rotori, gli altri possano compensare e atterrare in sicurezza. A livello industriale, il progetto ha superato la fase prototipale. L'impianto dedicato a Guangzhou Huangpu, esteso su 120.000 metri quadrati, costituisce la prima linea di produzione di massa al mondo per auto volanti. Con una capacità annua a regime di 10.000 unità (e iniziale di 5.000), la fabbrica è progettata per completare un modulo aereo ogni 30 minuti. Il modulo di volo (codice X3-F) ha già ricevuto l'accettazione per la certificazione Type Certification (TC) dalla Civil Aviation Administration of China (CAAC) all'inizio del 2024, delineando un percorso chiaro verso le consegne globali programmate per il 2026.
Di Alex (del 03/05/2026 @ 17:00:00, in Automotive, letto 521 volte)

Design elegante e aerodinamico della berlina elettrica Xiaomi SU7
L'aggressiva espansione del gigante tech cinese Xiaomi nel settore dei veicoli elettrici sta scuotendo l'industria automobilistica globale. Con la potentissima e tecnologicamente avanzata SU7, la casa asiatica punta a detronizzare Tesla e a sfidare i premium brand europei. LEGGI TUTTO L'ARTICOLO
Ricostruzione AI
L'Espansione Asiatica e il Caso Xiaomi
Il panorama manifatturiero globale del settore automotive sta subendo un'inedita e brutale compressione tecnologica dettata dalla rapida, aggressiva espansione dell'industria asiatica. Un caso di studio di importanza sistemica per comprendere questa metamorfosi è rappresentato dalla società cinese Xiaomi, storica azienda dominatrice nell'elettronica di consumo (smartphone e loT) che ha attuato un trasferimento tecnologico vertiginoso ed estremamente scalabile nel comparto dei veicoli elettrici a batteria (BEV). Dalla sua formale fondazione automobilistica nel marzo del 2024, la velocità di iterazione ingegneristica dell'azienda è emersa in modo dirompente con la presentazione del massiccio restyling "next-generation" per il 2026 della sua berlina ammiraglia SU7 (Speed Ultra 7).
Numeri da Record e Sicurezza Strutturale
L'impatto sul mercato asiatico è stato immediato: le vendite anticipate hanno registrato un volume mostruoso di quasi 100.000 preordini confermati in sole due settimane dalla loro apertura a gennaio 2026, un dato impressionante se si considera un rincaro sul prezzo di base e la presenza di un ecosistema di 492 store fisici. Sotto il profilo strettamente ingegneristico, l'aggiornamento architetturale della gamma SU7 per il 2026 è concepito non solo per contrastare il monopolio di Tesla in territorio cinese, ma per incalzare tecnologicamente l'oligopolio dei premium brand europei. Dal punto di vista della sicurezza strutturale passiva, l'intero telaio sfrutta massicciamente acciaio stampato a caldo ad altissima resistenza (2.200 MPa) organizzato attorno a una robusta gabbia protettiva antiribaltamento, completato da un abitacolo corazzato con nove airbag operativi.
Architettura Elettrica e Prestazioni Estreme
II design termico, aerodinamico e di gestione delle celle della batteria, incastonata secondo il concetto CTB (Cell-to-Body) dove le celle formano esse stesse parte del pianale stressato per incrementare la rigidità torsionale ed elevare la densità volumetrica della scocca all'83,9%, assicura efficienze elettriche record. Questa migrazione industriale aggressiva verso piattaforme elettroniche estreme (che sulla variante Max operano alla soglia termica degli 897 Volt per gestire tassi di ricarica con picchi spaventosi fino a 5,2 C) permette una fruizione praticamente illimitata per i lunghi viaggi, abbattendo drasticamente la "range anxiety" e permettendo ricariche del 70% in appena 12 minuti. Le potenze spaziano dai 320 CV della Standard ai mostruosi 1.548 CV della SU7 Ultra Track-Ready.
Importazioni Parallele e il Mercato Europeo
Nonostante tali prestazioni da supercar, la politica aggressiva dei prezzi posiziona la versione Standard in Cina attorno ai 229.900 yuan (circa 33.000 dollari statunitensi), causando forti disruption nei modelli di costo della concorrenza. Le dichiarazioni ufficiali di Xiaomi prevedono un approdo omologato tramite filiali europee non prima dell'inizio del 2027. Tuttavia, la bruciante richiesta di enthusiast italiani ha già scavalcato la burocrazia aziendale, favorendo la nascita di lucrosi canali di importazione parallela ("grey market"). Enti presenti in regioni chiave, come Auto China operante nel Lazio e nel Nord Italia, permettono l'acquisto odierno di una Xiaomi SU7 Max per cifre base d'importazione competitive. Questo fenomeno delinea chiaramente come la forza di gravità tecnologica dei nuovi brand cinesi stia alterando i ritmi convenzionali della distribuzione automobilistica continentale.
Di Alex (del 07/02/2026 @ 16:00:00, in Automotive, letto 552 volte)

Tecnologie di stoccaggio energetico avanzato per la decarbonizzazione
La transizione energetica richiede tecnologie capaci di disaccoppiare crescita economica ed emissioni di carbonio. Le batterie a stato solido, lo stoccaggio termico in sabbia, l'idrogeno verde e l'energia osmotica rappresentano le frontiere dello stoccaggio energetico che trasformeranno mobilità, industria pesante e reti elettriche. LEGGI TUTTO L'ARTICOLO
Oltre l'automobile elettrica: una visione sistemica
La narrativa dominante sulla transizione energetica si concentra spesso sulla sostituzione dei veicoli a combustione interna con automobili elettriche, presentando questa trasformazione come soluzione primaria alla crisi climatica. Tuttavia, una prospettiva sistemica rivela che la decarbonizzazione completa dell'economia richiede interventi molto più profondi e diversificati, che affrontino settori come l'industria pesante, il riscaldamento urbano, il trasporto marittimo e aereo, e la stabilizzazione delle reti elettriche alimentate da fonti rinnovabili intermittenti.
Le tecnologie di stoccaggio energetico avanzato rappresentano il collo di bottiglia critico di questa transizione. L'intermittenza della generazione solare ed eolica richiede sistemi capaci di immagazzinare energia per ore, giorni o persino stagioni, rilasciandola quando la domanda supera la produzione istantanea. Parallelamente, settori industriali come la produzione di acciaio e cemento necessitano di vettori energetici ad alta densità compatibili con processi termici estremi.
Batterie a stato solido: sicurezza e densità energetica
Le batterie agli ioni di litio attualmente dominanti utilizzano elettroliti liquidi infiammabili, che rappresentano un rischio intrinseco di incendio e limitano la densità energetica raggiungibile. Le batterie a stato solido sostituiscono l'elettrolita liquido con materiali solidi ceramici o polimerici, eliminando il rischio di combustione e permettendo configurazioni chimiche più aggressive che aumentano drasticamente la capacità di stoccaggio.
Gli elettroliti solidi ceramici, come i composti a base di litio, lantanio e zirconio, presentano conducibilità ionica comparabile agli elettroliti liquidi a temperatura ambiente, superando uno degli ostacoli tecnici principali che hanno ritardato per decenni l'adozione commerciale. Gli elettroliti polimerici offrono invece maggiore flessibilità meccanica, facilitando la produzione e l'integrazione in geometrie complesse.
I vantaggi delle batterie a stato solido sono molteplici: densità energetica potenzialmente doppia rispetto alle batterie litio-ione convenzionali, permettendo autonomie superiori ai mille chilometri per veicoli elettrici senza aumento di peso; cicli di carica-scarica superiori a cinquemila, estendendo la vita utile della batteria oltre i venti anni; temperature operative più ampie, da meno quaranta a più ottanta gradi Celsius, riducendo la necessità di sistemi di raffreddamento complessi.
Stoccaggio termico in sabbia: economicità e scala
Una delle innovazioni più sorprendenti nel campo dello stoccaggio energetico è l'utilizzo di sabbia come mezzo di accumulo termico. Questo approccio, già implementato in impianti pilota in Finlandia, sfrutta la capacità termica della sabbia e la sua disponibilità illimitata e a costo pressoché nullo per immagazzinare calore ad alta temperatura generato da surplus di elettricità rinnovabile.
Il processo è concettualmente semplice: l'elettricità in eccesso dalla rete, prodotta durante picchi di generazione eolica o solare, viene convertita in calore mediante resistenze elettriche. Questo calore viene trasferito alla sabbia contenuta in silos isolati termicamente, portandola a temperature superiori ai cinquecento gradi Celsius. La sabbia mantiene il calore per settimane o mesi grazie all'isolamento, e il calore accumulato può essere estratto gradualmente per alimentare reti di teleriscaldamento urbano.
Il vantaggio principale di questo sistema è l'economicità: un megawattora di capacità di stoccaggio termico in sabbia costa una frazione rispetto a batterie elettrochimiche equivalenti. Questo rende il sistema ideale per stoccaggio stagionale, bilanciando la produzione estiva abbondante con la domanda di riscaldamento invernale elevata nei climi nordici. L'efficienza di conversione elettricità-calore-calore è superiore al novanta percento, rendendo il sistema competitivo anche dal punto di vista energetico.
Idrogeno verde: vettore energetico per l'industria pesante
L'idrogeno prodotto mediante elettrolisi dell'acqua utilizzando elettricità rinnovabile rappresenta uno dei vettori energetici più promettenti per decarbonizzare settori industriali incompatibili con l'elettrificazione diretta. La produzione di acciaio, che attualmente contribuisce per circa l'otto percento alle emissioni globali di anidride carbonica, può essere rivoluzionata sostituendo il carbone coke con idrogeno come agente riducente del minerale di ferro.
Il processo di riduzione diretta del ferro mediante idrogeno produce acqua come unico sottoprodotto, eliminando completamente le emissioni di carbonio. Impianti pilota in Svezia e Germania stanno già dimostrando la fattibilità tecnica di questa trasformazione, sebbene la scalabilità economica richieda una riduzione drastica dei costi dell'idrogeno verde, attualmente superiori a cinque dollari per chilogrammo contro meno di due dollari per l'idrogeno da reforming di metano.
L'industria chimica rappresenta un altro settore critico per l'idrogeno verde. La produzione di ammoniaca, essenziale per i fertilizzanti sintetici che alimentano la metà della popolazione globale, consuma attualmente idrogeno derivato da combustibili fossili. La transizione verso idrogeno verde eliminerebbe circa il due percento delle emissioni globali, un contributo apparentemente marginale ma strategicamente rilevante.
Il trasporto marittimo di lungo corso rappresenta un'applicazione promettente per l'idrogeno. Le celle a combustibile alimentate a idrogeno o l'utilizzo di ammoniaca liquida come combustibile derivato dall'idrogeno offrono alternative ai combustibili marini pesanti attualmente impiegati, responsabili di emissioni significative di anidride carbonica e inquinanti atmosferici.
Energia osmotica: sfruttare i gradienti salini
L'energia osmotica rappresenta una frontiera meno conosciuta ma potenzialmente rilevante dello stoccaggio e della generazione energetica rinnovabile. Il principio si basa sullo sfruttamento del gradiente di concentrazione salina che esiste naturalmente tra acqua dolce e acqua marina alle foci dei fiumi. Quando due soluzioni con concentrazioni saline diverse sono separate da una membrana semipermeabile, l'acqua migra spontaneamente dalla soluzione meno concentrata a quella più concentrata, generando una pressione osmotica sfruttabile per produrre lavoro meccanico.
Gli impianti pilota utilizzano membrane polimeriche avanzate che permettono il passaggio selettivo dell'acqua ma trattengono gli ioni disciolti. La pressione osmotica generata dal flusso d'acqua attraverso la membrana può raggiungere venticinque atmosfere, equivalente a una colonna d'acqua di duecentocinquanta metri, sufficiente ad azionare turbine idrauliche.
Il vantaggio dell'energia osmotica è la prevedibilità: a differenza del solare e dell'eolico, il flusso fluviale è relativamente costante su scala giornaliera, fornendo una generazione di base stabile. Il potenziale teorico globale è stimato in circa duemila terawattora annui, equivalente a circa un decimo della produzione elettrica mondiale. Tuttavia, l'efficienza attuale delle membrane e i costi di investimento rimangono ostacoli alla commercializzazione su larga scala.
Integrazione sistemica e prospettive future
La transizione energetica non sarà abilitata da una singola tecnologia miracolosa, ma dall'integrazione sinergica di molteplici soluzioni ottimizzate per contesti specifici. Le batterie a stato solido domineranno la mobilità leggera e lo stoccaggio distribuito di breve durata. Lo stoccaggio termico in materiali economici come la sabbia gestirà il bilanciamento stagionale per il riscaldamento urbano. L'idrogeno verde decarbonizzerà industrie pesanti e trasporti difficilmente elettrificabili. L'energia osmotica contribuirà alla generazione di base prevedibile.
Il successo di questa trasformazione dipende da investimenti massicci in ricerca, sviluppo e deployment industriale, sostenuti da politiche pubbliche che internalizzi i costi ambientali dei combustibili fossili. La finestra temporale per implementare queste tecnologie e limitare il riscaldamento globale sotto i due gradi Celsius si sta rapidamente chiudendo, rendendo l'accelerazione della transizione energetica una priorità esistenziale per la civiltà contemporanea.
La transizione energetica rappresenta la più grande trasformazione infrastrutturale della storia umana, paragonabile all'elettrificazione del ventesimo secolo ma con una complessità e un'urgenza immensamente maggiori. Le tecnologie di stoccaggio avanzato non sono semplici miglioramenti incrementali, ma abilitatori fondamentali di un sistema energetico completamente ripensato, dove la produzione intermittente rinnovabile sostituisce la generazione fossile continua, e dove i vettori energetici sono ottimizzati per minimizzare l'impatto ambientale lungo l'intero ciclo di vita.
Di Alex (del 06/02/2026 @ 15:00:00, in Automotive, letto 1150 volte)
Convergenza tra intelligenza artificiale e applicazioni fisiche nel mondo reale
Il duemilaventisei segna il punto di convergenza tra maturazione delle architetture di intelligenza artificiale e applicazione fisica nel mondo reale. La transizione verso consolidamento industriale e stabilità operativa ridefinisce i paradigmi della computazione, medicina rigenerativa, esplorazione spaziale e sostenibilità dei materiali. LEGGI TUTTO L'ARTICOLO
Il panorama tecnologico del 2026: dalla sperimentazione al consolidamento
Se il biennio precedente è stato caratterizzato da una frenesia esplorativa nella sperimentazione di modelli di intelligenza artificiale generativa, il panorama attuale riflette una maturazione strategica. Le organizzazioni stanno transitando dalla fase di prototipazione a quella di integrazione operativa, dove l'efficacia si misura non più in termini di capacità teorica, ma di impatto misurabile sui flussi di lavoro aziendali e sui processi produttivi.
La presente analisi delinea le principali traiettorie di sviluppo che stanno ridefinendo i paradigmi tecnologici contemporanei. Ogni ambito è esaminato non solo attraverso il dato tecnico, ma contestualizzando il meccanismo di funzionamento e le prospettive di integrazione nel tessuto socio-economico globale. L'obiettivo è fornire una mappatura sistematica delle frontiere dove scienza, ingegneria e applicazione commerciale convergono.
Architetture computazionali e intelligenza artificiale agentica
Il calcolo non è più un'entità statica, ma un ecosistema dinamico dove la distinzione tra software tradizionale e intelligenza si sta rapidamente dissolvendo. Le organizzazioni stanno adottando piattaforme che non solo rispondono a query specifiche, ma agiscono autonomamente su flussi di lavoro complessi, orchestrando risorse e prendendo decisioni in contesti multi-dominio.
Le piattaforme di sviluppo native per l'intelligenza artificiale rappresentano una rottura radicale con i metodi tradizionali di ingegneria del software. Invece di scrivere linee di codice per definire logiche rigide e predeterminate, gli sviluppatori utilizzano l'intelligenza artificiale generativa per costruire micro-applicazioni scalabili in tempi drasticamente ridotti. Questo cambiamento sposta la decisione aziendale dal tradizionale dilemma "comprare software pronto" o "costruirlo da zero" verso un modello di innovazione interna rapida.
Democratizzazione dello sviluppo di alto livello
Nel duemilaventisei, queste piattaforme hanno raggiunto lo stato di "enterprise-ready", integrando governance, sicurezza e conformità normativa direttamente nel ciclo di vita del software. L'implicazione profonda è la democratizzazione dello sviluppo applicativo ad alto livello, permettendo anche a figure non prettamente tecniche di orchestrare soluzioni digitali complesse attraverso il linguaggio naturale.
Piccoli team possono ora agire come motori ad alta velocità di innovazione, bypassando le tradizionali gerarchie di sviluppo che richiedevano mesi di pianificazione, codifica e test. La velocità di iterazione permette sperimentazioni rapide e adattamenti in tempo reale alle esigenze del mercato, riducendo drasticamente il time-to-market per nuovi servizi digitali.
Medicina rigenerativa e biotecnologie avanzate
La convergenza tra biologia sintetica, intelligenza artificiale applicata alla scoperta di farmaci e tecnologie di editing genetico sta aprendo frontiere terapeutiche precedentemente confinate alla fantascienza. Gli approcci di medicina personalizzata, basati sul sequenziamento genomico completo del paziente, stanno transitando da applicazioni sperimentali a protocolli clinici standardizzati.
Le terapie cellulari CAR-T, che riprogrammano le cellule immunitarie del paziente per riconoscere e distruggere cellule tumorali, stanno estendendo la loro applicabilità oltre i tumori ematologici verso neoplasie solide. Parallelamente, l'ingegneria tissutale sta producendo organoidi sempre più complessi, utilizzati sia per la ricerca farmacologica che come potenziali sostituti trapiantabili di tessuti danneggiati.
Esplorazione spaziale e sostenibilità orbitale
L'economia spaziale sta vivendo una trasformazione radicale, guidata dalla riduzione dei costi di lancio e dalla commercializzazione delle infrastrutture orbitali. Le costellazioni satellitari per telecomunicazioni globali, iniziate con progetti come Starlink, stanno proliferando, sollevando questioni critiche sulla sostenibilità dell'ambiente orbitale e sulla gestione dei detriti spaziali.
Parallelamente, le missioni di esplorazione lunare stanno transitando da progetti simbolici a programmi di insediamento permanente, con l'obiettivo di stabilire basi di supporto per l'estrazione di risorse e come piattaforme di lancio verso Marte. Le tecnologie di produzione in situ di propellenti e materiali costruttivi utilizzando risorse lunari rappresentano un requisito fondamentale per la sostenibilità economica di queste iniziative.
Sostenibilità dei materiali e economia circolare
La crisi climatica sta accelerando l'innovazione nei materiali sostenibili e nei processi di riciclo avanzato. Le tecnologie di cattura e sequestro del carbonio stanno evolvendo verso applicazioni industriali scalabili, mentre nuovi materiali bio-based stanno sostituendo plastiche derivate da petrolio in settori chiave come il packaging e l'edilizia.
L'intelligenza artificiale sta rivoluzionando la scoperta di nuovi materiali attraverso simulazioni molecolari che predicono proprietà fisiche e chimiche senza necessità di sintesi sperimentale, riducendo drasticamente i tempi di sviluppo. Parallelamente, i sistemi di tracciabilità basati su blockchain stanno abilitando economie circolari verificabili, dove ogni componente può essere tracciato attraverso l'intero ciclo di vita, facilitando recupero e riciclo efficiente.
Il duemilaventisei rappresenta un anno di consolidamento strategico, dove le promesse tecnologiche degli anni precedenti stanno cristallizzandosi in applicazioni concrete e scalabili. La convergenza tra intelligenza artificiale, biotecnologie, esplorazione spaziale e sostenibilità dei materiali sta ridefinendo non solo i paradigmi industriali, ma anche le aspettative sulla capacità umana di affrontare sfide globali complesse. Il successo di questa transizione dipenderà dalla capacità di integrare innovazione tecnologica con governance responsabile e considerazioni etiche rigorose.
Di Alex (del 04/02/2026 @ 17:00:00, in Automotive, letto 533 volte)

Componenti elettronici: batteria CATL, display BOE, chip su scheda madre
La Cina è diventata fornitore globale critico di componenti elettronici high-tech, andando oltre il semplice assemblaggio. Aziende come CATL, BOE e Goertek dominano settori chiave come batterie, display e acustica. LEGGI TUTTO L'ARTICOLO
CATL: il colosso globale delle batterie per EV
Contemporary Amperex Technology Co. Limited è il più grande produttore mondiale di batterie per veicoli elettrici. La sua innovazione continua e le partnership con quasi tutti i grandi costruttori auto ne fanno un pilastro della transizione.
BOE Technology: il leader dei display LCD e OLED
BOE Technology Group è il principale produttore mondiale di pannelli a film sottile (LCD/OLED). Fornisce schermi a tutti i maggiori brand di smartphone, TV e monitor, competendo con successo contro rivali sudcoreani.
Goertek: lo specialista in componenti acustici di precisione
Goertek Inc. è un fornitore cruciale di altoparlanti, microfoni MEMS e sistemi acustici complessi per l'industria consumer, partner primario di aziende come Apple e Meta, in crescita nel settore della realtà virtuale.
Sunway Communication: l'eccellenza nelle connessioni radio RF
Shenzhen Sunway Communication è leader nella produzione di componenti RF come antenne e filtri per la connettività 4G/5G. Competenza fondamentale per smartphone, dispositivi IoT e infrastrutture di telecomunicazione.
Lens Technology: il re dei vetri protettivi per dispositivi
Lens Technology Co., Ltd è il principale produttore mondiale di vetri per cover di smartphone e tablet. La sua lavorazione del vetro e delle ceramiche avanzate garantisce durabilità ed estetica ai dispositivi consumer.
Queste aziende dimostrano l'ascesa della Cina nella catena del valore elettronico. La tendenza è una continua spinta verso componenti sempre più sofisticati, con investimenti in semiconduttori e materiali avanzati. La resilienza di questa filiera è vitale per l'industria tecnologica mondiale.
Di Alex (del 14/11/2025 @ 11:00:00, in Automotive, letto 518 volte)

La city car elettrica BYD Dolphin gialla in una strada europea
Il produttore cinese BYD fa sul serio con la sua invasione del mercato europeo. Se finora i prezzi erano allineati alla concorrenza, le ultime promozioni (come il "Back Friday" di novembre) mostrano la vera strategia: prezzi aggressivi per auto elettriche complete e accessibili. ARTICOLO COMPLETO
La strategia 2025: prezzi aggressivi
Le promozioni recenti sul modello BYD Dolphin sono un chiaro segnale. Il prezzo di listino per l'allestimento "Boost" è sceso a 22.990 euro, mentre il "Comfort" a 25.990 euro. Cifre che, anche senza incentivi statali, mettono la Dolphin in diretta competizione con le auto a benzina, non solo con le altre elettriche.
Questo dimostra che la tecnologia cinese è matura e, soprattutto, costa molto meno produrla rispetto alle controparti europee, un vantaggio competitivo enorme.
Non solo Dolphin: arriva il Sealion 7
BYD non punta solo sulla fascia bassa. Per il 2025 è attesa una gamma completa di novità, tra cui il SUV BYD Sealion 7 e la berlina Seal 06. Si vocifera anche dell'arrivo del colossale SUV di lusso Yangwang U8.
Anche il piccolo crossover Atto 2 è stato avvistato, pronto a competere nel segmento più combattuto del mercato.
Mentre i produttori europei faticano a produrre auto elettriche a prezzi accessibili, BYD sta dimostrando di poterlo fare (e bene). Il 2025 sarà l'anno in cui la concorrenza cinese smetterà di essere sottovalutata in Europa.
Pagine:
1