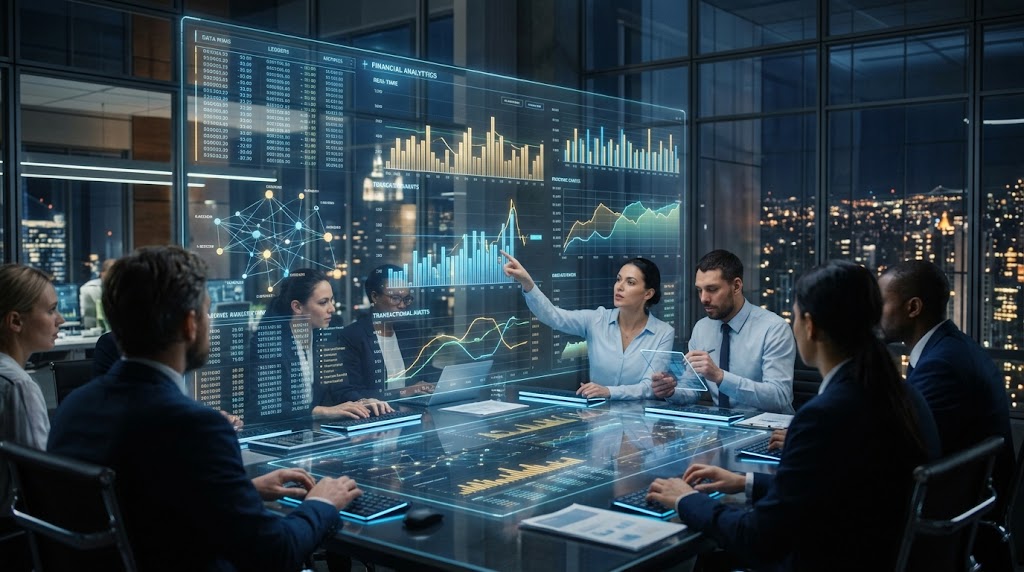
Cruscotto digitale aziendale per la riconciliazione contabile in tempo reale
L'avvento del Continuous Audit travolge le chiusure periodiche, introducendo la riconciliazione contabile e fiscale istantanea mediante registri distribuiti e intelligenza artificiale. LEGGI TUTTO L'ARTICOLO.
🎧 Ascolta questo articolo
Bonus Video
Il superamento del paradigma della partita doppia trimestrale
Dall'invenzione rinascimentale del trattato di Luca Pacioli, la gestione economico-finanziaria aziendale si e basata sulla registrazione cronologica delle operazioni seguita da complessi momenti di sintesi e verifica ex-post: le chiusure mensili, trimestrali e il bilancio di esercizio annuale. Tale processo, intrinsecamente retrospettivo, comporta una latenza temporale insostenibile per i mercati globali iperconnessi, offrendo una fotografia dello stato patrimoniale vecchia di mesi e lasciando ampi margini operativi per errori contabili e frodi d'impresa. Nella finestra tecnologica compresa tra il 2027 e il 2036, l'integrazione di sistemi ERP alimentati da agenti autonomi intelligenti e registri a tripla entrata crittografica trasforma radicalmente questa architettura, dando vita al paradigma del Continuous Audit. Ogni singola transazione commerciale, dall'emissione dell'ordine all'incasso bancario, viene validata, riconciliata e sottoposta a revisione contabile in tempo reale attraverso algoritmi di verifica euristica che eliminano alla radice il concetto stesso di quadratura di fine mese.
Riconciliazione fiscale automatica e interconnessione con l'amministrazione finanziaria
L'impatto dirompente di questo modello si manifesta soprattutto nell'interazione con gli organismi erariali e di vigilanza tributaria. Le piattaforme di contabilità continua consentono alle imprese di dialogare direttamente con i sistemi dell'agenzia delle entrate tramite protocolli API sicuri e protocolli crittografici a conoscenza zero, garantendo la verifica della conformita fiscale senza divulgare segreti industriali. L'imposta sul valore aggiunto, le ritenute previdenziali e le imposte dirette vengono calcolate, accantonate e versate in via frazionata contestualmente all'effettuazione della transazione. Questa automazione neutralizza il rischio di evasione fiscale da frodi carosello e azzera il contenzioso tributario basato su divergenze interpretative di fine anno, riducendo al minimo l'onere amministrativo sia per le grandi multinazionali sia per le piccole e medie imprese.
L'evoluzione della figura professionale del revisore e l'analisi predittiva
L'introduzione della revisione in continuo ridefinisce profondamente il ruolo delle societa di auditing e dei commercialisti. Liberati dalle mansioni ripetitive di campionamento manuale delle pezze giustificative, gli analisti finanziari si trasformano in supervisori di modelli algoritmici e strateghi della governance. Il controllo passa da una verifica a campione su dati storici a un monitoraggio analitico del cento per cento delle scritture contabili. Sistemi di intelligenza artificiale addestrati su serie storiche rilevano all'istante anomalie di spesa, deviazioni nei margini operativi o pagamenti sospetti verso controparti a rischio, allertando il management prima che un'irregolarita si trasformi in dissesto. La contabilita cessa di essere una fredda rendicontazione del passato per divenire un cruscotto dinamico di supporto decisionale in tempo reale.
Il Continuous Audit segna la definitiva convergenza tra finanza aziendale e infrastruttura computazionale, tracciando la via verso un'economia trasparente in cui la fiducia non dipende dall'attesa di un bilancio ma dalla certezza del dato verificato istante per istante.